Vraag en antwoord Wet minimumbelasting 2024
Gepubliceerd: 2 september 2025
Geactualiseerd: 10 augustus 2026
Inleiding
Dit vraag-en-antwoorddocument (V&A) geeft uitleg over de toepassing van de Wet minimumbelasting 2024 (WMB 2024).
De vragen in dit document zijn voorgelegd aan het Expertiseteam Pijler 2 van de Belastingdienst. Deze vragen kwamen onder meer naar voren tijdens gesprekken met bedrijven, via de Pijler 2-postbus, in overleg met advieskantoren en vanuit andere belanghebbenden, zoals buitenlandse belastingdiensten. De vragen zijn waar nodig aangepast en geanonimiseerd.
De 1e versie van deze V&A is gepubliceerd op 2 september 2025. In juni 2026 is een grote actualisatie uitgevoerd. In juli en augustus 2026 zijn aanvullende vragen opgenomen over de gevolgen van het te laat indienen van de bijheffing-informatieaangifte, de kennisgeving en de aangifte en betaling van de bijheffing op grond van de WMB 2024.
Deze V&A geeft weer hoe de Belastingdienst op de datum van publicatie tegen de toepassing van de WMB 2024 aankijkt. Nieuwe wetgeving, rechtspraak, beleid, kennisgroepstandpunten, geanonimiseerde rulings of nieuwe richtsnoeren van de OESO of de Europese Commissie kunnen ertoe leiden dat deze visie verandert. Bedrijven kunnen dit document gebruiken als hulpmiddel bij het voldoen aan de verplichtingen uit de WMB 2024.
[1] Richtlijn (EU) 2022/2523 van de Raad van 14 december 2022 tot waarborging van een mondiaal minimumniveau van belastingheffing voor groepen van multinationale ondernemingen en omvangrijke binnenlandse groepen binnen de Europese Unie.
Bronnen en totstandkoming
Bij het opstellen van deze V&A is gebruikgemaakt van onder meer:
-
parlementaire stukken
-
fiscale vakliteratuur
De antwoorden zijn opgesteld door het Expertiseteam Pijler 2 van de Belastingdienst met medewerking van de voorzitter en leden van de Kennisgroep Pijler 2, de Landelijk vaktechnisch coördinator vennootschapsbelasting, CDFJZ/afdeling Winst en CDVT/Brieven en Beleidsbesluiten..
Internationaal afgestemde antwoorden
Bij sommige vragen staat een wereldbolsymbool (🌐). Dit symbool geeft aan dat het antwoord mede is gebaseerd op internationaal overleg binnen de OESO en/of de Europese Commissie.
Dit betekent niet dat alle buitenlandse belastingdiensten hetzelfde standpunt innemen. Wel heeft de Belastingdienst deze antwoorden opgesteld met inachtneming van de internationale besprekingen die hierover hebben plaatsgevonden.
Nieuwe OESO-richtsnoeren
De OESO publiceert regelmatig aanvullende administratieve richtsnoeren. Als nieuwe of aangepaste richtsnoeren passen binnen de WMB 2024 en de Europese richtlijn 2022/2523 , worden deze met terugwerkende kracht toegepast als dat gunstig is voor de groep.
Als richtsnoeren in Nederlandse wetgeving worden opgenomen, blijkt de ingangsdatum uit de betreffende wet. Hiermee sluit Nederland aan bij de lijn die tijdens de parlementaire behandeling is beschreven en die binnen de Europese Unie wordt gevolgd.
Opbouw van dit document
De indeling van deze V&A volgt de hoofdstukken van de WMB 2024.
Bij iedere vraag staat:
-
het relevante artikel van de WMB 2024
-
het bijbehorende artikel uit de OESO-modelregels
Als een vraag betrekking heeft op meerdere artikelen, wordt het meest relevante wetsartikel vermeld.
Deze V&A is niet volledig. Als daar aanleiding voor is, publiceert de Belastingdienst nieuwe versies met aanvullende vragen, antwoorden en gewijzigde inzichten.
Vooroverleg en contact
Wilt u vooraf zekerheid over de toepassing van de WMB 2024 in een specifieke situatie? Dan kunt u een verzoek om vooroverleg indienen bij uw klantcoördinator, inspecteur of bij het Expertiseteam Pijler 2 via pijler2@belastingdienst.nl. Ook voor andere vragen over de WMB 2024 kunt u dit e-mailadres gebruiken.
Meer informatie over Pijler 2 is beschikbaar in de Kennisdatabank Wet minimumbelasting 2024.
Actualisaties
Bij iedere vraag staat de publicatiedatum vermeld. Als een vraag later is aangepast, wordt ook de datum van wijziging vermeld. Vragen die bij de meest recente grote actualisatie zijn toegevoegd of gewijzigd, zijn gemarkeerd met een asterisk (*). Zuiver redactionele wijzigingen, zoals taalcorrecties of het herstellen van typefouten, worden niet als inhoudelijke actualisatie beschouwd en krijgen daarom geen markering.
Lezershandleiding
In dit document gelden de volgende uitgangspunten:
-
Met 'kwalificerend inkomen' wordt meestal ook 'kwalificerend verlies' bedoeld, tenzij uit de context iets anders blijkt.
-
Met 'nettowinst' wordt meestal ook 'nettoverlies' bedoeld, tenzij uit de context iets anders blijkt.
-
De begrippen 'last' en 'belastinglast' kunnen doorgaans zowel positief als negatief worden gelezen, tenzij uit de context iets anders blijkt.
-
Met 'commerciële cijfers' wordt financiële verslaggeving bedoeld zoals omschreven in artikel 1.2, lid 1 van de WMB 2024, of financiële verslaggeving die is opgesteld volgens een andere geaccepteerde of toegestane verslaggevingsstandaard.
Toelichting op de wijzigingen
Augustus 2026
In juli en augustus 2026 zijn verschillende vragen toegevoegd en bestaande vragen aangepast naar aanleiding van ontwikkelingen rondom de indiening van:
-
de kennisgeving
-
de bijheffing-informatieaangifte
-
de belastingaangifte op grond van de WMB 2024
De wijzigingen hebben vooral betrekking op het beleid van de Belastingdienst bij het opleggen van boetes.
De aanpassingen zien op vragen over:
-
artikel 12.1
-
artikel 13.1
-
artikel 13.1, lid 5
-
artikel 13.3
-
artikel 13.3, lid 2
Juni 2026
Ten opzichte van de vorige versie zijn 70 nieuwe vragen toegevoegd. Deze vragen hebben als publicatiedatum juni 2026. Daarnaast zijn 88 eerder gepubliceerde vragen opnieuw beoordeeld. Hierbij zijn:
-
61 vragen redactioneel-technisch aangepast
-
23 vragen redactioneel verduidelijkt
-
4 vragen inhoudelijk gewijzigd
De redactioneel-technische wijzigingen worden niet als actualisatie aangemerkt.
De 4 inhoudelijke wijzigingen hebben betrekking op:
-
artikel 3.1 en artikel 13.1 (binnenlandse bijheffing)
-
artikel 6.2, lid 1 (correctie op het kwalificerend inkomen)
-
artikel 6.2, lid 1 (niet-kwalificerende belastingen)
-
artikel 8.1, lid 4 (jurisdictionele keuzeregimes)
Lijst met afkortingen
|
Afkorting |
Betekenis |
|---|---|
|
BEPS |
Base Erosion and Profit Shifting |
|
BIA |
Bijheffing-informatieaangifte |
|
CbCR |
Country-by-Country Reporting |
|
CFC |
Controlled Foreign Corporation |
|
ETR |
Effectief belastingtarief |
|
EU-IFRS |
IFRS zoals goedgekeurd door de EU overeenkomstig Verordening nr. 1606/2002 van het Europees Parlement en de Raad van de Europese Unie van 19 juli 2002 betreffende de toepassing van internationale standaarden voor jaarrekeningen |
|
GO |
Grote Ondernemingen |
|
IF |
Inclusive Framework |
|
IFRS |
International Financial Reporting Standards |
|
IIR |
Income Inclusion Rule |
|
MKB |
Midden- en Kleinbedrijf |
|
MR |
OESO-modelregels |
|
OB |
Omzetbelasting |
|
OECD |
Organisation for Economic Cooperation and Development |
|
OESO |
Organisatie voor Economische Samenwerking en Ontwikkeling |
|
Richtlijn |
RICHTLIJN (EU) 2022/2523 VAN DE RAAD van 14 december 2022 tot waarborging van een mondiaal minimumniveau van belastingheffing voor groepen van multinationale ondernemingen en omvangrijke binnenlandse groepen in de Unie |
|
QDMTT |
Qualified Domestic Minimum Top-Up Tax |
|
TP |
Transfer Pricing |
|
UTPR |
Under Taxed Profits Rule |
|
Vpb |
Wet op de vennootschapsbelasting 1969 |
|
V&A |
Vraag & Antwoord |
|
WMB 2024 |
Wet minimumbelasting 2024 |
|
Wet minimumbelasting 2024 |
Wet van 20 december 2023 tot invoering van een minimumbelasting en wijziging van de Algemene wet inzake rijksbelastingen en de Invorderingswet 1990 in verband met de implementatie van Richtlijn (EU) 2022/2523 van de Raad van 14 december 2022 tot waarborging van een mondiaal minimumniveau van belastingheffing voor groepen van multinationale ondernemingen en omvangrijke binnenlandse groepen in de Unie (PbEU 2022, L 328/1) |
|
WIBB |
Wet op de internationale bijstandsverlening bij de heffing van belastingen |
Hoofdstukken
-
Berekening van het effectieve belastingtarief en de bijheffing
-
Bijzondere bepalingen omtrent bedrijfsreorganisaties en houdsterstructuren
-
Regelingen inzake fiscale neutraliteit en uitdelingsstelsels
-
Wijziging Invorderingswet 1990 en Algemene wet inzake rijksbelastingen
Hoofdstuk 1: Algemene bepalingen
* Artikel 1.2 WMB 2024 (10.1 MR) – Vaste inrichting
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Welke bepalingen worden beschouwd als “vergelijkbaar met artikel 7 van het OESO modelverdrag” onder de definitie van vaste inrichting?
🌐 Antwoord:
Voor de toepassing van de WMB 2024 bestaat een vaste inrichting in 4 situaties. Eén van deze situaties betreft het geval waarin een belastingverdrag van kracht is (onderdeel (a) van de definitie van vaste inrichting). In dat geval erkent de WMB 2024 het bestaan van een vaste inrichting overeenkomstig het belastingverdrag, op voorwaarde dat de bronstaat belasting heft op basis van een bepaling die vergelijkbaar is met artikel 7 van het OESO modelverdrag. De uitdrukking “een bepaling vergelijkbaar met artikel 7 van het OESO modelverdrag” betekent voor de toepassing van de WMB 2024 dat de bepaling vereist dat de bronstaat het aan de bedrijfsinrichting toerekenbare inkomen belast op een netto basis, vergelijkbaar met de wijze waarop de bronstaat zijn eigen binnenlandse belastingplichtigen belast. Het is niet vereist dat de relevante bepalingen van het belastingverdrag letterlijk overeenkomen met de tekst van artikel 7 van het OESO modelverdrag.
Als voorbeeld: een belastingverdrag kan een bepaling bevatten die belastingheffing op netto basis toestaat voor een buitenlandse inwoner onder een ander artikelnummer en met een bewoording die afwijkt van het OESO modelverdrag. Als alternatief kan een belastingverdrag, naast artikel 7, een andere bepaling bevatten die de bronstaat toestaat het aan de bedrijfsinrichting toerekenbare inkomen op netto basis te belasten op een wijze die vergelijkbaar is met de wijze waarop de bronstaat zijn eigen binnenlandse belastingplichtigen belast.
In alle gevallen moet de bronstaat belasting heffen over het aan de bedrijfsinrichting toerekenbare inkomen op netto basis, op een wijze die vergelijkbaar is met de wijze waarop hij zijn eigen binnenlandse belastingplichtigen belast. Het enkele bestaan van een heffingsrecht in het belastingverdrag, zonder nationale wetgeving die belasting oplegt overeenkomstig dat heffingsrecht, is onvoldoende.
Dit waarborgt een consistente behandeling van vaste inrichtingen, ongeacht of een belastingverdrag van toepassing is (situatie (a)) of niet (situatie (b) van de definitie van vaste inrichting in artikel 1.2 WMB 2024).
* Artikel 1.2 WMB 2024 (10.1.1 MR) – Kwalificerende imputatiebelastingen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Wat is een kwalificerende imputatiebelasting?
🌐 Antwoord:
Imputatiebelastingen verwijzen doorgaans naar belastingen die het bedrijf of de aandeelhouder in staat stellen een verrekening of teruggaaf te claimen van de winstbelasting die eerder door een bedrijf is betaald, wanneer het inkomen waarop de winstbelasting betrekking heeft vervolgens aan de aandeelhouder wordt uitgekeerd in de vorm van een dividend.
Voorbeeld: Stel dat B Co is gevestigd in jurisdictie Y. B Co behaalt een winst van 100 en betaalt 30 aan winstbelasting. Vervolgens keert B Co de resterende 70 uit als dividend aan een aandeelhouder. Jurisdictie Y vereist dat de aandeelhouder het dividend opneemt in het belastbare inkomen, maar staat de aandeelhouder toe een verrekening te claimen voor de door B Co over de uitgekeerde winst betaalde winstbelasting. De aandeelhouder kan een bedrag van 30 verrekenen met zijn winstbelasting verplichting. De door B Co betaalde belasting is een imputatiebelasting.
Volgens de WMB 2024 verwijst 'kwalificerende restitueerbare imputatiebelasting' naar belastingen die zijn bedoeld om dubbele belasting over hetzelfde inkomen te elimineren. Zij zijn bedoeld om imputatiebelastingen te omvatten die door sommige jurisdicties, zoals Australië en Canada, zijn ingevoerd als een middel om fiscale neutraliteit te bereiken door één enkel niveau van belastingheffing over ondernemingswinsten te realiseren. Kwalificerende restitueerbare imputatiebelastingen kunnen worden behandeld als betrokken belastingen.
Niet kwalificerende restitueerbare imputatiebelastingen (artikel 7.1 WMB 2024) kunnen echter niet worden behandeld als betrokken belastingen. Deze imputatiebelastingen zijn niet bedoeld om, en leiden in de praktijk ook niet tot, één enkel niveau van belastingheffing. Een voorbeeld van een dergelijke niet kwalificerende imputatiebelasting is een situatie waarin de aandeelhouder niet onderworpen is aan belasting over het inkomen, maar desondanks een teruggaaf ontvangt van de belasting die op het niveau van de dochtermaatschappij is betaald. In feite wordt de vennootschapsbelasting eenvoudigweg terugbetaald aan de aandeelhouder, die geen enkele belasting verschuldigd is ter zake van uitkeringen door de vennootschap.
Om als een kwalificerende restitueerbare imputatiebelasting behandeld te worden, moet een imputatiebelasting voldoen aan specifieke vereisten die waarborgen dat de teruggaaf of verrekening daadwerkelijk een mechanisme vormt om één enkel niveau van belastingheffing te verzekeren.
Artikel 1.2 WMB 2024 bevat deze vereisten:
-
Betrokken belasting. De imputatiebelasting moet vallen binnen de categorieën van betrokken belastingen zoals vastgesteld in artikel 7.1 WMB 2024.
-
Jurisdictie. De teruggaaf of verrekening moet worden verstrekt door een andere jurisdictie dan de jurisdictie die de betrokken belastingen heeft geheven op grond van verrekening regime.
-
Uiteindelijk gerechtigde. De belasting moet restitueerbaar of verrekenbaar zijn voor de uiteindelijk gerechtigde van het dividend. Belastingen die worden teruggegeven aan een intermediaire vennootschap waaraan de winst eerst wordt uitgekeerd, maar die de winst vervolgens dooruitkeert aan haar aandeelhouders (de uiteindelijk gerechtigden), worden daarom niet behandeld als kwalificerende restitueerbare imputatiebelastingen. Evenmin worden belastingen die worden teruggegeven of verrekend aan de uitkerende groepsentiteit behandeld als kwalificerende restitueerbare imputatiebelastingen.
-
Belastingheffing van de ontvangers van het dividend. De uiteindelijk gerechtigde moet onderworpen zijn aan belasting naar een nominaal tarief dat gelijk is aan of hoger is dan het minimumtarief, of moet een natuurlijk persoon zijn die inwoner is van de jurisdictie van de uitkerende vennootschap, en die is onderworpen aan belasting over het dividend als regulier inkomen. Belastingen die worden verrekend of teruggegeven aan aandeelhouders die zijn vrijgesteld van belasting, worden daarom niet behandeld als kwalificerende restitueerbare imputatiebelastingen. Evenmin wordt een belasting die wordt teruggegeven aan een groepsentiteit aandeelhouder die is onderworpen aan een nominaal tarief van 10% behandeld als een kwalificerende restitueerbare imputatiebelasting.
-
Uitgesloten entiteiten. Dividenden die worden uitgekeerd aan een overheidsentiteit, een internationale organisatie, een ingezeten non profitorganisatie, een ingezeten pensioenfonds of een ingezeten beleggingsentiteit die geen groepsentiteit is, hoeven niet te zijn onderworpen aan belasting om te voldoen aan de criteria voor een regime van kwalificerende restitueerbare imputatiebelasting. Dividenden die worden uitgekeerd aan levensverzekeringsmaatschappijen die op vergelijkbare wijze worden behandeld als pensioenfondsen voor dividenden die zij ontvangen als onderdeel van pensioenfondsactiviteiten, zijn eveneens vrijgesteld van de vereiste om te worden belast tegen het minimumtarief (voorwaarde (d)).
* Artikel 1.2 en 6.2 WMB 2024 (3.2.6 en 10.1.1 MR) – Lokale vaste activa geclassificeerd als beleggingsvastgoed
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Vallen onder lokale vaste activa ook onroerende zaken die volgens de relevante financiële verslaggevingsstandaard, die door de multinationale groep of binnenlandse groep wordt toegepast, zijn geclassificeerd als vastgoedbeleggingen?
🌐 Antwoord:
Lokale vaste activa worden in artikel 6.7 WMB 2024 gedefinieerd als onroerende zaken die zich in dezelfde jurisdictie als de groepsentiteit bevinden. Deze definitie geldt ongeacht de classificatie en verwerking van die onroerende zaken onder de relevante financiële verslaggevingsstandaard. Artikel 6.2 WMB 2024 is van toepassing op vermogenswinsten of verliezen uit de vervreemding van onroerende zaken die zich in dezelfde jurisdictie bevinden als de groepsentiteit, ongeacht of de onroerende zaak wordt verantwoord als materiële vaste activa of als vastgoedbeleggingen.
* Artikel 1.2, lid 1 WMB 2024 (10.1.1 MR) – Kwalificerende restitueerbare belastingtegoeden en de dooruitdelingsfaciliteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Geldt het bedrag van de vermindering van af te dragen dividendbelasting als bedoeld in artikel 11 van de Wet op de dividendbelasting 1965 (Wet DB) (‘dooruitdelingsfaciliteit’) als een kwalificerend restitueerbaar belastingtegoed als bedoeld in artikel 1.2 WMB 2024?
Antwoord:
Nee, het bedrag van de vermindering van de af te dragen dividendbelasting op grond van de dooruitdelingsfaciliteit geldt niet als een kwalificerend restitueerbaar belastingtegoed voor toepassing van de WMB 2024.
Op grond van artikel 11 Wet DB wordt de door een inhoudingsplichtige af te dragen dividendbelasting onder voorwaarden verminderd met 3 procent van de door de inhoudingsplichtige ter beschikking gestelde opbrengst. Deze vermindering is gemaximeerd op 3 procent van de door de inhoudingsplichtige in het lopende kalenderjaar of in de twee daaraan voorafgaande kalenderjaren ontvangen winstuitkeringen (die voldoen aan de voorwaarden genoemd in het eerste lid van artikel 11 Wet DB). De dooruitdelingsfaciliteit leidt niet tot vermindering van de in te houden dividendbelasting, maar tot een vermindering van de af te dragen dividendbelasting. De vermindering kan nooit groter zijn dan het af te dragen bedrag.
In artikel 1.2, lid 1 WMB 2024 is gedefinieerd wat wordt verstaan onder het begrip “kwalificerend restitueerbaar belastingtegoed”. Het gaat dan – kort gezegd – om restitueerbare belastingtegoeden die binnen vier jaar na de datum waarop het recht van een groepsentiteit op dat tegoed is ontstaan, betaald moeten worden aan die groepsentiteit in de vorm van geld of een kasequivalent. Kasequivalenten zijn bijvoorbeeld cheques, kortlopende overheidsschuldinstrumenten, alles wat voor de van toepassing zijnde verslaggevingsstandaard voor de geconsolideerde jaarrekening als kasequivalenten aangemerkt wordt en de mogelijkheid om het tegoed af te zetten tegen andere verplichtingen, anders dan een betrokken belasting. Als het tegoed alleen verrekend kan worden met een betrokken belasting, is geen sprake van een restitueerbaar tegoed.
De ingehouden dividendbelasting geldt als een betrokken belasting op grond van artikel 7.2 WMB 2024. Omdat de dooruitdelingsfaciliteit leidt tot een vermindering van de af te dragen dividendbelasting en daarmee effectief slechts tot een verlaging van de dividendbelastinglast, kan het bedrag van de vermindering niet gelden als een kwalificerend restitueerbaar belastingtegoed als bedoeld in artikel 1.2 WMB 2024.
Artikel 1.2, lid 1 WMB 2024 (10.1 MR) – Begrip entiteit, uitgesloten overheidsentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Voor de kwalificatie als overheidsentiteit, zoals gedefinieerd in artikel 1.2, lid 1 WMB 2024 is onder meer vereist dat een entiteit geen handels- of bedrijfsmatige activiteiten verricht. Voor de kwalificatie als non-profitorganisatie is in hetzelfde artikel onder meer vereist dat ‘geen handels- of bedrijfsmatige activiteit verricht [wordt] die niet direct samenhangt met het doel waarvoor zij is opgericht’. In hoeverre verschillen beide toetsen van elkaar?
Antwoord:
Beide toetsen hebben ten eerste gemeen dat zij betrekking hebben op uitgesloten entiteiten en ten tweede dat de toetsen in de kern tot doel hebben om oneerlijke concurrentie te voorkomen dan wel te mitigeren. In zoverre zijn beide toetsen dus vergelijkbaar.
Een verschil daarentegen is dat een overheidsentiteit geen enkele handels- of bedrijfsmatige activiteiten mag verrichten. Een non-profitorganisatie mag wel dergelijke activiteiten verrichten op voorwaarde dat deze direct samenhangen met het doel van de non-profitorganisatie. Een goede doelen stichting die T-shirts verkoopt met het logo van de stichting met als doel om geld op te halen voor het goede doel waarvoor de stichting is opgericht valt wel onder deze bepaling. Een stichting die een algemene kledingwinkel exploiteert niet, zelfs als de winst wordt gebruikt voor goede doelen.1
1 Par 75, OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris
Artikel 1.2, lid 1 WMB 2024 (OESO-richtsnoeren februari 2023/ Kennisgroepstandpunt KG:911:2024:1) – Overheid en aandeelhouderseis
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In het Kennisgroepstandpunt KG:911:2024:1 is bevestigd dat: ”Een naar publiekrecht ingestelde rechtspersoon valt onder de reikwijdte van het begrip overheid zoals opgenomen in de definitie van entiteit in artikel 1.2, lid 1 WMB 2024. Ook een naar privaatrecht opgerichte rechtspersoon die geldt als rechtspersoon met een wettelijke taak in de zin van artikel 1.1 Comptabiliteitswet 2016, die uiteindelijk gehouden wordt door een publiekrechtelijke rechtspersoon en die uitsluitend een wettelijke taak uitvoert, valt onder de reikwijdte van het begrip overheid zoals opgenomen in de definitie van entiteit in artikel 1.2, lid 1 WMB 2024.”
Sommige privaatrechtelijke rechtspersonen worden niet gehouden door een publiekrechtelijke rechtspersoon, bijvoorbeeld omdat zij geen aandelen uitgeven (zoals een stichting). Kan dan alsnog sprake zijn van een ‘overheid’ zoals opgenomen in de definitie van entiteit in artikel 1.2, lid 1 WMB 2024?
Antwoord:
Ja. Het vereiste dat de aandelen uiteindelijk worden gehouden door een publiekrechtelijke rechtspersoon geldt niet voor stichtingen die worden aangemerkt als een Rechtspersoon met een wettelijke taak.
Artikel 1.2, lid 1 WMB 2024 (1.5.1 MR) – Pensioenpremie-instelling (PPI) een pensioenentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kan een pensioenpremie-instelling (PPI) kwalificeren als een pensioenentiteit voor de WMB 2024?
Antwoord:
Ja, een PPI kan afhankelijk van de situatie als een pensioenentiteit voor de WMB 2024 kwalificeren.
In de Memorie van Toelichting bij de WMB 2024 is het volgende aangegeven: “Het voorgestelde begrip pensioenfonds is dermate ruim dat in voorkomende gevallen premiepensioeninstellingen en pensioenverzekeraars ook onder de definitie kunnen vallen. Dit dient te worden beoordeeld aan de hand van de feiten en omstandigheden van een specifiek geval.”
Een PPI zal in ieder geval als pensioenfonds (anders dan pensioendienstverleningsentiteit) worden aangemerkt als zij 1) in Nederland is opgericht, 2) wordt gedreven uitsluitend of nagenoeg uitsluitend ten behoeve van het beheer of het verstrekken van pensioenvoorzieningen en aanvullende of incidentele voorzieningen aan natuurlijk personen en 3) gereglementeerd is in Nederland.
De werkzaamheden van een in Nederland opgerichte PPI (eis 1) mogen bij wet uitsluitend bestaan uit activiteiten in verband met pensioenuitkeringen en werkzaamheden die daarmee verband houden (eis 2) 1 en valt onder het toezicht van De Nederlandse Bank (eis 3). Daarmee is in dat geval voldaan aan de definitie van pensioenfonds zoals opgenomen in de WMB 2024.
1 Artikel 7 van de Richtlijn (eu) 2016/2341 van het Europees Parlement en de Raad van 14 december 2016 betreffende de werkzaamheden van en het toezicht op instellingen voor bedrijfspensioenvoorziening (IBPV's)
Artikel 1.2, lid 1 WMB 2024 (OESO-richtsnoeren februari 2023/ Kennisgroepstandpunt KG:911:2024:1) – Overheid en omzet
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In het Kennisgroepstandpunt KG:911:2024:1 is bevestigd dat: ”Een naar publiekrecht ingestelde rechtspersoon valt onder de reikwijdte van het begrip overheid zoals opgenomen in de definitie van entiteit in artikel 1.2, lid 1, WMB 2024. Ook een naar privaatrecht opgerichte rechtspersoon die geldt als rechtspersoon met een wettelijke taak in de zin van artikel 1.1 Comptabiliteitswet 2016, die uiteindelijk gehouden wordt door een publiekrechtelijke rechtspersoon en die uitsluitend een wettelijke taak uitvoert, valt onder de reikwijdte van het begrip overheid zoals opgenomen in de definitie van entiteit in artikel 1.2, lid 1 WMB 2024.”
In sommige gevallen kan het zijn dat er naast de wettelijke taak nog zeer beperkte andere taken worden uitgevoerd. Kan dan ook sprake zijn van een overheid?
Antwoord:
Ja. Als naast de wettelijke taak nog zeer beperkte andere taken worden uitgevoerd door de rechtspersoon met een wettelijke taak kan deze als overheid in de zin van artikel 1.2, lid 1 WMB 2024 kwalificeren.
* Artikel 1.2, lid 1 WMB 2024 (10.1.1 MR) – Geautoriseerde financiële verslaggevingsstandaarden gelijk aan IFRS
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
IFRS is een geaccepteerde financiële verslaggevingsstandaard volgens artikel 1.2 lid 1 WMB 2024. Elke andere financiële verslaggevingsstandaard die niet is opgenomen in de limitatieve lijst van geaccepteerde financiële verslaggevingsstandaarden, maar die is toegestaan door een organisatie met juridische autoriteit om verslaggevingsregels voor te schrijven is een geautoriseerde financiële verslaggevingsstandaard. De jaarrekening die is opgemaakt volgens een geautoriseerde financiële verslaggevingsstandaard moet worden vergeleken met de jaarrekening volgens IFRS om vast te stellen of sprake is van enige materiële concurrentieverstoring die moet worden aangepast in overeenstemming met IFRS. Bepaalde rechtsgebieden staan financiële verslaggevingsstandaarden toe of schrijven deze voor, die identiek zijn aan IFRS. Kunnen dergelijke financiële verslaggevingsstandaarden voor WMB 2024 worden aangemerkt als geaccepteerde financiële verslaggevingsstandaard?
🌐 Antwoord:
Nee, maar bij elke financiële verslaggevingsstandaard die identiek is aan IFRS kan geen sprake zijn van enige materiële concurrentieverstoring. In dat geval is het niet nodig om een analyse op te stellen om te beoordelen of er sprake is van een materiële concurrentieverstoring.
Artikel 1.2, lid 1 WMB 2024 (10.1 MR) – Vaste inrichting voor Pijler 2-doeleinden
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Een in Nederland gevestigde entiteit, die onderdeel is van een groep die binnen de reikwijdte WMB 2024 valt, is in België geregistreerd om bedrijfsvoorheffing af te kunnen dragen over (een deel van) het salaris dat zij betaalt aan haar werknemers die (deels) op Belgisch grondgebied werkzaamheden verrichten. Deze werknemers zijn niet bevoegd om namens hun werkgever contracten af te sluiten.
Sinds registratie van de in Nederland gevestigde entiteit in België voor haar verplichting om bedrijfsvoorheffing aan te geven en te betalen, ontvangt deze entiteit van de Belgische Belastingdienst ook uitnodigingen om winstbelastingaangifte in België te doen. Dit, ondanks het feit dat er onder het belastingverdrag tussen Nederland en België geen sprake is van een vaste inrichting in België (zowel Nederland en België zijn die mening toegedaan). De (automatische) toezending van de uitnodigingen om aangifte winstbelasting te doen kan niet worden stopgezet. Leidt voorgaand feitencomplex voor Pijler 2-doeleinden tot een vaste inrichting van deze in Nederland gevestigde entiteit in België?
Antwoord:
Nee, op basis van het geschetste feitencomplex is geen sprake van een vaste inrichting voor Pijler 2-doeleinden in België.
Uit artikel 1.2, lid 1 WMB 2024 blijkt wat voor Pijler 2-doeleinden onder ‘vaste inrichting’ wordt verstaan. Voor elk van de 4 categorieën (a, b, c en d) geldt als vereiste dat sprake is van ‘een bedrijfsinrichting of een daarmee gelijkgestelde inrichting’.
Op grond van letter a van de in artikel 1.2, lid 1 WMB 2024 opgenomen definitie kan alleen sprake zijn van een vaste inrichting, als daarvan op grond van het belastingverdrag met België sprake is. Dit is niet het geval.
Op grond van letter d van de in artikel 1.2, lid 1 WMB 2024 opgenomen definitie kan alleen sprake zijn van een vaste inrichting, als Nederland het inkomen dat toerekenbaar is aan de activiteiten in België vrijstelt. Daarvan is geen sprake.
Ook aan de voorwaarden van b (geen belastingverdrag) en c (geen vennootschapsbelasting in Nederland) wordt niet voldaan.
Artikel 1.2, lid 1 WMB 2024 (10.1.1 MR) – Locatie van een groepsentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Is er een verschil tussen IFRS zoals vastgesteld door de International Accounting Standards Board (IASB) en geïnterpreteerd door de IFRS Interpretations Committee enerzijds en EU-IFRS zoals goedgekeurd door de EU anderzijds?
Antwoord:
Ja, er is een verschil. De IASB vaardigt de International Accounting Standards (IAS) en de IFRS uit. Samen worden deze standaarden aangeduid als IFRS. De Europese Commissie (EC) heeft deze standaarden in principe voorgeschreven voor de geconsolideerde jaarrekeningen van effecten uitgevende entiteiten in de Europese Economische Ruimte. Daarbij is wel als voorwaarde gesteld dat deze standaarden en de eventuele wijzigingen daarin eerst door de EC moeten zijn goedgekeurd voordat zij mogen worden gebruikt. Er kunnen dus verschillen ontstaan tussen IFRS en EU-IFRS.
Titel 9 van Boek 2 van het Burgerlijk Wetboek wijst EU-IFRS aan als een toegelaten standaard in Nederland. Daarmee kwalificeert EU-IFRS als een lokale verslaggevingsstandaard. IFRS kwalificeert niet als een lokale verslaggevingsstandaard in Nederland.
Artikel 1.2, lid 1 WMB 2024 (10.1.1 MR) – Kwalificatie Maleisische Incentive Tax Allowances (ITA) als een restitueerbaar belastingtegoed?
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Maleisië heeft een Incentive Tax Allowance (ITA). Het voordeel van de ITA is dat gekwalificeerde aankopen van vaste activa resulteren in een aftrek (geen tax credit), die kan worden verrekend met huidige of toekomstige gekwalificeerde ITA-inkomsten. Kwalificeert de Maleisische ITA als een restitueerbaar belastingtegoed voor de toepassing van de WMB 2024?
Antwoord:
Nee, de ITA in Maleisië kwalificeert niet als een restitueerbaar belastingtegoed.
Een kwalificerend restitueerbaar belastingtegoed is namelijk een restitueerbaar belastingtegoed dat binnen 4 jaar na de datum waarop het recht van een groepsentiteit op dat tegoed op grond van de regelgeving van de staat die het tegoed verleent is ontstaan, moet worden betaald aan die groepsentiteit in de vorm van geld of een kasequivalent.
Omdat de ITA de belastbare inkomsten vermindert en niet de verschuldigde belasting, voldoet de ITA niet aan de criteria voor een kwalificerend restitueerbaar belastingtegoed.
Artikel 1.2, lid 1 WMB 2024 (OESO-richtsnoeren februari 2023) – Begrip entiteit, overheid en staatsdeelnemingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kwalificeren ministeries als overheid en worden ministeries daarom niet aangemerkt als entiteit in de zin van artikel 1.2, lid 1 WMB 2024?
Antwoord:
Ja. Ministeries zijn een onderdeel van de Staat in de zin van Artikel 1 van Boek 2 van het Burgerlijk Wetboek en daarmee onderdeel van de overheid voor toepassing WMB 2024.
* Artikel 1.2, lid 1 WMB 2024 (10.1.1 MR) – Kwalificatie als joint venture voor Pijler 2
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Multinationale groep X is een joint venture aangegaan met een derde partij. X en de derde partij hebben beide een belang van 50% in dit samenwerkingsverband. In de geconsolideerde jaarrekening van groep X zijn het belang en het aandeel in het resultaat van het samenwerkingsverband op een line-by-line basis verantwoord.
Kwalificeert dit samenwerkingsverband voor Pijler 2 als een joint venture waarop de bepalingen van artikel 9.4 WMB 2024 van toepassing zijn?
Antwoord:
Nee. Het begrip joint venture is in de WMB 2024 beperkter gedefinieerd dan voor financiële verslaggevingsdoeleinden en het regulier spraakgebruik. Een samenwerkingsverband geldt voor Pijler 2 alleen als joint venture als deze in de groepsjaarrekening is verantwoord op basis van de nettovermogenswaarde en de uiteindelijke moederentiteit een belang van 50% of meer in de joint venture houdt. Alleen dan zijn de bepalingen van artikel 9.4 WMB 2024 van toepassing.
Als een belang in een samenwerkingsverband in de groepsjaarrekening is verantwoord op een line-by-line basis kwalificeert het als een groepsentiteit voor de WMB 2024 (ook als die consolidatie proportioneel is). Dit volgt uit de definities van ‘groep’ en ‘groepsentiteit’ in artikel 1.2, lid 1 WMB 2024 (die gebaseerd zijn op de definitie van geconsolideerde jaarrekening en controlerend belang).
1 Er geldt een aantal uitzonderingen, zie de joint venture-definitie in artikel 1.2, lid 1 WMB 2024.
Artikel 1.2 lid 1 WMB 2024 (10.2.1 MR) – Doorkijkentiteit en dubbele belasting onder WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Een Amerikaanse entiteit (M.US) heeft ervoor gekozen om haar Nederlandse dochter (D.NL) en haar Amerikaanse kleindochter (KD.US), opgericht naar Amerikaans recht, feitelijk gevestigd in de VS en dochter van D.NL, door middel van de zogenaamde ‘Check-the-box-election’ als fiscaal transparant aan te merken in de VS. Nederland ziet KD.US fiscaal als niet-transparant.
Is KD.US aan te merken als doorkijkentiteit die kwalificeert als een omgekeerde hybride entiteit in de zin van artikel 1.2, lid 1 WMB 2024?
Antwoord:
Ja, KD.US wordt in deze casus aangemerkt als een omgekeerde hybride entiteit in de zin van artikel 1.2, lid 1 WMB 2024 omdat KD.US in de staat van oprichting (VS) als fiscaal transparant wordt aangemerkt maar door de staat waarin de belanghouder is gevestigd (Nederland) als fiscaal niet-transparant wordt beschouwd.
* Artikel 1.2, lid 1 WMB 2024 (1.2.2 MR) – Gezamenlijke bedrijfsactiviteiten
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe is de WMB 2024 van toepassing op gezamenlijke bedrijfsactiviteiten die worden geconsolideerd volgens de proportionele methode?
🌐 Antwoord:
Gezamenlijke bedrijfsactiviteiten kunnen worden omschreven als een gezamenlijke regeling waarbij elke gezamenlijke operator rechten heeft op de activa en verplichtingen draagt voor de schulden van de operatie. Dit doet zich vaak voor wanneer de gezamenlijke regeling niet de oprichting van een afzonderlijke rechtspersoon (zoals een vennootschap) omvat. Een gezamenlijke bedrijfsactiviteit wordt in het algemeen verwerkt volgens de pro rata of proportionele consolidatiemethode, dat wil zeggen dat elk deel van de activa, inkomsten, kosten, kasstromen en verplichtingen van de gezamenlijke bedrijfsactiviteiten dat toekomt aan een eigenaar, door die eigenaar regel voor regel wordt opgenomen in de jaarrekening. Dit verschilt van een joint venture, waarbij de partijen recht hebben op een aandeel in de netto activa en geen verplichtingen dragen voor de schulden. Een joint venture wordt slechts regel voor regel geconsolideerd als deze door een eigenaar wordt gecontroleerd; in dat geval wordt 100% van de betreffende posten opgenomen.
Een gezamenlijke bedrijfsactiviteit die in eigendom is van een groepsentiteit van een multinationale groep, is eveneens een groepsentiteit wanneer het inkomen van die gezamenlijke bedrijfsactiviteiten wordt opgenomen in de geconsolideerde financiële jaarrekening volgens de proportionele consolidatiemethode (zie paragraaf 23 van het OESO commentaar bij artikel 1.2.2). In de meeste gevallen zal de gezamenlijke bedrijfsactiviteiten een doorkijkentiteit zijn zoals gedefinieerd in artikel 1.2, lid 1 WMB 2024. Artikel 6.14, lid 1 WMB 2024 bepaalt vervolgens dat de nettowinst of het nettoverlies van een doorkijkentiteit wordt verminderd met het bedrag dat toerekenbaar is aan eigenaren die geen groepsleden zijn. Dit betekent dat er geen noodzaak bestaat om de vermindering van het toerekenbare aandeel op de bijheffing toe te passen zoals bedoeld in artikel 4.2, lid 1 WMB 2024.
Artikel 6.14, lid 1 WMB 2024 bepaalt dat het resterende inkomen van de gezamenlijke bedrijfsactiviteiten als volgt wordt behandeld:
-
Eerst wordt het toegewezen aan elke vaste inrichting van de gezamenlijke bedrijfsactiviteiten (wat een afzonderlijke groepsentiteit is) overeenkomstig artikel 6.13 WMB 2024.
-
Vervolgens wordt het toegewezen aan de groepsentiteit belanghouders, als zij in een ander land aan belasting zijn onderworpen over dat inkomen en de gezamenlijke bedrijfsactiviteiten niet de uiteindelijke moederentiteit is.
Elk resterend bedrag vormt het inkomen van de gezamenlijke bedrijfsactiviteiten.
* Artikel 1.2, lid 8 WMB 2024 – Status inkomen-inclusiebijheffing Cyprus
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
De inkomen-inclusiemaatregel zoals geïmplementeerd door Cyprus is momenteel nog niet opgenomen in de OESO “Central Record of legislation” als een kwalificerende inkomen-inclusiemaatregel. Gegeven het voorgaande, hoe moet deze regelgeving worden behandeld in de EU voor verslaggevingsperioden waarvoor de indieningstermijn uiterlijk 30 juni 2026 is?
🌐 Antwoord:
Voor de toepassing van en in overeenstemming met de Pijler Twee-richtlijn volgt de kwalificerende status van de Cypriotische inkomen-inclusiemaatregel direct uit artikel 3, lid 18, van die richtlijn. Daarom moeten alle EU-lidstaten Cyprus beschouwen als een land met een kwalificerende inkomen-inclusiemaatregel. Multinationale groepen moeten dit standpunt toepassen voor de BIA die uiterlijk 30 juni 2026 moet worden ingediend.
Artikel 1.3 WMB 2024 (10.3.1 MR) – Locatie van een groepsentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Is voor de WMB 2024 het formele hoofdkantoor belangrijk voor het bepalen van de locatie van de uiteindelijkemoederentiteit? En heeft dat land dan ook het heffingsrecht en niet Nederland?
Antwoord:
Een entiteit (met uitzondering van een doorkijkentiteit) is voor toepassing WMB 2024 gevestigd in de staat waarin zij op grond van haar plaats van feitelijke leiding, plaats van oprichting of andere soortgelijke criteria, wordt aangemerkt als fiscaal inwoner (artikel 1.3 WMB 2024). Het formele hoofdkantoor zal vaak ook de plek zijn waar de feitelijke leiding is gevestigd, maar dit formele hoofdkantoor kan ook alleen de statutaire zetel van een entiteit zijn. In beide gevallen is de vraag of die staat de entiteit als fiscaal inwoner aanmerkt. Als een entiteit is opgericht in Staat A en een andere staat de keuze biedt om daar als fiscaal inwoner aangemerkt te worden is dat op zichzelf niet voldoende om als ‘andere soortgelijke criteria’ te worden aangemerkt. 1
Deze toets staat los van de woonplaatstoets zoals opgenomen in artikel 4 van de Algemene wet inzake rijksbelastingen.
1 1 Par 179 tot en met 183 Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025)
Artikel 1.3 WMB 2024 (10.3 MR) – Locatie entiteit gevestigd in twee staten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Een aantal bilaterale belastingverdragen bevat, ingeval van een lichaam met een dubbele vestigingsplaats, een tiebreaker in de vorm van een onderlinge overlegprocedure. In het verleden heeft de inwerkingtreding en toepassing van een nieuw verdrag waarin een dergelijke tiebreaker voor het eerst is opgenomen, de vraag opgeroepen of bestaande situaties (bijvoorbeeld een corporate-tiebreaker-bepaling die uitgaat van de plaats van feitelijke leiding) opnieuw moesten worden beoordeeld. In het besluit van 9 december 2019, nr. 2019-25404, Staatscourant 2019, 66227, heeft de staatssecretaris van Financiën, onder voorwaarden, goedgekeurd dat bij de invoering van een tiebreaker in de vorm van een onderlinge overlegprocedure, bestaande situaties worden geëerbiedigd.
In dit verband is de vraag gesteld of de eerbiediging voor bestaande situaties, welke voldoen aan de voorwaarden in het besluit van 9 december 2019, ook geldt voor de WMB 2024.
Antwoord:
Ja, bestaande situaties die voldoen aan de voorwaarden opgenomen in het besluit van 9 december 2019, worden ook geëerbiedigd voor de toepassing van artikel 1.3 WMB 2024, tenzij artikel 1.3, lid 1 WMB 2024 van toepassing is.
Artikel 1.3, lid 11 WMB 2024 kent een bijzondere regeling voor het geval waarin een moederentiteit zowel in Nederland als in een andere staat is gevestigd en in die andere staat geen kwalificerende inkomen-inclusiemaatregel van toepassing is. In het geval dat de moederentiteit op grond van artikel 1.3, lid 7, 8 of 9 WMB 2024 geacht wordt te zijn gevestigd in die andere staat, bewerkstelligt artikel 1.3, lid 11 WMB 2024 dat de moederentiteit voor de toepassing van de inkomen-inclusiemaatregel alsnog in Nederland is gevestigd als in die andere staat geen kwalificerende inkomen-inclusiemaatregel van toepassing is. Een belangrijke voorwaarde voor toepassing van artikel 1.3, lid 11 WMB 2024 is echter wel dat het van toepassing zijnde belastingverdrag de toepassing van een kwalificerende inkomen-inclusiemaatregel niet verbiedt.
Hoofdstuk 2: Reikwijdte
Artikel 2.1 WMB 2024 (1.1.1 MR) – Stichting als uiteindelijkemoederentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Verenigingen en stichtingen die geen onderneming in stand houden, vallen op grond van artikel 360, lid 3 van boek 2 van het Burgerlijk Wetboek (BW) niet onder de bepalingen van Titel 9 van Boek 2 BW. Maar kunnen zij wel als uiteindelijkemoederentiteit van de groep kwalificeren?
Antwoord:
Ja, dat kunnen ze.
Verenigingen en stichtingen, ook als zij geen onderneming in stand houden, zijn rechtspersonen. Op hen zijn de bepalingen van artikel 24a van Boek 2 BW (dat gaat over dochtermaatschappijen) en artikel 24b van Boek 2 BW (dat de definitie van een groep geeft) volledig van toepassing wat relevant is bij de consolidatiebepaling in titel 9 van Boek 2 BW.
Als een vereniging of stichting, op grond van een lokale verslaggevingsstandaard (Titel 9 van Boek 2 BW of EU-IFRS), of op basis van lid d van de definitie van een geconsolideerde jaarrekening (deemed consolidatieplicht) in de WMB 2024, andere entiteiten waarin zij belangen houdt moet consolideren, maar zelf niet wordt opgenomen in de geconsolideerde jaarrekening van een entiteit die een belang in haar houdt, dan is volgens de WMB 2024 sprake van een controlerend belang bij de vereniging of stichting.
Daarmee kwalificeert de vereniging of stichting als uiteindelijkemoederentiteit. Uiteraard moet hierbij wel zijn voldaan aan de vereisten voor consolidatie zoals die uit de van toepassing zijnde lokale verslaggevingsstandaard blijken (voor Titel 9 van Boek 2 BW omvat het groepsbegrip zowel organisatorische verbondenheid, centrale leiding en economische eenheid).
* Artikel 2.1 WMB 2024 (1.1.1 MR) – Registratieplicht WMB 2024
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
Vraag:
Is er een registratieplicht voor de WMB 2024?
Antwoord:
Nee, er bestaat in Nederland geen registratieplicht voor de WMB 2024.
Met een registratieplicht wordt in dit kader bedoeld de verplichting om je alvorens een BIA, kennisgeving of aangifte in te dienen, aan te melden bij een belastingdienst om aan te geven dat je onder de lokale Pijler 2 wetgeving valt.
* Artikel 2.1 WMB 2024 (Paragraaf 10.4 OESO-commentaar bij 1.1.1 MR) – Nettowinsten uit investeringen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
Vraag:
In paragraaf 10.4 van het OESO-commentaar bij artikel 1.1.1 van de MR is het volgende opgenomen: “revenue for the purpose of Article 1.1 shall include net gains from investments (whether realised or unrealised) reflected in the profit and loss statement of the consolidated financial statements”. Wat wordt begrepen onder ‘net gains from investments‘ voor het bepalen van de omzet als bedoeld in artikel 2.1 WMB 2024?
Antwoord:
‘Omzet’ voor de toepassing van artikel 2.1 WMB 2024 omvat primair omzet die verband houdt met de normale bedrijfsuitoefening van een multinationale of binnenlandse groep. Dit wordt vaak aangeduid als “top-line revenue”.
Alle nettowinsten uit investeringen die voortkomen uit de normale bedrijfsuitoefening van een multinationale groep vallen binnen de reikwijdte van de omzet, overeenkomstig paragraaf 10.3 van het OESO commentaar. Echter, paragraaf 10.4 van het OESO commentaar brengt bepaalde andere inkomensbestanddelen binnen het begrip van ‘omzet’ voor de toepassing van artikel 2.1 WMB 2024 die niet voortkomen uit de normale bedrijfsuitoefening van een groep. Deze inkomensbestanddelen zijn:
-
nettowinsten uit investeringen die in de winst en verliesrekening zijn opgenomen,
-
buitengewone of incidentele inkomensbestanddelen die afzonderlijk in de winst en verliesrekening worden gepresenteerd.
Nettowinsten uit investeringen zijn nettowinsten (verliezen mogen in mindering worden gebracht tot maximaal het bedrag van de winsten) uit activa die individueel en grotendeels onafhankelijk van de overige middelen van de entiteit een rendement genereren. Nettowinsten uit investeringen omvatten niet:
-
inkomsten uit investeringen in associates,
-
inkomsten uit joint ventures,
-
inkomsten uit niet geconsolideerde dochtermaatschappijen,
-
rendementen op liquide middelen en kasequivalenten.
Artikel 2.1, lid 1 WMB 2024 (1.1 MR) – Omzetdrempel binnen de kansspelindustrie
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Hoe wordt de omzet bepaald van bedrijven binnen de kansspelindustrie voor toepassing van de € 750.000 omzetdrempel?
Antwoord:
Voor het bepalen van de omzetdrempel als bedoeld in artikel 2.1, lid 1 WMB 2024 geldt als uitgangspunt de omzet zoals deze uit de geconsolideerde jaarrekening blijkt1. Uit het OESO-commentaar volgt dat de omzet moet worden bepaald in lijn met de relevante verslaggevingsstandaard. Er kunnen verschillen bestaan tussen deze standaarden en sommige standaarden kennen bepaalde vormen van ‘netting’2. In principe kunnen deze standaarden worden gebruikt voor de bepaling van de omzet, maar vormen van netting mogen niet zover gaan dat ook de kosten van verkoop en andere operationele kosten worden meegenomen bij het bepalen van de omzet.
Mocht er meer informatie weergegeven worden in de geconsolideerde jaarrekening dan verplicht is op basis van de relevante verslaggevingsstandaard (bijvoorbeeld ook bruto-omzet, ondanks dat dit niet verplicht is), dan mag voor de omzetdrempel voor de WMB 2024 worden uitgegaan van de omzet voor zover die verplicht is gesteld op basis van de relevante verslaggevingsstandaard.
1 Tweede Kamer, vergaderjaar 2022–2023, 36 369, nr. 3 pag. 8: “De beoordeling of aan de drempel van € 750 miljoen wordt voldaan, geschiedt aan de hand van de omzet die wordt verantwoord in de geconsolideerde jaarrekening van de multinationale groep dan wel de binnenlandse groep in de vier verslagjaren die onmiddellijk voorafgaan aan het te toetsen verslagjaar.”
2 Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris, par 10.3 en 10.5 (pag 20): “The revenue amounts shall be determined in line with the relevant accounting standard, which may allow for netting for discounts, returns and allowances, but in any event before deducting cost of sales and other operating expenses.“ en “Those items could be labelled as ‘net banking product’, ‘net revenues’, or others depending on the financial accounting standard.”
* Artikel 2.1, lid 1 en 2 WMB 2024 (1.1.1 MR) – Toepassingsgebied en drempelberekening unit-linked polishouders
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Moeten beleggingsrendementen unit-linked polishouders worden meegenomen voor de omzetbepaling volgens artikel 2.1, lid 1 en 2 WMB 2024?
🌐 Antwoord:
Bij unit‑linked verzekeringen is de verzekeraar verplicht het beleggingsrendement door te geven aan de polishouder. De waarde van de polis is dus direct gekoppeld aan de waarde van de beleggingen.
Voor boekhoudkundige doeleinden rapporteert de verzekeringsmaatschappij de rendementen uit de belegging en daartegenover het bedrag dat zij verplicht is aan de polishouders uit te keren. De verzekeringsmaatschappij heeft recht op een beheersvergoeding, die ofwel in de boekhouding wordt opgenomen als een vermindering van het aan de polishouder verschuldigde bedrag, ofwel afzonderlijk van het beleggingsrendement wordt geboekt. De verzekeringsmaatschappij houdt de belegging in wezen aan namens de polishouder en is verplicht om de winst op de belegging, verminderd met een beheersvergoeding, aan de polishouder uit te keren. Dus is de nettowinst op een belegging in verband met een unit-linked verzekeringspolis (en het bedrag dat voor de toepassing van artikel 2.1, lid 1 en 2 WMB 2024 in de omzet wordt opgenomen) het nettobedrag van de baten uit de belegging minus het aan de polishouder verschuldigde bedrag. De beheersvergoeding moet ook in de opbrengsten worden opgenomen als deze afzonderlijk wordt geboekt.
Bijvoorbeeld: multinationale groep A is een levensverzekeringsmaatschappij die unit-linked polissen aanbiedt. Zij behaalt een beleggingsrendement op unit-linked polissen van € 2.000 en brengt € 400 aan beheerskosten in rekening. In de administratie wordt € 400 aan beheerskosten, € 2.000 aan beleggingsinkomsten en € 2.000 aan kosten ten laste van de polishouder opgenomen. De omzet in de zin van artikel 2.1, lid 1 en 2 WMB 2024 bedraagt € 400 (€ 400 + € 2.000 – € 2.000). Als de beheersvergoeding in de administratie zou worden opgenomen als een vermindering van het aan de polishouder verschuldigde bedrag, zouden de opbrengsten in de zin van artikel 1.1 MR eveneens € 400 bedragen (€ 2.000 aan beleggingsinkomsten – € 1.600 aan de polishouder verschuldigd).
* Artikel 2.1, lid 1 en 2 WMB 2024 (1.1.1 MR) – Toepassingsgebied en drempelberekening
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Moet een multinationale- of binnenlandse groep bij het bepalen van de omzet overeenkomstig artikel 2.1 WMB 2024 omzet meerekenen voor haar joint ventures en joint venture-dochterondernemingen op basis van hun omzet, of netto-inkomen of -verlies?
🌐 Antwoord:
Nee.
Artikel 2.1, lid 1 en 2 WMB 2024 is gebaseerd op de omzet van de groepsentiteiten. Joint ventures en dochterondernemingen van joint ventures zijn geen groepsentiteiten, omdat hun inkomsten, uitgaven enz. niet integraal worden meegeconsolideerd in de geconsolideerde jaarrekening. Joint ventures en hun dochterondernemingen zijn evenmin groepsentiteiten in de zin van artikel 1.2, lid 1 WMB 2024. Ook wordt het netto-inkomen of -verlies van joint ventures en hun dochterondernemingen dat volgens de vermogensmutatiemethode in de geconsolideerde jaarrekening wordt weergegeven, niet meegenomen in de berekening van de omzetdrempel. Dit is in overeenstemming met het beleidsbeginsel waarbij de omzet van minderheidsdeelnemingen niet wordt meegenomen in de berekening van de drempel.
Artikel 9.4 WMB 2024 maakt joint ventures en dochterondernemingen van joint ventures geen groepsentiteiten voor het bepalen van de drempel van artikel 2.1, lid 1 en 2 WMB 2024. Op grond van artikel 9.4 WMB 2024 is de groep onderworpen aan bijheffing op laag belaste inkomsten van haar joint ventures en hun dochterondernemingen. Zij worden uitsluitend voor de toepassing van de hoofdstukken 6 tot en met 10 van de WMB 2024 als groepsentiteiten behandeld, zodat hun eventuele bijheffingsverplichting toerekenbaar aan de groep kan worden bepaald.
* Artikel 2.2, lid 1 WMB 2024 (1.5.2.(a) MR) – Uitgesloten entiteiten; activiteitentoets
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Voldoet een groepsentiteit aan de voorwaarden van de zogenoemde activiteitentoets (artikel 2.2, lid 1, letter b WMB 2024) om te kwalificeren als ‘uitgesloten entiteit’ voor de WMB 2024, als zij binnen de groep ondersteunende diensten verleent en zij daarnaast aandelen houdt in andere (groeps)entiteiten?
Antwoord:
De activiteitentoets van artikel 2.2, lid 1, letter b, WMB 2024 bestaat uit 2 onderdelen: ‘onder 1°’ en ‘onder 2°’. Deze 2 onderdelen zijn gescheiden door het woord ‘of’, waardoor onduidelijkheid kan bestaan of een groepsentiteit voor deze activiteitentoets slaagt als een deel van haar activiteiten voldoet aan de vereisten ‘onder 1°’ en het overige deel van haar activiteiten voldoet aan de vereisten ‘onder 2°’.
Uit paragraaf 54.1 van het commentaar bij artikel 1.5.2 van de OESO-modelregels blijkt dat een groepsentiteit ook voldoet aan de vereisten van artikel 2.2, lid 1, letter b WMB 2024 als een deel van haar activiteiten binnen de reikwijdte van het ene onderdeel valt, en het overige deel binnen de reikwijdte van het andere onderdeel valt. Een dergelijke entiteit kwalificeert als uitgesloten entiteit als ook aan de overige voorwaarden wordt voldaan.
Artikel 2.2, lid 3 WMB 2024 (1.5 MR) – Uitgesloten entiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In artikel 2.2, lid 3 WMB 2024 is een fictie opgenomen op grond waarvan kort gezegd geacht wordt sprake te zijn van ondersteunende activiteiten voor de toepassing van artikel 2.2, lid 1, letter b, onder 2° WMB 2024. Artikel 2.2, lid 3 WMB 2024 heeft enkel betrekking op non-profitorganisaties. Kunt u bevestigen dat de fictie ziet op entiteiten die worden gehouden door (i) non-profitorganisatie, (ii) overheidsentiteiten of (iii) een combinatie daarvan?
Antwoord:
Nee, dit kan niet worden bevestigd. Artikel 2.2, lid 3 WMB 2024 heeft enkel betrekking op non-profitorganisaties In lijn met paragraaf 54.5 van het geconsolideerde commentaar bij artikel 1.5.2 van de OESO-modelregels kan worden bevestigd dat artikel 2.2, lid 3 WMB 2024 eveneens van toepassing is op overheidsentiteiten die ook voldoen aan de voorwaarden om als non-profitorganisatie te worden aangemerkt.
Hoofdstuk 3: Binnenlandse bijheffing
* Artikel 3.1, lid 1 en 13.1, lid 2 WMB 2024 – Berekeningen en aangiften binnenlandse bijheffing
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Moeten in Nederland gevestigde groepsentiteiten, bij het indienen in Nederland van een aangifte om verschuldigde bijheffing af te dragen, berekeningen van de verschuldigde binnenlandse bijheffing zoals bedoeld in artikel 3.2 WMB 2024 toevoegen?
Antwoord:
Nee, alle berekeningen om te bepalen of, en zo ja, hoeveel bijheffing in Nederland is verschuldigd, worden opgenomen in de BIA. Het is in Nederland niet nodig om daarnaast een separate informatie-aangifte in te dienen met berekeningen van de binnenlandse bijheffing.
De bedragen die in Nederland verschuldigd zijn als binnenlandse bijheffing, inkomen-inclusiebijheffing en onderbelastewinstbijheffing worden uiteraard wel vermeld in de belastingaangifte als bedoeld in artikel 11, lid 1 WMB 2024. Betaling van het totaalbedrag aan bijheffing vindt plaats door afdracht op (de ingediende) aangifte.
Als in Nederland geen bijheffing is verschuldigd ingevolge één of meer van genoemde 3 bijheffingsmaatregelen dan hoeft geen belastingaangifte te worden ingediend als bedoeld in artikel 11, lid 1 WMB 2024.
* Artikel 3.2 WMB 2024 (Box 3.1 QDMTT SH) – Doorwerking lokale financiële verslaggevingsstandaard bij berekening overwinst & gecorrigeerde betrokken belastingen
Publicatiedatum: juni 2026
Laatst geactualiseerd:-
Vraag:
Worden voor de berekening van de binnenlandse bijheffing, op grond van artikel 3.2, lid 3 WMB 2024, de aan de binnenlandse bijheffing ten grondslag liggende elementen (zoals de in artikel 8.2, lid 4 WMB 2024 opgenomen overwinst en de gecorrigeerde betrokken belastingen), vastgesteld op basis van de lokale financiële verslaggevingsstandaard?
Antwoord:
Ja, artikel 3.2 WMB 2024 regelt dat voor de berekening van de binnenlandse bijheffing de overwinst wordt bepaald in overeenstemming met de lokale financiële verslaggevingsstandaard. Dit geldt ook voor de onderliggende elementen, op voorwaarde dat ook aan de overige voorwaarden van artikel 3.2, lid 3 WMB 2024 wordt voldaan.
Artikel 3.2, lid 1 en artikel 8.2, lid 2 en 5 WMB 2024 (5.2.3 MR) – Rangorde heffingsmaatregelen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Wordt ten aanzien van in Nederland gevestigde groepsentiteiten binnenlandse bijheffing geheven in de situatie dat de uiteindelijkemoederentiteit van de groep in Nederland is gevestigd en de inkomen-inclusiemaatregel toepast?
Antwoord:
Ja, ten aanzien van in Nederland gevestigde groepsentiteiten wordt op grond van artikel 3.1 en artikel 3.2, lid 1 WMB 2024 een eventueel verschuldigde bijheffing bij wijze van binnenlandse bijheffing geheven, ook in de situatie dat de uiteindelijkemoederentiteit in Nederland is gevestigd en belastingplichtig is voor de inkomen-inclusiemaatregel.
Deze (kwalificerende) binnenlandse bijheffing komt op grond van artikel 4.3, lid 2 WMB 2024 en 8.2, lid 2 en 5 WMB 2024 in mindering op het bedrag dat volgens de inkomen-inclusiemaatregel wordt geheven. Op grond van artikel 4.3, lid 2 WMB 2024 kan verrekening van het bedrag van de kwalificerende binnenlandse bijheffing niet leiden tot een negatief bedrag aan bijheffing dat onder de inkomen-inclusiemaatregel wordt geheven.
De binnenlandse bijheffing is geen onderdeel van de rule order die de OESO-modelregels in hoofdstuk 2 voorschrijven. Doordat een eventuele binnenlandse bijheffing in mindering wordt gebracht op het bedrag dat volgens de inkomen-inclusiemaatregel wordt geheven, gaat de binnenlandse bijheffing ten aanzien van in Nederland gevestigde groepsentiteiten altijd vooraf aan een bijheffing volgens de inkomen-inclusiemaatregel. Eventuele bijheffing volgens de inkomen-inclusiemaatregel kan worden voorkomen door in de BIA de kwalificerende binnenlandse bijheffing veilige haven toe te passen voor Nederland.
Artikel 3.2 lid 3 en 8.13 lid 3 en 4 WMB 2024 (10.1.1 MR) – Binnenlandse bijheffing; te gebruiken financiële verslaggevingsstandaard (EU-IFRS)
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Op grond van welke financiële verslaggevingsstandaard moet de kwalificerende binnenlandse bijheffing worden berekend, als binnen een multinationale groep voor één Nederlandse groepsentiteit uitsluitend financiële verslaggeving op basis van EU-IFRS beschikbaar is, terwijl alle andere Nederlandse groepsentiteiten beschikken over financiële verslaggeving zowel op basis van EU-IFRS als op basis van Dutch GAAP?
Antwoord:
Dan moet voor de berekening van de binnenlandse bijheffing worden gebruikgemaakt van financiële verslaggeving volgens EU-IFRS.
Dit volgt voor verslagjaren vanaf 2025 uit artikel 3.2, lid 3 en 8.13, lid 3 en 4 WMB 2024. Op grond van deze bepalingen moet de binnenlandse bijheffing worden berekend aan de hand van díe lokale financiële verslaggevingsstandaard die voor elke in Nederland gevestigde groepsentiteit beschikbaar is. Dutch GAAP en EU-IFRS kwalificeren beide als lokale financiële verslaggeving, maar alleen ten aanzien van EU-IFRS geldt dat er financiële verslaggeving van alle in Nederland gevestigde groepsentiteiten is opgesteld op basis van die lokale verslaggevingsstandaard. De aldus berekende binnenlandse bijheffing kwalificeert overigens voor de kwalificerende binnenlandse bijheffing veilige haven van artikel 8.13 WMB 2024.
Voor verslagjaar 2024 volgt uit de OESO-richtsnoeren van juli 2023 dat, om gebruik te kunnen maken van de kwalificerende binnenlandse bijheffing veilige haven (artikel 8.13 WMB 2024) in de geschetste situatie, de binnenlandse bijheffing moet zijn berekend op basis van EU-IFRS.
Artikel 3.2, lid 3 en 8.13, lid 3 en 4 WMB 2024 (10.1.1 MR) – Binnenlandse bijheffing; te gebruiken financiële verslaggevingsstandaard, verplicht opstellen van financiële verslaggeving?
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Kan het voorkomen dat financiële verslaggeving moet worden opgesteld volgens een bepaalde lokale financiële verslaggevingsstandaard uitsluitend om te voldoen aan verplichtingen bij het berekenen van de binnenlandse bijheffing, of voor toepassing van de binnenlandse bijheffing veilige haven?
Antwoord:
Nee. Als niet alle in Nederland gevestigde groepsentiteiten beschikken over financiële verslaggeving op basis van dezelfde lokale financiële verslaggevingsstandaard dan wordt voor de berekening van de binnenlandse bijheffing – die bovendien kwalificeert voor toepassing van de binnenlandse bijheffing veilige haven – teruggevallen op de hoofdregel voor Pijler 2 en wordt de financiële verslaggevingstandaard gebruikt van de geconsolideerde jaarrekening van de groep. De OESO heeft dit in haar richtsnoeren van juli 2023 duidelijk gemaakt1.
1 Par 18 OECD (2023), Tax Challenges Arising from the Digitalisation of the Economy – Administrative Guidance on the Global Anti-Base Erosion Model Rules (Pillar Two), July 2023, OECD/G20 Inclusive Framework on BEPS, OECD, Paris.
Artikel 3.2, lid 3 en 8.13, lid 3 en 4 WMB 2024 (OESO-richtsnoeren 17 juli 2023) – Binnenlandse bijheffing; te gebruiken financiële verslaggevingsstandaard als niet alle groepsentiteiten over dezelfde lokale financiële verslaggevingsstandaard beschikken
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Moeten de Nederlandse groepsentiteiten van een groep waarvan de uiteindelijkemoederentiteit is gevestigd in de UK, de financiële verslaggevingsstandaard die is gebruikt voor de geconsolideerde groepsjaarrekening (IFRS) hanteren voor de berekening van de binnenlandse bijheffing in Nederland op grond van artikel 3.2 WMB 2024, gegeven de volgende omstandigheden:
-
alle Nederlandse groepsentiteiten beschikken over financiële verslaggeving op basis van IFRS, voor de geconsolideerde jaarrekening van de groep,
-
een deel van de Nederlandse groepsentiteiten beschikt over financiële verslaggeving op basis van Dutch GAAP, omdat zij op basis van die standaard enkelvoudige cijfers bij de Kamer van Koophandel deponeren,
-
de rest van de Nederlandse groepsentiteiten beschikt over financiële verslaggeving op basis van EU-IFRS, omdat zij op basis van die standaard enkelvoudige cijfers bij de Kamer van Koophandel deponeren.
Antwoord:
Ja, op grond van artikel 3.2, lid 3 WMB 2024 en artikel 8.13, lid 3 en 4 WMB 2024 moeten de Nederlandse groepsentiteiten van de betreffende multinationale groep de financiële verslaggevingsstandaard die is gebruikt voor de geconsolideerde groepsjaarrekening van de uiteindelijkemoederentiteit van de groep hanteren voor de berekening van de binnenlandse bijheffing in Nederland.
In Nederland kwalificeert zowel Dutch GAAP als EU-IFRS als ‘lokale financiële verslaggevingsstandaard’ zoals bedoeld in artikel 8.13, lid 8 WMB 2024.
Zowel ten aanzien van Dutch GAAP als ten aanzien van EU-IFRS wordt voldaan aan het vereiste van artikel 8.13, lid 4 WMB 2024 dat niet alle in Nederland gevestigde groepsentiteiten over financiële verslaggeving op basis van deze (lokale) verslaggevingsstandaard beschikken.
Nu niet door alle in Nederland gevestigde groepsentiteiten wordt voldaan aan de eisen van artikel 8.13, lid 3 WMB 2024, moet de binnenlandse bijheffing op basis van artikel 8.13, lid 4 WMB 2024 worden berekend aan de hand van de financiële verslaggevingsstandaard die is gebruikt bij het opstellen van de geconsolideerde jaarrekening van de uiteindelijkemoederentiteit: namelijk IFRS.
Artikel 3.2, lid 3 en 8.13, lid 3 en 4 WMB 2024 (10.1.1 MR) – Binnenlandse bijheffing; te gebruiken financiële verslaggevingsstandaard
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Op grond van welke financiële verslaggevingsstandaard moet de kwalificerende binnenlandse bijheffing worden berekend als binnen een multinationale groep voor alle Nederlandse groepsentiteiten zowel financiële verslaggeving op basis van Dutch GAAP beschikbaar heeft, als financiële verslaggeving op basis van EU-IFRS?
Antwoord:
Dan moet voor de berekening van de binnenlandse bijheffing worden gebruikgemaakt van de financiële verslaggeving op basis van Dutch GAAP. Dit volgt uit artikel 3.2, lid 3 WMB 2024:
-
“Ingeval de financiële verslaggeving van alle in Nederland gevestigde groepsentiteiten is opgesteld op basis van verschillende lokale financiële verslaggevingsstandaarden, wordt de overwinst berekend op basis van de financiële verslaggeving die niet is opgesteld volgens IFRS of IFRS zoals goedgekeurd door de EU …”.
Zie ook vraag “Onderwerp: Binnenlandse bijheffing; te gebruiken financiële verslaggevingsstandaard als niet alle groepsentiteiten over dezelfde lokale financiële verslaggevingsstandaard beschikken”, waar ten aanzien van geen van beide verslaggevingsstandaarden wordt voldaan aan het vereiste dat alle in Nederland gevestigde groepsentiteiten financiële verslaggeving hebben opgesteld op basis van die verslaggevingsstandaard. Op grond van artikel 3.2, lid 3 en 8.13, lid 4, letter a WMB 2024 wordt de binnenlandse bijheffing voor de in Nederland gevestigde groepsentiteiten dan berekend op basis van de verslaggevingsstandaard die is gebruikt voor de groepsjaarrekening. De aldus berekende binnenlandse bijheffing kwalificeert overigens voor de kwalificerende binnenlandse bijheffing veilige haven van artikel 8.13 WMB 2024.
Artikel 3.2, lid 4 WMB 2024 (geconsolideerd OESO-commentaar) – Te gebruiken valuta bij de berekening van de binnenlandse bijheffing
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In welke valuta moet de binnenlandse bijheffing voor in Nederland gevestigde groepsentiteiten worden berekend?
Antwoord:
Dat hangt af van de financiële verslaggevingsstandaard die voor de berekening van de binnenlandse bijheffing wordt gehanteerd.
Als na toepassing van artikel 3.2, lid 3 WMB 2024 de binnenlandse bijheffing wordt berekend op basis van de financiële verslaggevingsstandaard van de uiteindelijkemoederentiteit van de groep, dan wordt de binnenlandse bijheffing berekend in de financiële verslaggevingsvaluta van de groepsjaarrekening (of een andere geaccepteerde of geautoriseerde verslaggevingsstandaard, als artikel 3.2, lid 2 WMB 2024 van toepassing is).
Als na toepassing van artikel 3.2, lid 3 WMB 2024 de binnenlandse bijheffing wordt berekend op basis van een lokale financiële verslaggevingsstandaard, wordt de binnenlandse bijheffing berekend in euro’s. Dit kan anders zijn als niet alle in Nederland gevestigde groepsentiteiten de euro als munteenheid hanteren bij het opstellen van deze lokale financiële verslaggeving. In dat geval wordt de binnenlandse bijheffing naar keuze van de informatieaangifte-indienende groepsentiteit berekend in euro’s dan wel in de financiële verslaggevingsvaluta van de groepsjaarrekening.
Deze keuze geldt voor een periode van 5 verslagjaren. De entiteiten die in hun lokale financiële verslaggeving een andere munteenheid gebruiken dan de munteenheid waarin de binnenlandse bijheffing – naar keuze – wordt berekend, moeten bij de translatie naar die andere valuta de conversieregels toepassen die zijn voorgeschreven in de toegepaste lokale financiële verslaggevingsstandaard die wordt gebruikt voor de binnenlandse bijheffing-berekeningen.
Deze conversieregels zijn van toepassing ongeacht de in artikel 1.4, lid 2 WMB 2024 voorgeschreven conversieregels voor het omrekenen van een binnenlandse bijheffing voor betalingsdoeleinden.
Hoofdstuk 4: Inkomen-inclusiebijheffing
Artikel 4.1 WMB 2024 (2.1 MR) – Betalingen onder Pijler 2 ten behoeve van belastingplichtige groepsentiteit
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Voorziet de WMB 2024 in een regeling voor de situatie dat een in Nederland gevestigde groepsentiteit bijheffing verschuldigd is (op basis van bijvoorbeeld de inkomen-inclusiebijheffing) ten aanzien van laagbelaste groepsentiteiten, maar niet over voldoende financiële middelen beschikt om de bijheffing te betalen?
Antwoord:
Nee, de WMB 2024 voorziet niet in een regeling waarin de belastingplichtige entiteit (financiële) middelen verkrijgt om de bijheffing te betalen ten aanzien van een groepsentiteit. Uit de WMB 2024 blijkt wie de belastingplichtige is en dus de bijheffing moet voldoen.
Daarbij geldt ook dat, op basis van artikel 41a van de Invorderingswet 1990, iedere groepsentiteit die in het verslagjaar deel uitmaakt of uitmaakte van de multinationale of binnenlandse groep, hoofdelijk aansprakelijk is voor de verschuldigde minimumbelasting (al zal in eerste instantie worden ingevorderd bij de in Nederland gevestigde entiteiten).
Het is aan de multinationale of binnenlandse groep hoe de belastingplichtige groepsentiteit wordt voorzien van de liquiditeiten om de verschuldigde belasting te kunnen voldoen. De fiscale kwalificatie van de boekhoudkundige verwerking voor, bijvoorbeeld, de vennootschapsbelasting (bijvoorbeeld of de doorbelasting zakelijk is) en btw hangt af van de feiten en omstandigheden van een specifieke casus.
Artikel 4.1, lid 2 WMB 2024 (2.1.3 MR) – Kwalificerende landen transitional peer review
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Is er een overzicht van landen die een kwalificerende inkomen-inclusiemaatregel en/ of een kwalificerende binnenlandse bijheffing in hun nationale wetgeving hebben ingevoerd? En, als een kwalificerende binnenlandse bijheffing is ingevoerd, of deze ook voldoet aan de (aanvullende) voorwaarden voor toepassing van de kwalificerende binnenlandse bijheffing veilige haven?
Antwoord:
De OESO heeft op 15 januari 2025 een zogenoemd Central Record gepubliceerd waarin de tijdelijke kwalificerende status van de door landen ingevoerde (i) inkomen-inclusiemaatregel, (ii) binnenlandse bijheffing, en (iii) binnenlandse bijheffing veilige havenregel is gepubliceerd. Dit Central Record is een bevestiging van de tijdelijke kwalificerende status van de door de opgenomen landen ingevoerde regelgeving. Het betreft een tijdelijke kwalificerende status, totdat het door de OESO gecoördineerde peer-reviewproces volledig zal zijn afgerond. De tijdelijke kwalificerende status zal evenwel niet met terugwerkende kracht kunnen worden ingetrokken.
De lijst zal periodiek worden bijgewerkt en gepubliceerd op de internetsite van de OESO.
Dat een land niet is opgenomen in het Central Record betekent overigens niet per se dat het land geen kwalificerende regelgeving heeft ingevoerd. Mogelijk is, ten tijde van de publicatie van het Central Record, het peer-reviewproces voor dat land nog niet geïnitieerd of afgerond.
Zie voor de status van Cyprus ook vraag: “Artikel 1.2, lid 8 WMB 2024 – Status inkomen-inclusiebijheffing Cyprus”
Hoofdstuk 5: Onderbelastewinstbijheffing
Over dit onderwerp zijn nog geen vragen gesteld.
Hoofdstuk 6: Bepaling van het kwalificerende inkomen of verlies
* Artikel 6.1 WMB 2024 (3.1.2 MR) – Inkomen-inclusiemaatregel en onderbelastewinstmaatregel; te gebruiken financiële verslaggevingsstandaard
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Indien de multinationale groep of binnenlandse groep meer dan één set geconsolideerde jaarrekening opstelt (bijvoorbeeld volgens US GAAP en IFRS), welke set geconsolideerde jaarrekening moet dan worden gebruikt voor de toepassing van de inkomen‑inclusiemaatregel en de onderbelastewinstmaatregel?
🌐 Antwoord:
De groep kan zelf bepalen welke set geconsolideerde jaarrekening wordt gebruikt voor de toepassing van de inkomen‑inclusiemaatregel en de onderbelastewinstmaatregel, op voorwaarde dat zij bij het uitvoeren van de WMB 2024 van jaar tot jaar consequent dezelfde set geconsolideerde jaarrekening gebruikt.
Artikel 6.1, lid 1 WMB 2024 (3.1.1. MR) – Aftrek managementvergoedingen bij netto winstbepaling
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Komen managementvergoedingen in aftrek bij het bepalen van de nettowinst voor Pijler 2 als deze in de jaarrekening ná Profit before income tax zijn geboekt?
Antwoord:
Ja. Managementvergoedingen worden voor commerciële doeleinden in de regel als operationele kosten above the line geboekt, dus vóór Profit before income tax.
Soms worden deze vergoedingen echter ná Profit before income tax geboekt. Deze wijze van presenteren doet echter niet af aan het feit dat de managementvergoedingen naar hun aard onderdeel uitmaken van de operationele kosten en dus in aftrek komen van de nettowinst voor Pijler 2.
* Artikel 6.1, lid 1 en 6.2, lid 1 WMB 2024 (3.1.2 en 3.2.1 MR) – Correcties voor de bepaling van het kwalificerende inkomen of verlies
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Moet het inkomen uit, en moeten de dividenden afkomstig van een belang, niet zijnde een groepsmaatschappij, worden uitgesloten van het netto inkomen of verlies van een groepsentiteit, wanneer die groepsentiteit de investering in haar eigen financiële jaarrekening verwerkt volgens de kostprijs methode, maar de multinationale groep verplicht is de investering in de geconsolideerde jaarrekening van de uiteindelijke moederentiteit te verwerken volgens de vermogensmutatiemethode?
🌐 Antwoord:
Ja. Artikel 6.1, lid 1 WMB 2024 stelt dat de nettowinst of het nettoverlies van een groepsentiteit moet worden bepaald volgens de financiële verslaggevingsstandaard die is gebruikt bij het opstellen van de geconsolideerde jaarrekening van de uiteindelijke moederentiteit.
Op grond van artikel 6.2, lid 1, letter c WMB 2024 wordt het aandeel van de groepsentiteit in de winst of het verlies van de investering uitgesloten bij het bepalen van de nettowinst of het nettoverlies van de dochtermaatschappij voor de berekening van het kwalificerende inkomen of verlies. Dit draait de initiële opname van de winst voor verslaggevingsdoeleinden onder de vermogensmutatiemethode effectief terug. Daarnaast moeten alle dividenden van het belang die in het resultaat van de dochtermaatschappij zijn opgenomen, worden geëlimineerd.
Voorbeeld: een multinationale groep die actief is in meerdere jurisdicties heeft een dochtermaatschappij (“SubCo 1”) die een investering houdt in een buitenlandse vennootschap (“A Co”), die geen groepsentiteit is. SubCo 1 bezit 15% van A Co. SubCo 2, een andere dochtermaatschappij van de multinationale groep, bezit 10% van A Co. In hun afzonderlijke financiële jaarrekeningen verwerken SubCo 1 en SubCo 2 de investering volgens de kostprijs methode, zoals vereist onder de toepasselijke financiële verslaggevingsstandaard. Omdat het totale belang van de multinationale groep in A Co echter meer dan 20% bedraagt, past de multinationale groep in haar geconsolideerde financiële jaarrekening de vermogensmutatiemethode toe.
Als gevolg hiervan wordt de investering in A Co opnieuw gewaardeerd volgens de vermogensmutatiemethode overeenkomstig artikel 6.1, lid 1 WMB 2024, en worden alle inkomsten uit A Co en alle dividenden van A Co uitgesloten bij het bepalen van het nettoresultaat van SubCo 1 en SubCo 2.
* Artikel 6.1, lid 2 WMB 2024 (3.1.3 MR) –Permanente verschillen van meer dan € 1 miljoen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe wordt de drempel van € 1 miljoen van artikel 6.1, lid 2, letter c WMB 2024, toegepast?
🌐 Antwoord:
Artikel 6.1, lid 2, letter c WMB 2024 is van toepassing op het geaggregeerde bedrag aan permanente verschillen die voortvloeien uit de toepassing van een bepaald beginsel of een bepaalde standaard op posten die afwijkt van het beginsel of de standaard die wordt toegepast in de geconsolideerde jaarrekeningen. Wanneer bijvoorbeeld de financiële verslaggevingsstandaard die wordt toegepast op grond van artikel 6.1, lid 2 WMB 2024 een andere standaard hanteert voor het onderscheid tussen vreemd vermogen en eigen vermogen, worden alle rente uitgaven voor alle instrumenten die verschillend worden behandeld meegenomen bij de toepassing van de drempel van € 1 miljoen. Als de op grond van artikel 6.1, lid 2 WMB 2024 toegepaste financiële verslaggevings-standaard ook een andere standaard bevat voor een ander permanent verschil, dan wordt de impact van die afwijkende standaard afzonderlijk beoordeeld voor de toepassing van de drempel van € 1 miljoen.
* Artikel 6.2 en 6.8 WMB 2024 (3.2.3 en 10.1 MR) – Winstdelende lening: kwalificatie op basis van de financiële verslaggevingsstandaard als eigen of vreemd vermogen en gevolgen
Publicatiedatum: juni 2026
Laatst geactualiseerd:-
Vraag:
Worden passiva die in de jaarrekening als vreemd vermogen worden gepresenteerd ook voor Pijler 2 als vreemd vermogen aangemerkt.
Antwoord:
Ja, als een vermogensverstrekking in de commerciële cijfers wordt gepresenteerd als vreemd vermogen, dan is het voor Pijler 2 ook vreemd vermogen, ongeacht specifieke civielrechtelijk en/of economische kenmerken.
* Artikel 6.2, lid 1 WMB 2024 (3.2.1(e) MR) – Berekening correctie op het kwalificerend inkomen bij toepassing van artikel 6.2 lid 1, letter e WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Moet bij een reorganisatie in de zin van artikel 9.3 WMB 2024, tussen groepsentiteiten die tot dezelfde multinationale groep behoren, de hoogte van de uitgesloten winst of het uitgesloten verlies zoals bedoeld in artikel 6.2, lid 1, letter e WMB 2024 op basis van het at arm’s-length beginsel worden bepaald?
Antwoord:
Nee. Als sprake is van een reorganisatie in de zin van artikel 9.3, lid 5, letter a WMB 2024 (een fiscaal geruisloze reorganisatie), terwijl wel een resultaat ten aanzien van de transactie is opgenomen in de financiële verslaggeving, moet op grond van artikel 6.2, lid 1, letter e WMB 2024 en artikel 9.3, lid 2 WMB 2024 dit resultaat worden uitgesloten bij de berekening van het kwalificerende inkomen van de overdragende groepsentiteit, en moet het kwalificerende inkomen van de verkrijgende groepsentiteit te worden bepaald aan de hand van de boekwaarden van de overdragende entiteit ten tijde van de overdracht. Beide correcties bewerkstelligen dat een reorganisatie geruisloos is. Artikel 9.3, lid 3 WMB 2024 regelt dat beide correcties niet plaatsvinden voor zover (een deel van) de reorganisatie toch wordt onderworpen aan belastingheffing in de staat van de overdragende entiteit.
Toepassing van het arm’s length beginsel (artikel 6.4 WMB 2024), leidt er enkel toe dat de uitgesloten winst of het uitgesloten verlies hoger of lager uitvalt en heeft daarmee dus géén gevolgen.
* Artikel 6.2 lid 1 WMB 2024 (3.2.1(f) MR) – Asymmetrische valutaresultaten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Wat wordt verstaan onder asymmetrische valutaresultaten zoals opgenomen in artikel 6.2, lid 1, letter f WMB 2024?
Antwoord:
Valutaresultaten in de financiële verslaggeving maken in beginsel deel uit van het kwalificerend inkomen. De relevante valuta hierbij is de valuta waarin de resultatenrekening luidt, die wordt gebruikt als startpunt voor de berekening van het kwalificerend inkomen van een groepsentiteit (artikel 6.1, lid 1 WMB 2024). Indien de valuta gebruikt voor het opstellen van de financiële verslaggeving dezelfde is als de valuta die wordt gebruikt voor het bepalen van de fiscale resultaten in een land, zou men kunnen spreken van een symmetrisch valutaresultaat. Ook indien een dergelijk valutaresultaat onbelast zou blijven op basis van lokale belastingregels is het in lijn met het doel en strekking van de WMB 2024 om dit resultaat niet te corrigeren, en in aanmerking te nemen bij de berekening van het kwalificerende inkomen.
Echter, bij een verschil in de financiële verslaggevingsvaluta en de fiscale valuta kan sprake zijn van een asymmetrisch valutaresultaat – een onbedoelde verstoring die artikel 6.2, lid 1, letter f WMB 2024 beoogt te corrigeren. Om deze verstoring tegen te gaan, bevat artikel 6.2, lid 1, letter f en lid 2, letter e WMB 2024 een specifieke regeling om bepaalde valutaresultaten uit te sluiten voor de bepaling van het kwalificerende inkomen. Hierbij moet aan verschillende voorwaarden worden voldaan. Ten eerste moet de financiële verslaggevingsvaluta verschillen van de fiscale valuta. Ten tweede moet het valutaresultaat voortkomen uit één van de vier in artikel 6.2, lid 2, letter e WMB 2024 benoemde gevallen. Als aan deze beide voorwaarden is voldaan, is sprake van een asymmetrisch valutaresultaat dat moet worden uitgesloten bij de berekening van het kwalificerende inkomen.
* Artikel 6.2, lid 1 WMB 2024 (3.2.1(b) MR) – Beoordeling portfoliobelang
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Is de beoordeling of een belang in een entiteit een portfoliobelang, gebaseerd op het totale belang dat door de multinationale of binnenlandse groep wordt gehouden, of op het indirecte belang van de uiteindelijke moederentiteit in dat belang? Bij wijze van voorbeeld: als de uiteindelijke moederentiteit 80% bezit van CE 1 en 80% van CE 2, en zowel CE 1 als CE 2 elk 5% van de belangen in Entiteit A houden, vormen de door CE 1 en CE 2 gehouden belangen dan portfoliobelangen?
🌐 Antwoord:
Een portfoliobelang wordt gedefinieerd op basis van het totale belang dat de multinationale groep of binnenlandse groep in een entiteit houdt. De belangen die voor dit doel worden samengevoegd, zijn de belangen die rechtstreeks worden gehouden door een entiteit van de multinationale of binnenlandse groep, en niet het indirecte eigendomspercentage van de uiteindelijke moederentiteit in die belangen. In het voorbeeld zijn de belangen in Entiteit A die door CE 1 en CE 2 worden gehouden geen portfoliobelangen, omdat CE 1 en CE 2 samen (rechtstreeks) 10% houden (dat wil zeggen: niet minder dan 10%) van de belangen in Entiteit A.
* Artikel 6.2, lid 1 WMB 2024 (3.2.1(b) MR) – Beoordeling portfoliobelang
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Wordt bij de beoordeling of een belang een portfoliobelang is, rekening gehouden met aandelen die een groepsentiteit indirect houdt? Bijvoorbeeld: als de uiteindelijke moederentiteit 100% van CE 1 (een groepsentiteit van een multinationale groep) bezit en een belang van 40% houdt in Entiteit A dat wordt verwerkt volgens de vermogensmutatiemethode, en CE 1 een belang van 6% houdt in Entiteit B terwijl Entiteit A een belang van 70% houdt in Entiteit B, vormt het door CE 1 gehouden belang in Entiteit B dan een portfoliobelang?
🌐 Antwoord:
De beoordeling of een belang een portfoliobelang is, is gebaseerd op de directe belangen die door de multinationale groep of binnenlandse groep worden gehouden. In het voorbeeld vormen de door CE 1 gehouden belangen in Entiteit B dus een portfoliobelang, omdat de door deze groep direct gehouden belangen minder dan 10% bedragen, ongeacht dat deze groep indirect 28% van de belangen in Entiteit B houdt via Entiteit A.
* Artikel 6.2, lid 1 WMB 2024 (3.2.1(f) MR) – Financiële verslaggevingsvaluta
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Verwijst de term “financiële verslaggevingsvaluta” in artikel 6.2, lid 1 WMB 2024 en in de definitie van asymmetrisch valutaresultaat in artikel 6.2, lid 2, letter e WMB 2024 naar de functionele valuta van de betreffende groepsentiteit, of naar de valuta die wordt gebruikt in de geconsolideerde jaarrekening van de uiteindelijke moederentiteit?
🌐 Antwoord:
De term “financiële verslaggevingsvaluta” in artikel 6.2, lid 2 WMB 2024 verwijst naar de functionele valuta die door de groepsentiteit wordt gebruikt in haar eigen financiële administratie, en niet naar de presentatievaluta die wordt gebruikt in de geconsolideerde jaarrekening van de uiteindelijke moederentiteit.
* Artikel 6.2, lid 1 WMB 2024 (3.1.2(a) MR) – Invloed niet kwalificeren belasting als ‘betrokken belasting’ op het kwalificerend inkomen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Wordt een belasting die geen betrokken belasting is zoals bedoeld in artikel 7.1, lid 1 WMB 2024, gecorrigeerd op het kwalificerend inkomen overeenkomstig artikel 6.2, lid 1, letter a WMB 2024?
Antwoord:
Nee, tenzij sprake is van een bijheffing als gevolg van Pijler 2-regels, of van een niet-kwalificerende restitueerbare imputatiebelasting.
Artikel 6.2, lid 1, letter a WMB 2024 geeft aan dat om tot het kwalificerend inkomen te komen het nettoresultaat van een groepsentiteit gecorrigeerd moet worden met de ‘nettobelastinglast’. Kortgezegd bestaat deze nettobelastinglast uit:
-
de betrokken belastingen, inclusief baten in verband met de vorming van actieve belastinglatenties voor een verlies in een verslagjaar,
-
belastinglasten als gevolg van Pijler 2-regels,
-
belastinglasten ter zake van niet-kwalificerende restitueerbare imputatiebelastingen.
Eventuele andere belastingen worden niet gecorrigeerd op het nettoresultaat en maken dus deel uit van het kwalificerend inkomen.
Artikel 6.2, lid 1 WMB 2024 (3.2.1(f) MR) – Kwalificeren voor de Vpb belastbare valutaverschillen van een vaste inrichting als asymmetrische valutaverschillen?
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Stel dat een vaste inrichting haar verslaggeving voert in een andere valuta dan de hoofdentiteit waar zij de vaste inrichting van is. Eventuele valutaresultaten zijn in Nederland dan niet uitgesloten voor de bepaling van het belastbaar bedrag in het kader van de vennootschapsbelasting. Kwalificeren zulke valutaresultaten voor de WMB 2024 als asymmetrische valutaresultaten?
Antwoord:
Dit geldt niet zonder meer. Dit kan alleen het geval zijn als de hoofdentiteit een financiële verslaggevingsvaluta heeft die verschilt van de fiscale valuta. Dit blijkt uit de eerste zin van de definitie van asymmetrische valutaresultaat.
Artikel 6.2, lid 2 letter e WMB 2024 definieert asymmetrische valutaresultaten als volgt:
“een valutawinst of valutaverlies van een entiteit waarvan de financiële verslaggevingsvaluta en fiscale valuta verschillen en welke winst of welk verlies:
-
in aanmerking is genomen bij de berekening van de belastbare winst van een groepsentiteit en toerekenbaar is aan wisselkoersfluctuaties tussen de financiële verslaggevingsvaluta en de fiscale valuta van die groepsentiteit;
-
in aanmerking is genomen bij de berekening van de nettowinst of het nettoverlies van een groepsentiteit en toerekenbaar is aan wisselkoersfluctuaties tussen de financiële verslaggevingsvaluta en de fiscale valuta van die groepsentiteit;
-
in aanmerking is genomen bij de berekening van de nettowinst of het nettoverlies van een groepsentiteit en toerekenbaar is aan wisselkoersfluctuaties tussen een buitenlandse valuta en de financiële verslaggevingsvaluta van die groepsentiteit; of
-
toerekenbaar is aan wisselkoersfluctuaties tussen een buitenlandse valuta en de fiscale valuta van die groepsentiteit, ongeacht of dergelijke valutawinsten of -verliezen deel uitmaken van de belastbare winst;”
Artikel 6.2, lid 1 WMB 2024 (3.2.1(i) MR) – Pensioenbetalingen aan voormalig werknemers
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In artikel 6.2, lid 1, letter i WMB 2024 staat dat het kwalificerend inkomen of verlies wordt gecorrigeerd met de aangegroeide pensioenlasten. Wat betekent dit voor de verwerking van pensioenuitkeringen aan voormalige medewerkers in het kwalificerend inkomen of verlies?
Antwoord:
Pensioenbetalingen aan voormalig medewerkers mogen als kosten worden meegenomen in het kwalificerend inkomen of verlies. Alleen de daadwerkelijke betalingen aan begunstigden (en de daarover verschuldigde belastingen en sociale lasten) mogen als kosten worden meegenomen in het kwalificerend inkomen of verlies, niet de toevoegingen aan voorzieningen.
* Artikel 6.2, lid 2 WMB 2024 (3.2.1 MR) –Asymmetrisch valutaresultaat niet onderworpen aan belasting
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Als het valutaresultaat niet is onderworpen aan belasting in de jurisdictie waar de groepsentiteit is gevestigd, moet het valutaresultaat, dat valt onder artikel 6.2, lid 2, letter e, onder 4° WMB 2024 van de definitie van asymmetrisch valutaresultaat, dan worden bepaald als de financiële verslaggevingsvaluta die zou zijn ontstaan als de fiscale valuta de financiële verslaggevingsvaluta zou zijn geweest?
🌐 Antwoord:
Voor toepassing van de definitie van asymmetrisch valutaresultaat moeten de financiële verslaggevingsvaluta en de fiscale valuta van de groepsentiteit verschillend zijn. Artikel 6.2, lid 2, letter e, onder 4° WMB 2024 van de definitie van asymmetrisch valutaresultaat is van toepassing ongeacht of de resultaten worden opgenomen in het belastbare inkomen en ziet op resultaten die voortvloeien uit fluctuaties in de wisselkoers tussen een derde valuta en de fiscale valuta van de groepsentiteit. De resultaten worden aangemerkt als de boekhoudkundige resultaten die zouden zijn ontstaan als de fiscale valuta de financiële verslaggevingsvaluta zou zijn geweest.
* Artikel 6.2, lid 2 WMB 2024 (3.2.1 MR) – Beleidsmatig niet-aftrekbare kosten
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Worden boetes die worden opgelegd in verband met een schending van een contract met de overheid toegevoegd aan de nettowinst of nettoverlies op grond van artikel 6.2, lid 2, letter f WMB 2024?
🌐 Antwoord:
In het algemeen vallen contractuele boetes niet onder de regel van artikel 6.2, lid 2, letter f WMB 2024; zij zijn volledig aftrekbaar onder WMB 2024. Dit uitgangspunt geldt in beginsel ook voor contractuele boetes die voortvloeien uit een contract met een overheid.
Er kunnen echter boetes of sancties zijn die door een overheid worden opgelegd in verband met een contractbreuk, maar die niet uit het contract zelf voortvloeien. Dergelijke boetes kunnen worden aangemerkt als boetes en sancties in de zin van artikel 6.2, lid 2, letter f WMB 2024. In dat geval wordt de boete of sanctie opgenomen als beleidsmatige niet aftrekbare kosten en moet deze worden toegevoegd aan de nettowinst of nettoverlies.
Artikel 6.2, lid 2 WMB 2024 – Verwerken wijziging earn-out verplichting na verkrijging
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Als een earn-out verplichting vrijvalt doordat na de overname niet aan een gestelde voorwaarde is voldaan (bijvoorbeeld de voorwaarde dat de EBITDA van de overgenomen entiteit in een bepaald jaar groter is dan het afgesproken bedrag), geldt dit dan als uitgesloten vermogenswinst?
Antwoord:
Ja, een dergelijke vrijval geldt als uitgesloten vermogenswinst zoals bedoeld in artikel 6.2, lid 2, letter c WMB 2024 in de veronderstelling dat het verslaggevingsstelsel vereist dat een dergelijke vrijval wordt meegenomen in het resultaat.
Artikel 6.2, lid 1, letter c WMB 2024 bepaalt wat voor de toepassing van dit artikel onder uitgesloten vermogenswinsten of -verliezen wordt verstaan. Het gaat hierbij in de eerste plaats om vermogenswinsten of -verliezen die tot uitdrukking komen in de nettowinst of het nettoverlies in de financiële verslaggeving van de groepsentiteit als gevolg van de waardering van een belang op reële waarde, met uitzondering van een portfoliobelang (onder 1°).
IFRS vereist bijvoorbeeld dat een verkregen belang wordt gewaardeerd op de reële waarde, waarbij ook de voorwaardelijke verplichting uit een earn-out moet worden gewaardeerd. Als het bij 1e opname lijkt dat de voorwaardelijke verplichting ‘more likely than not’ betaald, dan wordt deze dus opgenomen. Als blijkt, dat door gebeurtenissen nadien, de vergoeding toch niet betaald hoeft te worden, dan valt deze vrij door de nieuwe waardering op reële waarde. Een dergelijke vrijval wordt volgens IFRS verwerkt in het resultaat.
Het belang an sich verandert niet (de entiteit blijft bijvoorbeeld X procent van de aandelen houden). Maar de waarde in de commerciële jaarrekening van die aandelen verandert. Vandaar ook dat dit resultaat voor de WMB 2024 onder artikel 6.2, lid 2, letter c, onder 1° WMB 2024 valt (verandering van reële waarde van een belang) en niet onder artikel 6.2, lid 2, letter c, onder 3° WMB 2024 valt (winsten of verliezen van een belang dat niet langer aanwezig is).
Overigens kan een entiteit er onder voorwaarden voor kiezen om vermogenswinsten en verliezen niet uit te sluiten. Dit volgt uit het aangehaalde onder 1° en uit artikel 6.2, lid 3 WMB 2024. Deze voorwaarden zijn opgenomen in artikel 2 van het Uitvoeringsbesluit minimumbelasting 2024. Hierin staat onder meer dat het gaat om een keuze voor 5 jaar en voor alle entiteiten in een staat.
Voor de volledigheid wordt nog opgemerkt dat als de earn-out daadwerkelijk wordt betaald (en dus niet vrijvalt), er geen vermogenswinst is die hoeft te worden uitgesloten.
Artikel 6.2, lid 2 WMB 2024 – Verwerken wijziging earn-out verplichting na vervreemding
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Als een earn-out vordering vervalt, als gevolg van het niet voldoen aan een bepaalde voorwaarde na afstoten (bijv. de voorwaarde dat de EBITDA van de afgestoten entiteit in een bepaald jaar groter is dan het afgesproken bedrag), geldt dit dan als uitgesloten vermogensverlies?
Antwoord:
Ja, het vervallen van een dergelijke vordering geldt als uitgesloten vermogensverlies zoals bedoeld in artikel 6.2, lid 2, letter c WMB 2024 in de veronderstelling dat het verslaggevingsstelsel vereist dat het vervallen van de vordering wordt meegenomen in het resultaat en het niet ging om een portfoliobelang.
Artikel 6.2, lid 1, letter c, onder 3° WMB 2024 bepaalt wat voor de toepassing van dit artikel onder uitgesloten vermogenswinsten of -verliezen wordt verstaan. Het gaat in dit geval om winsten of verliezen die voortvloeien uit het niet langer aanwezig zijn van een belang, niet zijnde een portfoliobelang.
Dit resultaat hangt rechtstreeks samen met het vervreemden van het belang in een vorige periode. Het resultaat op die vervreemding in die vorige periode zou lager zijn geweest als de vordering vanuit de earn-out niet was opgenomen.
Overigens kan een entiteit er onder voorwaarden voor kiezen om vermogenswinsten en verliezen niet uit te sluiten. Dit volgt uit artikel 6.2, lid 2, letter c, onder 3° WMB 2024 en uit artikel 6.2, lid 3 WMB 2024. Deze voorwaarden zijn opgenomen in artikel 2 van het Uitvoeringsbesluit minimumbelasting 2024. Hierin staat onder meer dat het gaat om een keuze voor 5 jaar en voor alle entiteiten in een staat.
Voor de volledigheid wordt nog opgemerkt dat als de earn-out daadwerkelijk betaald wordt, er geen vermogensverlies is dat hoeft te worden uitgesloten.
* Artikel 6.2, lid 2 WMB 2024 (3.2.1.g MR) – Boetes bij te late betaling van belastingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Valt een boete, respectievelijk rente wegens te late betaling van belasting onder de definitie van “beleidsmatige niet-aftrekbare kosten” in de zin van artikel 6.2, lid 2, letter f, onder 2° WMB 2024 en zijn deze daarom onderhevig aan de drempel van EUR 50.000?
Antwoord:
Volgens artikel 6.2, lid 2, letter f, onder 2° WMB 2024 vallen onder beleidsmatig niet-aftrekbare kosten:
-
illegale betalingen, waaronder steekpenningen en smeergeld
-
boetes en sancties van in totaal € 50.000 of meer per groepsentiteit (of het equivalent in functionele valuta)
Specifiek met betrekking tot boetes voor te late betaling van belasting:
-
Boetes die worden opgelegd wegens te late betaling van belasting kwalificeren als een “boete of sanctie” in de zin van deze bepaling. Als de boete € 50.000 of meer bedraagt, is deze niet aftrekbaar voor WMB 2024 doeleinden.
-
Rentelasten die worden opgelegd wegens te late betaling van belasting vallen niet onder de definitie van een boete of sanctie en blijven aftrekbaar.
* Artikel 6.3 WMB 2024 (3.2.2 MR) – Numeriek voorbeeld op aandelen gebaseerde betalingen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kunt u een numeriek voorbeeld geven om toe te lichten hoe de keuze op grond van artikel 6.3 WMB 2024 werkt, wanneer de keuze wordt gemaakt in een verslagjaar nadat een deel van de op aandelen gebaseerde betalingen al in de financiële administratie is verwerkt?
🌐 Antwoord:
Stel dat A Co een Nederlandse groepsentiteit is van een multinationale groep die onder de reikwijdte van de Pijler 2 regelgeving valt. In Nederland mogen vennootschappen voor fiscale doeleinden de waarde van op aandelen gebaseerde betalingen op het moment van toekenning niet aftrekken, maar zij mogen wel een fiscale aftrek toepassen op basis van de waarde van de aandelen op het moment waarop de aandelenoptie wordt uitgeoefend. De financiële verslaggevingsstandaard die door de multinationale groep wordt gebruikt, vereist dat op aandelen gebaseerde betalingen worden geamortiseerd op basis van de contante waarde op het moment van de toekenning tot het moment van de uitoefening.
A Co kent een aandelenoptie toe als beloning, die binnen drie jaar kan worden uitgeoefend. De aandelenoptie heeft een waarde van € 600 op het moment van toekenning en een marktwaarde van € 800 op het moment van uitoefening in jaar 3. De financiële verwerking en de lokale fiscale behandeling van de op aandelen gebaseerde betalingen zijn als volgt:
|
Jaar |
Financiële verslaggevingsverwerking |
Lokale fiscale behandeling |
|---|---|---|
|
1 |
-200 |
– |
|
2 |
-200 |
– |
|
3 |
-200 |
-800 |
|
Totaal |
-600 |
-800 |
Uit bovenstaande tabel blijkt dat het verschil tussen de nettowinst of nettoverlies en de lokale fiscale grondslag 200 bedraagt, wat een permanent verschil vormt. Omdat de nettowinst of nettoverlies hoger is dan de fiscale grondslag, zal het effectief belastingtarief van A Co in jaar 3 worden gedrukt. Om dit te voorkomen, maakt A Co gebruik van de vijfjaarskeuze op grond van artikel 6.3 WMB 2024.
A Co maakt de keuze in jaar 2, dus nadat een deel van de op aandelen gebaseerde betalingen al in jaar 1 in de financiële administratie is verwerkt, maar vóór de uitoefening in jaar 3.
Het bedrag aan op aandelen gebaseerde betalingen dat in jaar 1 in aanmerking wordt genomen bij de berekening van het kwalificerende inkomen of verlies, is het bedrag van 200 dat in de nettowinst of nettoverlies is verwerkt.
Als de keuze in jaar 1 was gemaakt, zou het toegestane bedrag aan aftrek in het kwalificerende inkomen of verlies 0 zijn geweest, overeenkomstig de lokale fiscale grondslag. Daarom moet A Co in jaar 2 een bedrag van 200 terugnemen. Daarnaast moet de in jaar 2 in de financiële administratie opgenomen last van 200 worden geëlimineerd bij de berekening van het kwalificerende inkomen of verlies.
|
Jaar |
Nettowinst of nettoverlies |
Lokale fiscale behandeling |
Kwalificerende inkomen of verlies |
|---|---|---|---|
|
1 |
Aftrek 200 |
– |
Aftrek 200 |
|
2 (jaar van keuze) |
Aftrek 200 |
– |
Terugname 200 uit jaar 1. Vervang 200 in nettowinst of nettoverlies door 0, zodat de voor jaar 2 gelijk is aan 0. |
|
3 |
Aftrek 200 |
Aftrek 800 |
Aftrek 800 |
|
Totaal |
600 |
800 |
800 (= +200 – 200 + 0 + 800) |
Artikel 6.3, lid 1 WMB 2024 (3.2.2 MR) – Bepaling correctie fiscaal aftrekbare kosten voor op aandelen gebaseerde betalingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In het kwalificerend inkomen en verlies mogen de kosten van op aandelen gebaseerde betalingen worden verantwoord op basis van de fiscaal voor die betaling in mindering gebrachte / te brengen bedragen. De keuze om de fiscale in plaats van de commerciële kosten te verantwoorden geldt per jurisdictie en voor een periode van 5 jaar. Hoe werkt deze keuze uit als in een land (bijvoorbeeld de VS) de kosten van bepaalde kostensoorten wel aftrekbaar zijn, maar voor sommige functionarissen gelimiteerd zijn tot een bepaald maximum?
Antwoord:
Artikel 6.3, lid 1 WMB 2024 bepaalt dat voor op aandelen gebaseerde betalingen een groep per land ervoor kan kiezen om in plaats van de kosten, zoals verantwoord in de jaarrekening, de kosten zoals afgetrokken in de fiscale aangifte in mindering te brengen op het kwalificerend inkomen of verlies. Het gaat hier om de daadwerkelijk in mindering gebrachte kosten. Dit is dus na de toepassing van de limieten. Dit betekent dat als een jurisdictie aftrekbeperkingen kent, zoals een maximum per werknemer, deze beperking ook doorwerkt in de berekening van het kwalificerend inkomen.
Artikel 6.4 WMB 2024 (3.2.3 MR) – Immateriële Transfer Pricing Correcties
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wat is de materialiteitsgrens van Transfer Pricing (TP)-correcties voor P2-doeleinden?
Antwoord:
Artikel 6.4 WMB 2024 regelt dat voor de bepaling van het kwalificerende inkomen of verlies van een groepsentiteit transacties tussen groepsentiteiten, die zijn gevestigd in verschillende staten, moeten worden aangepast als deze niet voor hetzelfde bedrag zijn opgenomen in de financiële verslaggeving van die groepsentiteiten of niet in overeenstemming zijn met het at arms-length beginsel.
Artikel 6.4 WMB 2024 kent geen materialiteitsgrens en derhalve moeten alle TP-correcties worden opgenomen voor de berekening van de bijheffing.
Echter, voor het indienen van de BIA mogen TP-correcties die zien op intragroeptransacties met een geaggregeerde waarde van minder dan EUR 35 miljoen gedurende het verslagjaar niet opgegeven worden in tabel 3.2.4.1 van de BIA.1
1 pagina 77, OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – GloBE Information Return (January 2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris,
Artikel 6.6 en 7.3, lid 5 WMB 2024 (3.2.5 MR) – Latente belastingposities
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Hoe werkt artikel 7.3, lid 5, letter a WMB 2024 cijfermatig uit op latente belastingposities die voortkomen uit toepassing van artikel 6.6, lid 1 WMB 2024 in het volgende voorbeeld?
-
BV X houdt in jaar 1 een activum met een (commerciële en fiscale) boekwaarde van 100.
-
BV X kiest voor toepassing van artikel 6.6, lid 1 WMB 2024 met als gevolg dat voor de berekening van het kwalificerende inkomen of verlies van BV X niet-gerealiseerde winsten en verliezen op activa en passiva pas in aanmerking worden genomen zodra (fiscaal) realisatie plaatsvindt (realisatiebeginsel).
-
In jaar 2 stijgt de (commerciële) boekwaarde naar 200, toepassing van artikel 6.6, lid 1 WMB 2024 leidt ertoe dat deze winst niet behoort tot het kwalificerend inkomen in jaar 2.
-
In jaar 3 vindt fiscale realisatie plaats voor een waarde van 300 (tegen een tarief van 20%).
-
In jaar 4 vindt realisatie plaats voor financiële verslaggevingsdoeleinden voor een waarde van 300.
Antwoord:
In jaar 3 wordt als gevolg van de verkoop 200 aan fiscale winst behaald. Deze winst leidt tot een acute belastinglast van 40 (20% van 200).
Commercieel wordt de in jaar 3 behaalde fiscale winst pas in jaar 4 gerealiseerd. Dit is een tijdelijk verschil, waarvoor voor commerciële financiële verslaggevingsdoeleinden een belastinglatentie zal worden gevormd. Het feit dat deze winst uit verkoop in jaar 3 commercieel pas in jaar 4 tot commerciële winst leidt, resulteert er commercieel in dat deze opbrengst als (bijvoorbeeld) vooruit ontvangen omzet wordt verantwoord. Fiscaal bedraagt deze passiefpost ultimo jaar 3 nihil, commercieel bedraagt deze passiefpost ultimo jaar 3 200. Dit verschil leidt op basis van reguliere accountingprincipes tot de vorming van een actieve belastinglatentie van 40 (20% van 200).
Voor WMB 2024-doeleinden wordt deze actieve belastinglatentie herrekend tegen het minimumtarief op basis van artikel 7.3, lid 2 WMB 2024 (15% van 200 is 30). Deze actieve belastinglatentie wordt in jaar 4 afgeboekt voor 40 (herrekend voor WMB 2024-doeleinden naar 30).
* Artikel 6.6, lid 1 en 9.2, lid 3 WMB 2024 (3.2.5 en 6.2.1(c) MR) – Doorwerking keuze ex artikel 6.6 lid 1 WMB 2024 na overname
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
De informatieaangifte-indienende groepsentiteit opteert voor de groepsentiteiten in jurisdictie X voor toepassing van artikel 6.6, lid 1 WMB 2024 (bepalen kwalificerend inkomen en verlies op realisatie basis bij waardering op reële waarde). Deze keuze geldt op grond van artikel 13.2, lid 1 WMB 2024 in principe voor de periode van 5 jaar. Als één van de groepsentiteiten in jurisdictie X wordt overgedragen aan een andere groep die binnen de reikwijdte van Pijler 2 valt, is de overnemende groep dan gebonden aan de door de overdragende groep gemaakte keuze om artikel 6.6 WMB 2024 toe te passen ten aanzien van de groepsentiteiten die zijn gevestigd in jurisdictie X?
Antwoord:
De OESO heeft toegezegd om nadere richtsnoeren te publiceren over de doorwerking van gemaakte keuzes als een groepsentiteit tot een andere groep gaat behoren die binnen de reikwijdte van Pijler 2 valt.
Artikel 6.6, lid 4 WMB 2024 (3.2.5(c) MR) – Gevolgen van het herroepen van de keuze artikel 6.6, lid 1 WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wat is het gevolg voor de berekening van het kwalificerende inkomen of verlies in een verslagjaar als de informatieaangifte-indienende groepsentiteit de keuze om artikel 6.6, lid 1 WMB 2024 toe te passen, herroept na de keuzeperiode van 5 jaar?
Antwoord:
Als de informatieaangifte-indienende groepsentiteit de keuze om artikel 6.6, lid 1 WMB 2024 toe te passen conform artikel 13.2, lid 1 WMB 2024 herroept, wordt het verschil tussen de reële (commerciële) boekwaarde en de Pijler 2-boekwaarde in aanmerking genomen bij de berekening van het kwalificerende inkomen of verlies. Bedoeld verschil wordt bepaald op de 1e dag van het verslagjaar waarvoor de keuze wordt herroepen.
Ten aanzien van het verschil in boekwaarden wordt – eveneens op de eerste dag van het verslagjaar waarvoor de keuze wordt herroepen – een actieve dan wel passieve belastinglatentie gevormd die in aanmerking wordt genomen bij het bepalen van het totale bedrag aan gecorrigeerde belastinglatenties in de zin van artikel 7.3 WMB 2024 voor dat verslagjaar.
* Artikel 6.7 WMB 2024 (3.2.6 MR) – Aanpassingen voor de bepaling van het kwalificerende inkomen of verlies
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
De term lokale vaste activa wordt gedefinieerd als onroerende zaken die zich bevinden in dezelfde jurisdictie als de groepsentiteit. Is artikel 6.7 WMB 2024 van toepassing ongeacht of de onroerende zaak wordt verwerkt als materieel vast actief of als beleggingsvastgoed?
🌐 Antwoord:
Lokale vaste activa is een label dat is gekozen om de redactie van artikel 6.7 WMB 2024 te vereenvoudigen en was niet bedoeld om de reikwijdte van de definitie te beperken. Artikel 6.7 WMB 2024 is van toepassing op vermogenswinsten of -verliezen bij de vervreemding van onroerende zaken die zich bevinden in dezelfde jurisdictie als de groepsentiteit, ongeacht of deze onroerende zaken worden verwerkt als materieel vast actief of als beleggingsvastgoed.
* Artikel 6.11 WMB 2024 (3.2.10 MR) – Dividend op preferente aandelen die zijn aangemerkt als tier-1 kapitaal
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Zijn dividenden op preferente aandelen die worden aangemerkt als aanvullend tier 1-kapitaal of beperkt (restricted) tier 1-kapitaal onderworpen aan artikel 6.11 WMB 2024 (dat wil zeggen: worden zij opgenomen in het kwalificerende inkomen of verlies van de aandeelhouder), of worden zij behandeld als uitgesloten dividenden onder artikel 6.2, lid 1, letter b WMB 2024?
🌐 Antwoord:
Artikel 6.2, lid 1, letter b WMB 2024 is niet van toepassing op aanvullend tier 1-kapitaal. Dividenden op preferente aandelen die kwalificeren als aanvullend tier 1-kapitaal of beperkt tier 1-kapitaal worden opgenomen in het kwalificerende inkomen of verlies van de ontvangende groepsentiteit en worden als last verwerkt in het kwalificerende inkomen of verlies van de uitkerende groepsentiteit.
* Artikel 6.12, lid 2 WMB 2024 (3.3.1 MR) – Uitsluiting van inkomen uit internationale scheepvaart
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Als een groepsentiteit is onderworpen aan een reguliere vennootschapsbelasting en niet aan een tonnageregeling of een vergelijkbaar belastingregime, kan zij dan toch in aanmerking komen voor de uitsluiting van het inkomen uit internationale scheepvaart.
🌐 Antwoord:
Ja. Er geldt geen vereiste dat deze ondernemingen onderworpen moeten zijn aan een tonnageregeling om in aanmerking te komen voor de uitsluiting van het inkomen uit internationale scheepvaart.
* Artikel 6.13, lid 6 WMB 2024 (3.4.5 MR) – Toerekening van nettoverlies aan hoofdentiteit en vaste inrichting
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Op grond van artikel 6.13, lid 6 WMB 2024 wordt het verlies van een vaste inrichting behandeld als een last van het hoofdhuis, voor zover het verlies van de vaste inrichting wordt behandeld als een last bij de berekening van het binnenlandse belastbare inkomen van dat hoofdhuis. Wanneer moet een aanpassing op grond van artikel 6.13, lid 6 WMB 2024 worden uitgevoerd?
🌐 Antwoord:
Voor artikel 6.13, lid 6 WMB 2024 hangt het tijdstip van de boekhoudkundige verwerking van het verlies van de vaste inrichting af van de binnenlandse belastingwetgeving van het rechtsgebied van het hoofdhuis. Bijvoorbeeld, als de jurisdictie van het hoofdhuis rekening houdt met het verlies van de vaste inrichting in hetzelfde boekjaar waarin dat verlies is ontstaan, wordt de aanpassing op grond van artikel 6.13, lid 6 WMB 2024 in hetzelfde boekjaar uitgevoerd.
Hoofdstuk 7: Berekening van de gecorrigeerde betrokken belastingen
* Artikel 7.1, lid 1 WMB 2024 (4.2.1 MR) – Kwalificatie belasting als ‘betrokken belasting’
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Hoe moet worden beoordeeld of een belasting als de Nevada Commerce Tax geldt als een betrokken belasting als bedoeld in artikel 7.1, lid 1 WMB 2024?
Antwoord:
Om vast te stellen of sprake is van een betrokken belasting op basis van artikel 7.1, lid 1, letter a WMB 2024 moet de regelgeving over de Nevada Commerce Tax worden beoordeeld. Belastingen die worden geheven over bruto-inkomen zonder (enige vorm van) kostenaftrek kwalificeren niet als betrokken belastingen vanwege artikel 7.1, lid 1, letter a WMB 2024.
Een belastinglast die niet kwalificeert als een betrokken belasting vanwege artikel 7.1, lid 1, letter a WMB 2024 kan niettemin alsnog kwalificeren als een betrokken belasting, als deze wordt geheven ter vervanging van een algemeen toepasbare winstbelasting zoals bedoeld in artikel 7.1, lid 1, letter c WMB 2024. Op grond van deze ‘in lieu of’-bepaling kwalificeren in het algemeen bronbelastingen op rente, huur en royalty's, en bepaalde belastingen op bruto-betalingen zoals verzekeringspremies, op voorwaarde dat dergelijke belastingen worden geheven ter vervanging van, dan wel kunnen worden verrekend met een algemeen toepasbare winstbelasting. Voor zover de Nevada Commerce Tax kan worden verrekend met de federale inkomensbelasting in de US is deze een betrokken belasting op grond van de ‘in lieu of’-bepaling.
In het kader van de ‘in lieu of’-test moet dus worden beoordeeld hoe de Nevada Commerce Tax zich verhoudt tot de federale winstbelasting in de VS. Die beoordeling vindt plaats aan de hand van de relevante fiscale regelgeving.
* Artikel 7.1, lid 1 WMB 2024 (4.2.1(c) MR) – Belasting geheven ter vervanging van algemeen toepasbare winstbelasting
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Vallen aan een jurisdictie betaalde royalty’s over de extractie van mineralen die worden berekend op basis van bruto omzet onder de definitie van betrokken belastingen?
🌐 Antwoord:
Bovenstaande royalty’s vormen geen betrokken belasting, omdat zij niet worden geheven op basis van een netto inkomen, tenzij zij worden opgelegd ter vervanging van een algemeen toepasbare winstbelasting.
Artikel 7.2, lid 1 WMB 2024 (4.1.1(c) MR) – Verwerken van aan overige onderdelen van het totaalresultaat gerelateerde resultaten (other comprehensive income – OCI) die via de winst- en verliesrekening lopen.
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Een moeder verstrekt een lening aan een groepsmaatschappij en op die lening wordt een valutaresultaat behaald waar ook belastingen over worden betaald. Zowel het valutaresultaat als de daaraan gerelateerde belastingen worden op basis van de van toepassing zijnde verslaggevingstandaard in de overige onderdelen van het totaalresultaat (in het Engels: other comprehensive income – OCI) geboekt.
Naast het valutaresultaat zijn er ook andere inkomensbestanddelen die bij deze lening horen, zoals verrekenbare bronbelasting, die niet zijn opgenomen in overige onderdelen van het totaalresultaat. Moet deze bronbelasting toch worden gecorrigeerd uit de betrokken belastingen?
Antwoord:
Nee, deze posten hoeven niet te worden gecorrigeerd, omdat deze posten geen directe betrekking hebben op posten die geboekt zijn in de overige onderdelen van het totaalresultaat.
Uitgangspunt van de WMB 2024 is dat boekingen in de overige onderdelen van het totaalresultaat en de daaraan gerelateerde belastingen in principe niet worden meegenomen in het kwalificerend inkomen of verlies of in de gecorrigeerde betrokken belastingen.
Een uitzondering hierop vormen herwaarderingsresultaten die op grond van artikel 6.2, lid 1, letter d WMB 2024 wel onderdeel uitmaken van het kwalificerend inkomen en verlies. Artikel 7.2, lid 1, letter c WMB 2024 regelt dat belastingen die worden verantwoord in de overige onderdelen van het totaalresultaat, maar die direct gelinkt zijn aan posten die worden verantwoord in de winst- en verliesrekening, worden gecorrigeerd op de betrokken belastingen.
Door deze correctie in de betrokken belastingen wordt ervoor gezorgd dat de posten die vanuit de overige onderdelen van het totaalresultaat worden meegenomen in het kwalificerend inkomen en verlies het effectief tarief niet ten onrechte verlagen of verhogen, met als gevolg het verhogen of verlagen van een eventuele bijheffing.
De correctie vindt op grond van deze bepaling alleen plaats voor posten waarvan de belasting in de overige onderdelen van het totaalresultaat worden meegenomen terwijl de bijbehorende resultaten in het resultaat voor belasting zijn verantwoord. Dat is niet het geval voor de andere inkomensbestanddelen die niet zijn opgenomen in overige onderdelen van het totaalresultaat, dus zal er geen correctie plaatsvinden.
De verrekenbare bronbelasting heeft betrekking op posten die worden verantwoord in de winst- en verliesrekening of op de fiscale behandeling van posten daarin (dividend, totaalresultaat, totale interest) en hebben dus geen directe relatie met de valutaverschillen verantwoord in de overige onderdelen van het eigen vermogen. Daarom worden deze hiermee samenhangende belastingen niet gecorrigeerd op de betrokken belastingen.
Artikel 7.2, lid 5 WMB 2024 (4.1.5 MR) – Impact van artikel 7.2 lid 5 WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wat is de functie van artikel 7.2, lid 5 WMB 2024?
Antwoord:
Artikel 7.2, lid 5 WMB 2024 waarborgt de integriteit van de Pijler 2 regels en ziet op een specifieke situatie. Als aan de voorwaarden wordt voldaan, wordt de bijheffing verhoogd door een additionele bijheffing (artikel 8.2, lid 2 WMB 2024).
Artikel 7.2, lid 5 WMB 2024 is van toepassing als aan de volgende 3 voorwaarden wordt voldaan:
-
een multinationale of binnenlandse groep heeft in een staat in een verslagjaar geen netto-kwalificerend inkomen (artikel 8.1, lid 2 WMB 2024)
-
het bedrag aan gecorrigeerde betrokken belastingen is negatief (lees: er is -per saldo- sprake van een belastingbate; bijvoorbeeld door de vorming van een actieve belastinglatentie)
-
het negatieve bedrag aan gecorrigeerde betrokken belastingen is groter dan de uitkomst van netto-kwalificerend verlies vermenigvuldigd met het minimumtarief van 15%
Als aan deze 3 voorwaarden wordt voldaan, wordt een additionele bijheffing in aanmerking genomen ter grootte van het verschil tussen (a) het bedrag aan gecorrigeerde betrokken belastingen (punt ii hiervoor) en (b) de uitkomst van netto-kwalificerend verlies vermenigvuldigd met het minimumtarief van 15% (punt iii hiervoor). Het gevolg van het in aanmerking nemen van deze additionele bijheffing is dat een voordeel teniet wordt gedaan dat zou ontstaan als het in aanmerking genomen fiscale verlies groter is dan het netto-kwalificerend verlies. Een verlies dat voor fiscale doeleinden groter is dan voor Pijler 2-doeleinden ontstaat als gevolg van permanente verschillen zoals notionele aftrekposten (bijvoorbeeld investeringsaftrekken) of een liquidatieverlies (artikel 13d Vpb).
Voorbeeld 50 in de memorie van toelichting illustreert de werking van artikel 7.2, lid 5 WMB 2024 en is hieronder volledigheidshalve opgenomen:
-
“Voorbeeld 50: Bijheffing in verliessituaties Groepsentiteit A is gevestigd in staat X. Staat X kent een belastingtarief van 15% en een vermogensaftrek. Groepsentiteit A lijdt in een verslagjaar een kwalificerend verlies van € 100. Het maximale bedrag aan actieve belastinglatentie zou op grond van dit verlies derhalve € 15 bedragen (het kwalificerende verlies vermenigvuldigd met het minimumbelastingtarief van 15%). Dit bedrag wordt in het voorgestelde artikel 7.2, vijfde lid, omschreven als de «verwachte gecorrigeerde betrokken belastingen». Aangezien staat X echter een vermogensaftrek kent, bedraagt het fiscale verlies in staat X in dit verslagjaar € 150. In dit voorbeeld is het bedrag aan gecorrigeerde belastingen voor groepsentiteit A in staat X in het verslagjaar € 22,5, namelijk € 150 x 15%. Omdat dit bedrag aan gecorrigeerde betrokken belasting uitgaat boven het bedrag aan eerdergenoemde «verwachte gecorrigeerde betrokken belasting» vindt op grond van het voorgestelde artikel 7.2, vijfde lid, in dit verslagjaar een bijheffing plaats van € 7,5. Dit bedrag aan additionele bijheffing wordt conform het voorgestelde artikel 8.4, vierde en vijfde lid, toegerekend aan iedere groepsentiteit in de staat.”
In artikel 7.2, lid 6 WMB 2024 is een delegatiebepaling opgenomen. Artikel 4 van het Uitvoeringsbesluit minimumbelasting 2024 geeft hieraan uitvoering. Aangezien artikel 7.2, lid 5 WMB 2024 leidt tot bijheffing in een verslagjaar waarin de multinationale of binnenlandse groep geen kwalificerend inkomen heeft in een staat, voorziet artikel 4 van het Uitvoeringsbesluit minimumbelasting 2024 in een keuzeregeling op grond waarvan in dat verslagjaar geen additionele bijheffing in aanmerking hoeft te worden genomen.
Artikel 7.3, lid 4 en 5 WMB 2024 en artikel 14.1, lid 1 WMB 2024 (4.4.1 (c) en 9.1.1 MR) – Niet-gewaardeerde uitgestelde belastingvorderingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Moet de vrijval van niet-gewaardeerde (niet op de balans opgenomen, ‘non-recognized’) uitgestelde belastingvorderingen worden begrepen in de teller van de ETR-breuk voor Pijler 2-doeleinden, de gecorrigeerde betrokken belastingen zoals gedefinieerd in artikel 7.2, lid 1 WMB 2024?
Antwoord:
Ja. Mutaties van (voor financiële verslaggevingsdoeleinden) niet-gewaardeerde uitgestelde belastingvorderingen maken behoren tot de gecorrigeerde mutaties in de belastinglatenties. De beperkingen van het 5e lid zien niet op deze mutaties. Via artikel 7.2, lid 1 WMB 2024 is dit bedrag begrepen in de ‘gecorrigeerde betrokken belastingen’, die op grond van artikel 8.1, lid 1 WMB 2024 de teller van de ETR-breuk voor Pijler 2-doeleinden vormen.
Artikel 7.3, lid 5, letter c WMB 2024 luidt: “Onder het totale bedrag van de gecorrigeerde mutaties in belastinglatenties wordt niet begrepen: [.] (c) het effect van de aanpassing van de waardering of van de boekhoudkundige verwerking van een actieve belastinglatentie.”
Als gevolg van deze bepaling worden (mutaties van) actieve belastinglatenties voor hun nominale bedrag (tegen een tarief van maximaal 15%) meegenomen in de Pijler 2-berekeningen, zonder rekening te houden met het waarderingselement dat voor financiële verslaggevingsdoeleinden wél relevant is in het geval van actieve belastinglatenties. Voor fiscale verliezen die opkomen na inwerkingtreding van de Pijler 2-rekenregels en die niet op de (commerciële) balans worden gewaardeerd, is dat aanvullend expliciet neergelegd in artikel 7.3, lid 4 WMB 2024.
* Artikel 7.3 lid 4 en 6 en 7.4 WMB 2024 – Verrekening van verliezen onder de WMB 2024
Publicatiedatum: juni 2026
Laatst geactualiseerd:-
Vraag:
Hoe wordt omgegaan met het vormen van actieve latenties als sprake is van de verrekening van verliezen in de Wet minimumbelasting 2024?
Antwoord:
Uitgangspunt in de Wet minimumbelasting 2024 is dat in verband met verliezen in de commerciële cijfers een actieve latentie wordt opgenomen. Als in toekomstige jaren een winst wordt gemaakt en verliezen (deels) worden verrekend, zal de belasting op de winst verrekend worden met (een deel van) de actieve latentie.
Door de mutaties in de latentie mee te nemen bij de berekeningen van de gecorrigeerde betrokken belastingen voor de WMB 2024, blijven het kwalificerend inkomen en de betrokken belastingen in evenwicht en probeert daarmee onevenwichtige schommelingen van de Effectief belastingtarief (ETR) te voorkomen.
In de artikelen 7.3 en 7.4 WMB 2024 zijn hiervoor nadere regels opgenomen.
Doordat latenties in principe tegen maximaal 15% geactiveerd worden, kan deze verwerking er niet toe leiden dat laagbelaste winsten in volgende jaren van (de) groepsentiteit(en) gecompenseerd worden door deze verwerking. Immers, de vrijval van een latentie die tegen een hoger percentage dan 15% geactiveerd zou worden, zou een ETR positief kunnen beïnvloeden en zelfs laten omslaan van laagbelast naar hoog belast.
Zo is artikel 7.3 WMB 2024 gericht op de verwerking van latenties voor de berekening van de betrokken belastingen voor de WMB 2024 ten opzichte van de verwerking van belastinglatenties in de jaarrekening. Dit gebeurt in lid 4 door eventueel op grond van het verslaggevingsstelsel niet geactiveerde belastinglatenties voor verliezen alsnog tegen 15% te activeren. En op grond van lid 6 kunnen latenties met betrekking tot kwalificerende verliezen die niet tegen 15% geactiveerd worden alsnog tegen 15% worden geactiveerd.
Artikel 7.4 WMB 2024 geeft een keuzemogelijkheid voor een alternatieve verwerking aan de hand van fictieve actieve belastinglatenties op basis van het kwalificerend verlies voor de betreffende staat.
* Artikel 7.3, lid 5 WMB 2024 (4.4.1 MR) – Voorbeeld uitsluiting uitgestelde belastinguitgaven wijziging belastingtarief
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Numerieke voorbeelden over de uitsluiting van passieve belastinglatenties die voortvloeien uit een wijziging van het toepasselijke binnenlandse belastingtarief uit het totale bedrag aan gecorrigeerde mutaties in belastinglatenties op grond van artikel 7.3, lid 5, letter d WMB 2024.
🌐 Antwoord:
Overeenkomstig artikel 7.3, lid 5 WMB 2024 wordt het bedrag aan belastinglatentie, dat voortvloeit uit een herwaardering in verband met een wijziging van het toepasselijke binnenlandse belastingtarief, uitgesloten van het totale bedrag aan belastinglatenties voor een groepsentiteit. Belastinglatenties omvatten zowel actieve als passieve belastinglatenties.
Voorbeeld 1
A Co is een groepsentiteit van een multinationale groep die onderworpen is aan de WMB 2024. A Co is de enige groepsentiteit die is gevestigd in Land A. De enige betrokken belasting die op grond van de wetgeving van Land A aan A Co wordt opgelegd, is de vennootschapsbelasting, die in Jaar 1 wordt geheven tegen een tarief van 20%.
In Jaar 1 neemt A Co een last van € 100 op die pas in Jaar 2 verschuldigd wordt. Voor binnenlandse fiscale doeleinden staat Land A slechts een aftrek toe wanneer de last wordt betaald, niet wanneer deze wordt opgenomen. A Co neemt daarom voor de financiële verslaggeving een actieve belastinglatentie van € 20 op (€ 100 × 20% = € 20). Overeenkomstig artikel 7.2, lid 1, letter b WMB 2024 moet deze actieve belastinglatentie voor WMB 2024 worden herrekend tegen het minimumbelastingtarief. Daardoor wordt slechts € 15 van de in Jaar 1 opgenomen actieve belastinglatentie opgenomen in het totale bedrag aan belastinglatenties van A Co op grond van artikel 7.3, lid 5 WMB 2024. hetgeen A Co’s aangepaste betrokken belastingen vermindert op grond van artikel 7.2 WMB 2024.
In Jaar 2 verlaagt Land A het vennootschapsbelastingtarief tot 15%. De actieve latentie van € 20 moet in de financiële verslaggeving worden geherwaardeerd tegen het tarief van 15%. De actieve belastinglatentie wordt verlaagd tot € 15, wat leidt tot een afname van de actieve belastinglatentie van € 5 in de financiële verslaggeving. Deze afname wordt uitgesloten van het totale bedrag aan uitgestelde belastingaanpassingen op grond van artikel 7.1, lid 1, letter d WMB 2024.
Als de actieve belastinglatentie in Jaar 2 wordt teruggenomen, wordt een afname van de actieve belastinglatentie van € 15 opgenomen in het totale bedrag aan uitgestelde belastingaanpassingen als gevolg van de terugname van de uitgestelde belastingvordering, en wordt deze behandeld als een toevoeging aan de aangepaste betrokken belastingen van B Co in Jaar 2. De terugname hoeft niet te worden herrekend omdat de actieve belastinglatentie in de financiële verslaggeving al is opgenomen tegen het minimumbelastingtarief.
Voorbeeld 2
B Co is een groepsentiteit van een multinationale groep die onderworpen is aan de WMB 2024. B Co is de enige groepsentiteit die is gevestigd in Land B. De enige belasting die op grond van de wetgeving van Land B aan B Co wordt opgelegd, is de vennootschapsbelasting. Die in Jaar 1 wordt geheven tegen een tarief van 15%. In Jaar 1 koopt B Co Actief M voor € 100. Actief M komt op grond van de fiscale wetgeving van Land B in aanmerking voor onmiddellijke aftrek, terwijl het voor de financiële verslaggeving over 5 jaar moet worden afgeschreven. Daarom wordt in de financiële verslaggeving een passieve belastinglatentie van € 12 opgenomen. De opname van de passieve belastinglatentie wordt in Jaar 1 opgenomen in het totale bedrag aan uitgestelde belastingaanpassingen en wordt behandeld als een toevoeging aan de gecorrigeerde betrokken belastingen van B Co voor dat jaar.
Als Land B het vennootschapsbelastingtarief in Jaar 2 verlaagt tot 10%, moet de passieve belastinglatentie voor de financiële verslaggeving worden geherwaardeerd tegen het tarief van 10%. De waarde van de passieve belastinglatentie in de financiële verslaggeving wordt daardoor verlaagd van € 12 naar € 8. Deze herwaardering leidt tot een afname van de belastinglatentie van € 4 (€ 12 – € 8 = € 4). Zoals in het vorige voorbeeld wordt dit bedrag uitgesloten van het totale bedrag aan gecorrigeerde mutaties in belastinglatenties in het huidige verslagjaar.
Vanaf Jaar 2 wordt de passieve belastinglatentie echter teruggenomen tegen 10%. Een afname van de passieve belastinglatentie van € 2 wordt daarom in Jaar 2 tot en met Jaar 5 opgenomen in het totale bedrag gecorrigeerde mutaties in belastinglatenties als gevolg van de terugname van de passieve belastinglatentie, en wordt in elk van deze verslagjaren behandeld als een vermindering van de gecorrigeerde betrokken belastingen van B Co. Daarnaast vereist artikel 7.7, lid 1 WMB 2024 dat B Co, aangezien het toepasselijke vennootschapsbelastingtarief nu is verlaagd tot onder het minimumbelastingtarief, de actieve belastinglatentie van € 4 die voortvloeit uit de tariefsverlaging behandelt als een vermindering van het bedrag aan betrokken belastingen dat in Jaar 1 in aanmerking is genomen, en vervolgens de bijheffing voor dat eerdere verslagjaar opnieuw berekent.
* Artikel 7.3, lid 5 WMB 2024 (4.4.1(a) MR) – Berekening bedrag aan gecorrigeerde mutaties in belastinglatenties bij toepassing keuzeregeling artikel 6.6, lid 1, WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Artikel 7.3, lid 5, letter a WMB 2024 bepaalt dat onder het totale bedrag aan mutaties in belastinglatenties niet wordt begrepen het bedrag aan mutaties in belastinglatenties met betrekking tot bestanddelen die zijn uitgesloten van de berekening van het kwalificerende inkomen ingevolge hoofdstuk 6 WMB 2024.
Is sprake van een bestanddeel dat is uitgesloten van de berekening van het kwalificerende inkomen als gebruik wordt gemaakt van de keuze die artikel 6.6, lid 1 WMB 2024 biedt?
Antwoord:
Ja.
Artikel 6.6, lid 1 WMB 2024 biedt de keuze om resultaten op activa en passiva die (commercieel) worden gewaardeerd op reële waarde bij het bepalen van het kwalificerende inkomen van een groepsentiteit in aanmerking te nemen op basis van het realisatiebeginsel.
Voor zover winsten of verliezen in dit verband niet in aanmerking genomen worden bij de berekening van het kwalificerend inkomen, worden mutaties in belastinglatenties die betrekking hebben op zulke, van de berekening van het kwalificerend inkomen uitgesloten winsten of verliezen, niet begrepen in het totale bedrag van de gecorrigeerde mutaties in belastinglatenties op grond van artikel 7.3, lid 5, letter a WMB 2024.
Artikel 7.3, lid 5 WMB 2024 (4.4.1(a) MR) – Wat is de reikwijdte van artikel 7.3, lid 5, letter a WMB 2024?
Publicatiedatum: 2 september 2025
Vraag:
Is artikel 7.3, lid 5, letter a WMB 2024 alleen van toepassing op latente belastingen die betrekking hebben op bestanddelen die op grond van hoofdstuk 6 WMB 2024 uitgesloten zijn van de berekening van het kwalificerende inkomen. Of is die bepaling ook van toepassing op vergelijkbare latente belastingen die uit zichzelf niet inbegrepen zijn in het kwalificerende inkomen en dus in de noemer van de breuk voor het bepalen van het effectieve belastingtarief zijn inbegrepen?
Antwoord:
Artikel 7.3, lid 5, letter a WMB 2024 is alleen van toepassing op latente belastingen die betrekking hebben op inkomensbestanddelen die op grond van hoofdstuk 6 WMB 2024 zijn uitgesloten.
De commerciële jaarrekening kent latenties om de fiscale gevolgen van tijdelijke verschillen tussen de commerciële jaarrekening en de fiscale aangifte te waarderen en zichtbaar te maken. Pijler 2 gebruikt de commerciële jaarrekening als uitgangspunt, waarna op grond van hoofdstuk 6 WMB 2024 aanpassingen worden gedaan waarmee een aantal tijdelijke verschillen worden geëlimineerd.
Om te zorgen dat deze correcties geen impact hebben op de hoogte van het effectief belastingtarief worden de belastinglatenties die betrekking hebben op deze tijdelijke verschillen ook uit de berekening van het effectieve belastingtarief geëlimineerd. Dat is het effect van artikel 7.3, lid 5, letter a WMB 2024.
Artikel 7.3, lid 5 WMB 2024 (4.4.1.(e) MR) – Actieve belastinglatentie t.a.v. voortgewentelde 15b-rente
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wordt een actieve belastinglatentie die betrekking heeft op voortgewentelde artikel 15b-rente, voor WMB 2024-doeleinden aangemerkt als een belastinglatentie met betrekking tot het verkrijgen van een recht op verrekening van belasting zoals bedoeld in artikel 7.3, lid 5, letter e WMB 2024?
Antwoord:
Nee. Voortgewentelde 15b-rente wordt voor toepassing van de WMB 2024 niet aangemerkt als een recht op verrekening van belasting zoals bedoeld in artikel 7.3, lid 5, letter e WMB 2024. Dit blijkt uit de Memorie van Toelichting bij het voorgestelde artikel 7.3, lid 5, letter e WMB 2024 (bladzijde 195): “Een recht op verrekening houdt de directe verrekening van verschuldigde belasting in en omvat niet een aftrekrecht dat slechts het bedrag aan belastbaar inkomen verlaagt.” De voortgewentelde 15b-rente leidt, onder voorwaarden, tot een vermindering van de grondslag waarover belasting wordt geheven, en niet tot een directe vermindering van verschuldigde belasting. Voortgewentelde 15b-rente kwalificeert dus niet als een tax credit waarop artikel 7.3, lid 5, letter e WMB 2024 ziet.
Artikel 7.3, lid 5 WMB 2024 (4.4.1(c) MR) – Aanpassing van waardering of boekhoudkundige verwerking van actieve belastinglatentie
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kunnen niet-opgenomen of niet-gewaardeerde belastinglatenties ook nà het overgangsjaar in aanmerking worden genomen bij het bepalen van het effectieve belastingtarief?
Antwoord:
Ja. Voor het overgangsjaar regelt artikel 14.1 WMB 2024 dit. Voor verslagjaren na het overgangsjaar wordt dit bepaald in hoofdstuk 7 WMB 2024. Op basis van artikel 7.3, lid 5, letter c WMB 2024 wordt een wijziging in de waarde van een actieve belastinglatentie niet in aanmerking genomen voor de bepaling van het totale bedrag aan gecorrigeerde mutaties in belastinglatenties als de wijziging het gevolg is van een aanpassing van de waarderings- of verantwoordingsmethode.
De actieve belastinglatentie en de daarbij behorende latente belastingbate met betrekking tot het verlies wordt voor Pijler 2-doeleinden in aanmerking genomen in het verliesjaar zelf. Voor Pijler 2-doeleinden is er dus altijd een actieve belastinglatentie (dit hangt niet af van of er een winstverwachting is).
In de situatie dat voor verslaggevingsdoeleinden niet wordt voldaan aan de voorwaarden om voor een verlies een actieve belastinglatentie te verantwoorden, bepaalt artikel 7.3, lid 4 WMB 2024 dat er voor Pijler 2-doeleinden een actieve belastinglatentie kan worden verantwoord. De gecorrigeerde mutaties in belastinglatenties voor dat verslagjaar worden verminderd met het bedrag waarmee dat totale bedrag zou zijn verminderd als de actieve belastinglatentie voor het betreffende verslagjaar wel zou zijn opgenomen in de jaarrekening.
Artikel 7.3, lid 7 WMB 2024 (4.4.4 MR) – DTL recapture / gecorrigeerde mutaties in belastinglatenties
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In de BIA van welk jaar moet een correctie vanwege artikel 7.3, lid 7 WMB 2024 (DTL recapture) worden verwerkt? Is na een dergelijke correctie belastingrente verschuldigd over de bijheffing die het gevolg kan zijn van de herberekening van het effectieve belastingtarief over een eerder verslagjaar?
Antwoord:
Een correctie in verband met de zogenoemde DTL recapture rule moet worden verwerkt in de BIA van het 5e verslagjaar ná het verslagjaar waarin het bedrag aan passieve belastinglatentie in aanmerking is genomen (en tot een verhoging van de gecorrigeerde betrokken belastingen heeft geleid). Een passieve belastinglatentie die is gevormd in verslagjaar 1 dient per ultimo verslagjaar 6 te worden beoordeeld. Het bedrag aan passieve belastinglatentie dat ultimo verslagjaar 6 niet is herzien of daadwerkelijk tot betaling heeft geleid, vermindert de gecorrigeerde betrokken belastingen en daardoor het effectieve belastingtarief van verslagjaar 1.
Deze herrekening van het effectieve belastingtarief van verslagjaar 1 vindt plaats in de BIA die voor verslagjaar 6 wordt ingediend. In sectie 3.3 van de BIA wordt hiervoor ruimte geboden:
|
3.3.1. Top-up Tax |
|||||
|
a. Top-up Tax Percentage |
b. Substance-based Income Exclusion |
c. Excess Profits |
d. Additional Current Top-up Tax |
e. QDMTT payable |
f. Top-up Tax |
|
[A]=15% – ETR |
[B] |
[C] = Net GloBE Income or Loss – [B] |
[D] |
[E] |
=[A]x[C ] + [D]- [E] |
3.3.3.1 Additional Current Top-up Tax for purposes other then Article 4.1.5
|
1. Relevant Articles |
2. Relevant year |
3. As previously reported or recalculated |
4. Net GloBE Income/Loss |
5. Adjusted Covered Taxes |
6. ETR |
7. Excess Profit |
8. Top-up Tax Percentage |
9. Top-up Tax |
10. Additional Current Top-up Tax |
|
Prior Fiscal Year X |
a. Previously Reported b. Recalculated |
Als deze herrekening van artikel 7.3, lid 7 en 8.4, lid 1 WMB 2024 leidt tot een bijheffing over verslagjaar 1 dan wordt dit bedrag vanwege artikel 8.4 lid 2 WMB 2024 aangemerkt als een additionele bijheffing over verslagjaar 6. Mits betaald binnen de betalingstermijn (17 maanden na afloop van verslagjaar 6) is geen belastingrente verschuldigd. Belastingrente zal pas in rekening worden gebracht als er een naheffingsaanslag wordt opgelegd, over de periode die aanvangt na het einde van de betalingstermijn tot en met de dag voorafgaand aan de dag waarop de naheffingsaanslag invorderbaar is.
* Artikel 7.3, lid 7 en lid 8 WMB 2024 (4.4.4 MR) – Deferred tax liabilities recapture and netting
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Binnen de WMB 2024 geldt een verplichte terugnametermijn van 5 jaar voor passieve belastinglatenties (’DTL recapture rule’, artikel 7.3, lid 7, WMB 2024) die niet binnen die termijn zijn afgewikkeld. Dit roept ten eerste de vraag op hoe de timing van deze terugname precies werkt en wat de gevolgen zijn als een belastinglatentie na 5 jaar nog niet is afgewikkeld. Ten tweede is de vraag hoe moet worden omgegaan met passieve belastinglatenties die gesaldeerd worden bepaald.
Antwoord:
De terugnameregel houdt in dat een uitgestelde belastingverplichting (deferred tax liability, DTL) die niet tot betaling heeft geleid of is teruggenomen binnen 5 verslagjaren volgend op het verslagjaar waarin de DTL is opgekomen, wordt teruggenomen in het 5e verslagjaar volgend op het verslagjaar waarin de DTL is opgekomen. In artikel 7.3, lid 8 WMB 2024 zijn uitzonderingen opgenomen waarin de DTL recapture rule niet van toepassing is.
Hoofdstuk 1 van de administratieve richtsnoeren van juni 2024 bevat gedetailleerde regels over de praktische toepassing van de DTL recapture rule. Daarin wordt erkend dat een belastinglatentie doorgaans niet wordt bepaald per individueel activum of passivum maar eerder op het niveau van een grootboek- of balansrekening. In dat kader bevat hoofdstuk 1 regels voor het toepassen van de DTL recapture rule op geaggregeerd niveau. Zie ook artikel 6a UB MB 2024. Dit artikel is toegevoegd aan het UBMBUB MB 2024 in het Eindejaarsbesluit 2025 (Stb. 2025, 451, art. 6a UB MB 2024 (in werking getreden per 1 januari 2026 met terugwerkende kracht tot 31 december 2023).
Artikel 7.3, lid 8 WMB 2024 (4.4.5(g) MR) – Egalisatiereserve verzekeraars
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kan de egalisatiereserve verzekeraars (artikel 29 Vpb en artikel 7 tot en met 11 van het Besluit winstbepaling en reserves verzekeraars 2001 (BWRV 2001)) worden aangemerkt als een verzekeringsreserve zoals bedoeld in artikel 7.3 lid 8 letter g WMB 2024?
Antwoord:
Ja, de in Nederland door verzekeraars te vormen egalisatiereserve, zoals bedoeld in artikel 7 van het BWRV 2001, kan worden aangemerkt als “verzekeringsreserve” zoals bedoeld in artikel 7.3, lid 8, letter g WMB 2024.
Verzekeringsreserves zijn reserves die door een verzekeringsmaatschappij worden gevormd met het oog op toekomstige uitgaven (bijvoorbeeld in verband met verwachte betalingen op aanspraken van verzekeringnemers).
Verzekeraars in Nederland kunnen op basis van artikel 29 Vpb en artikel 7 tot en met 11 BWRV 2001 een egalisatiereserve vormen. Dit is een fiscale faciliteit om grote schommelingen in de fiscale winst (als gevolg van schommelingen in verzekeringsuitkeringen) te voorkomen. Op basis van het OESO-commentaar blijkt dat verzekeringsreserves ook fiscale reserves omvatten1.Als er verschil is in de (omvang van) de verzekeringsreserve in de jaarrekening en de fiscale egalisatiereserve verzekeraars, kan of moet er een passieve belastinglatentie worden gevormd.
In artikel 7.3, lid 7 WMB 2024 is bepaald dat als een passieve belastinglatentie nog niet is herzien of betaald binnen vijf verslagjaren volgend op het verslagjaar waarin deze is opgekomen, de latentie moet worden teruggenomen in het 5e verslagjaar dat volgt op het jaar waarin deze is opgekomen. De egalisatieserve zal jaarlijks fluctueren en na 5 jaar is het moeilijk vast te stellen of, en zo ja, welk deel van de op de egalisatiereserve rustende passieve belastinglatentie moet worden teruggenomen.
Op de herziening van de passieve belastinglatentie van lid 7 zijn uitzonderingen geformuleerd in artikel 7.3, lid 8 WMB 2024. Als daarvan sprake is, hoeft de passieve belastinglatentie dus niet te worden teruggenomen. Een van die uitzonderingen is ‘verzekeringsreserves en uitgestelde acquisitiekosten voor verzekeringspolissen’.
Het OESO-commentaar geeft aan dat verzekeringsreserves niet gevoelig zijn voor manipulatie, omdat de voorwaarden geregeld worden door de wetgeving, de toezichthouder en/of verslaggevingsregels en de bedragen binnen een bepaalde periode ook zullen worden teruggenomen. Verzekeringsreserves dienen ter dekking van toekomstige aanspraken door verzekerden.
In de artikelen 8 tot en met 11 van het BWRV staan specifieke bepalingen over de egalisatiereserve voor verzekeraars, zoals het plafond, de maximale jaarlijkse toevoeging, de extra toevoeging en de onttrekkingen aan de egalisatiereserve. Een substantieel deel van deze voorwaarden hangt samen met toekomstige verzekeringsuitkeringen en deze voorwaarden maken de egalisatiereserve onder het BWRV ook lastig te manipuleren. Daarom kan de door verzekeraars te vormen egalisatiereserve van artikel 7 van het BWRV worden aangemerkt als verzekeringsreserve zoals bedoeld in artikel 7.3, lid 8, letter g WMB 2024.
1 Article 4.4.4, Par 104 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris,
* Artikel 7.4 WMB 2024 (4.5 MR) – Voorbeeld keuzeregime voor kwalificerende verliezen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kan een numeriek voorbeeld worden gegeven van het keuzeregime voor kwalificerende verliezen?
🌐 Antwoord:
Stel dat A Co en B Co de enige groepsentiteiten zijn van een multinationale groep die onder de reikwijdte van de WMB 2024 valt en zijn gevestigd in jurisdictie X, die geen vennootschapsbelasting kent.
In jaar 1 hebben A Co en B Co respectievelijk een kwalificerend verlies van € 60 en € 40. De multinationale groep heeft dus een netto kwalificerend verlies van € 100 in jurisdictie X. Stel dat de multinationale groep in jaar 1 een keuzeregime voor kwalificerende verliezen maakt voor jurisdictie X. Daardoor wordt in jaar 1 een fictieve actieve belastinglatentie gecreëerd ter grootte van de netto kwalificerende verliezen van de jurisdictie maal het minimumbelastingtarief. De fictieve actieve belastinglatentie bedraagt dus € 15 (€ 100 × 15%).
In jaar 2 heeft A Co een kwalificerend inkomen van € 100 en B Co een kwalificerend verlies van € 20. Het netto kwalificerend inkomen voor jurisdictie X bedraagt dus € 80. De fictieve actieve belastinglatentie moet in jaar 2 worden benut voor het laagste van: (i) het netto kwalificerend inkomen × minimumbelastingtarief → € 80 × 15% = € 12 of (ii) het beschikbare saldo van de fictieve actieve belastinglatentie → € 15.
De gebruikte fictieve actieve belastinglatentie bedraagt dus € 12. Dit bedrag wordt toegevoegd aan de betrokken belastingen op grond van artikel 4.1.2. Omdat er geen vennootschapsbelasting wordt betaald in jurisdictie X en er geen verdere aanpassingen nodig zijn, bedragen de aangepaste betrokken belastingen in jaar 2 dus € 12. Het effectief belastingtarief is dan 15% (= 12 / 80). Het resterende saldo van de fictieve actieve belastinglatentie bedraagt € 3.
In jaar 3 hebben A Co en B Co elk een kwalificerend inkomen van 100. Het netto kwalificerend inkomen voor jurisdictie X bedraagt dus € 200. De fictieve actieve belastinglatentie moet in jaar 3 volledig worden benut, dus voor het resterende bedrag van € 3. Omdat er geen vennootschapsbelasting wordt betaald en er geen verdere aanpassingen nodig zijn, bedragen de aangepaste betrokken belastingen in jaar 3 dus € 3. Het effectief belastingtarief is dan 1,5% (= 3 / 200). De bijheffing voor jurisdictie X bedraagt € 27 (€ 200 × 13,5%), ervan uitgaande dat er geen op basis van uitgesloten inkomen op basis van reële aanwezigheid is.
In de volgende tabel zijn de uitkomsten van het keuzeregime voor kwalificerende verliezen in jurisdictie X samengevat.
|
Netto kwalificerende inkomen of verlies |
Aangepaste betrokken belastingen |
ETR |
Bijheffing |
Saldo fictieve actieve belasting-latentie |
|
|---|---|---|---|---|---|
|
Jaar 1 |
(100) |
0 |
– |
– |
15 |
|
Jaar 2 |
80 |
12 |
15% |
0 |
3 |
|
Jaar 3 |
200 |
3 |
1,5% |
27 |
0 |
* Artikel 7.5 WMB 2024 en artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3 MR) – Toerekening CFC-belasting als de allocatiesleutel nul is
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Behoort het bedrag aan betrokken belastingen dat is geheven, overeenkomstig een geaggregeerde belastingregeling voor buitenlandse gecontroleerde lichamen, (‘geaggregeerde CFC-belasting’) tot de betrokken belastingen van de entiteit die deze belastingen heeft betaald, als de allocatiesleutel als bedoeld in artikel 6, lid 2 van het Uitvoeringsbesluit minimumbelasting 2024 nul is?
Antwoord:
In uitzonderlijke gevallen, ja, als de allocatiesleutel op nul wordt gesteld, behoort het niet-toegerekende bedrag van de geaggregeerde CFC-belasting tot de betrokken belastingen van de entiteit die de geaggregeerde CFC-belasting heeft betaald.
Uit artikel 6, lid 2 van het Uitvoeringsbesluit minimumbelasting 2024 volgt dat de allocatiesleutel voor de toerekening van de betrokken belasting die is geheven overeenkomstig een geaggregeerde belastingregeling voor buitenlandse gecontroleerde lichamen, wordt bepaald aan de hand van de volgende formule: B = E x (F – G). B is de allocatiesleutel, E staat voor het inkomen van de entiteit dat op grond van een geaggregeerde belastingregeling voor buitenlandse gecontroleerde lichamen wordt toegerekend aan de belanghouder, F staat voor het tarief dat geldt voor de toepassing van de geaggregeerde belastingregeling voor buitenlandse gecontroleerde lichamen en G voor het effectieve belastingtarief in de staat waarin het CFC-lichaam is gevestigd. Deze allocatiesleutel moet per CFC-entiteit worden bepaald. De allocatiesleutel wordt op grond van artikel 6, lid 5 van het Uitvoeringsbesluit minimumbelasting 2024, op nul gesteld als F kleiner is of gelijk aan G.
Vervolgens wordt het totaalbedrag van betaalde geaggregeerde CFC-belasting gealloceerd met behulp van de vastgestelde allocatiesleutels (artikel 6, lid 1 van het Uitvoeringsbesluit minimumbelasting 2024). Als de allocatiesleutel voor een bepaalde CFC-entiteit op nul wordt gesteld, wordt het gehele bedrag aan geaggregeerde CFC-belasting gealloceerd aan de overige CFC-entiteiten, naar rato van de voor die entiteiten vastgestelde allocatiesleutels. Uit de systematiek volgt dat een allocatiesleutel van nul er niet toe kan leiden dat aggregeerde CFC-belasting niet aan een CFC-entiteit wordt toegerekend, als ten aanzien van tenminste een CFC-entiteit een positieve allocatiesleutel is vastgesteld.
Als voor geen van de CFC-entiteiten een positieve allocatiesleutel is vastgesteld, geldt de betaalde geaggregeerde CFC-belasting als betrokken belasting van de entiteit die de CFC-belasting heeft betaald op grond van de ‘hoofdregel’ van artikel 7.1, lid 1, letter a WMB 2024.
Artikel 7.5, lid 3 en 5 WMB 2024 (4.3.1, 4.3.2(c) en 4.3.2(e) MR) – Allocatie betrokken belasting bij een belastingregeling voor buitenlandse gecontroleerde lichamen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Is een systeem van belastingheffing op basis van wereldwinst, waarbij er een verrekening wordt gegeven voor buitenlandse belasting, vergelijkbaar met een belastingregeling voor buitenlandse gecontroleerde lichamen zoals bedoeld in artikel 1.2, lid 1 WMB 2024?
Antwoord:
Nee, belastingheffing op basis van wereldwinst bij een moederentiteit houdt in dat het inkomen van buitenlandse (in)direct gehouden groepsvennootschappen in de heffing wordt betrokken als het inkomen ontvangen is door de moederentiteit. Veelal zal er dan een verrekening worden gegeven voor de belasting die in het buitenland verschuldigd was over dat inkomen.
Artikel 7.5, lid 3 WMB 2024 regelt de allocatie van betrokken belastingen bij gecontroleerde buitenlandse vennootschappen. Dit houdt in dat voor Pijler 2-doeleinden de door de moederentiteit geheven belasting over het inkomen van een gecontroleerde buitenlandse vennootschap aan die gecontroleerde buitenlandse vennootschap wordt toegerekend (de toerekening vindt overigens niet plaats bij de berekening van de binnenlandse bijheffing, zie artikel 7.5, lid 9 WMB 2024).
Bij een belastingregeling voor buitenlandse gecontroleerde lichamen zal de heffing door het land van de moederentiteit plaatsvinden zodra het buitenlandse gecontroleerde lichaam het inkomen genereert ongeacht of die entiteit dit inkomen daadwerkelijk uitkeert aan de moederentiteit. Op basis van artikel 7.5, lid 3 WMB 2024 wordt deze belasting dan aan de buitenlandse entiteit toegerekend.
Een heffing over de wereldwinst, waarbij een credit voor de buitenlandse belasting wordt gegeven, valt niet onder de definitie van een belastingregeling voor gecontroleerde buitenlandse lichamen. Dit komt omdat een heffing over buitenlandse gecontroleerde lichamen plaatsvindt ongeacht of het inkomen wordt uitgekeerd terwijl er in geval van een wereldwinstheffing geheven wordt als het inkomen ontvangen is door de moederentiteit. Toerekening op basis van artikel 7.5, lid 3 WMB 2024 komt dan niet aan de orde.
Artikel 7.5, lid 3 en 10 WMB 2024, en artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3.2(c) MR/ OESO Administratieve richtsnoeren december 2023) – Allocatie belasting, blended CFC tax regime en veiligehavenregeling
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Moet er, als er sprake is van een ‘blended CFC tax regime’, (ook) allocatie van belasting plaatsvinden aan landen waarin er voor een verslagjaar gekozen is om de veiligehavenregeling toe te passen?
Antwoord:
Ja, allocatie op basis van een ‘blended CFC tax regime’ moet ook plaatsvinden aan entiteiten in landen waar een veiligehavenregeling wordt toegepast, zie onder andere artikel 6, lid 6 en 7 van het Uitvoeringsbesluit minimumbelasting 2024. Als ervoor gekozen is om de vereenvoudigde berekening van de effectieve belastingtarief toets onder de kwalificerend landenrapport veiligehavenregel toe te passen, dan zal de allocatiesleutel voor dat land nihil zijn omdat het effectieve tarief als de kwalificerend landenrapport veiligehavenregel van toepassing is, minimaal 15% (15%, 16% of 17% afhankelijk van welk jaar het betreft), zal bedragen en dus meer zal zijn dan het effectieve tarief dat van toepassing is voor de ‘blended CFC’. Als ervoor gekozen is om de minimis-toets of de routinematigewinstentoets van de kwalificerend landenrapport veiligehavenregeling toe te passen dan moet het vereenvoudigde effectieve tarief worden berekend volgens de regels van artikel 8.8, lid 3 en 8.10 WMB 2024 (zie artikel 6, lid 6 van het Uitvoeringsbesluit minimumbelasting 2024) en zullen dus meer datapunten nodig zijn om de allocatiesleutel te berekenen.
Artikel 7.5, lid 3 en 10 WMB 2024 / artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3.2c MR /administratieve richtsnoeren OESO december 2023) – Allocatie belasting, blended CFC tax regime en veiligehavenregeling
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Zijn de speciale allocatieregels voor ‘blended CFC tax regimes’ ook van toepassing op een Subpart F regeling?
Antwoord:
Nee, de speciale allocatieregels voor ‘blended CFC tax regimes’ zijn niet van toepassing op een Subpart F regeling. Een Subpart F regeling is namelijk geen ‘blended CFC tax regime’ en valt daarom onder de algemene allocatieregel van artikel 7.5, lid 3 WMB 2024.
Artikel 7.5, lid 3, 6 en 10 WMB 2024, artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3.2(c), 4.3. en 4.3.3 MR) – Toerekening van betrokken belastingen aan bepaalde soorten groepsentiteiten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kan de Global Intangible Low Taxed Income (GILTI), een Amerikaanse belastingregeling voor buitenlandse gecontroleerde lichamen, worden aangemerkt als een ‘blended CFC tax regime’ onder de Pijler 2 regels?
Antwoord:
Ja. GILTI is, zoals bevestigd in de administratieve richtsnoeren van de OESO van februari 2023, een ‘blended CFC tax regime’. In deze administratieve richtsnoeren van februari 2023 is ook een methodologie opgenomen voor de allocatie van belastingen onder een ‘blended CFC tax regime’ (zoals GILTI). Deze methodologie geldt voor een verslagjaar dat begint op of voor 31 december 2025 en uiterlijk eindigt op 30 juni 2027. In de WMB 2024 bevat artikel 7.5, lid 10 WMB 2024 hiervoor de delegatiegrondslag en die voorschriften zijn verder uitgewerkt in artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024.
Artikel 7.5, lid 3, 6 en 10 WMB 2024, artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3.2(c), 4.3. en 4.3.3 MR) – Toerekening van betrokken belastingen aan bepaalde soorten groepsentiteiten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In het geval GILTI en ‘Subpart F’ (een andere Amerikaanse belastingregeling voor buitenlandse gecontroleerde lichamen) gelijktijdig van toepassing zijn op een groepsentiteit, moeten deze dan afzonderlijk worden behandeld voor de WMB 2024?
Antwoord:
Ja, GILTI en Subpart F zijn zelfstandige en verschillende CFC-bepalingen en moeten als zodanig afzonderlijk worden behandeld voor de WMB 2024.
De limitering van de allocatie met betrekking tot passief inkomen ziet op inkomen van een buitenlands gecontroleerd lichaam zoals vermeld in artikel 7.5, lid 3 WMB 2024 (dus bijvoorbeeld bij Subpart F).
Voor ‘blended CFC tax regimes’ (zoals GILTI) is er de tijdelijke regeling die in artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 staat. Hierin staat een specifieke allocatiesleutel waarbij een limitering van de allocatie ingeval van passief inkomen niet wordt genoemd. Omdat dit specifieke regels betreft voor de allocatie van ‘blended CFC tax regimes’ op basis van het Uitvoeringsbesluit, is artikel 7.5, lid 6 WMB 2024 (de toerekening) en artikel 7.5, lid 3 WMB 2024 (de limitering) niet van toepassing op ‘blended CFC tax regimes’ (gedurende de periode dat de tijdelijke maatregel van toepassing is).
Artikel 7.5, lid 3, 6 en 10 WMB 2024, artikel 6 van het Uitvoeringsbesluit minimumbelasting 2024 (4.3.2(c), 4.3. en 4.3.3 MR) – Toerekening van betrokken belastingen aan bepaalde soorten groepsentiteiten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
‘Subpart F’ kan van toepassing zijn op actief en passief inkomen. Is de beperking van de allocatie op basis van artikel 7.5, lid 6 WMB 2024 in dergelijke gevallen van toepassing?
Antwoord:
Ja. Artikel 7.5, lid 6 WMB 2024 bevat een limitering voor de toerekening van betrokken belastingen uit hoofde van, onder andere, artikel 7.5, lid 3 WMB 2024 aan een buitenlands gecontroleerd lichaam. Lid 6 ziet op betrokken belastingen met betrekking tot passief inkomen van een buitenlands gecontroleerd lichaam en is een beperking van de allocatie op basis van lid 3. Als het Subpart F inkomen op actief en passief inkomen ziet, dan is deze limitering enkel van toepassing op het passieve inkomen uit Subpart F. Voor het actieve inkomen uit Subpart F gelden de algemene regels van artikel 7.5, lid 3 en 4 WMB 2024.
Artikel 7.5, lid 5 WMB 2024 (4.3.2(e) MR) – Toerekening betrokken belastingen aan groepsentiteiten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
A Co, B Co en C Co behoren tot een groep die binnen de reikwijdte van Pijler 2 valt. Jurisdicties A en B hebben Pijler 2-regels geïmplementeerd, jurisdictie C (nog) niet. C Co keert een dividend uit aan B Co voor een bedrag van 100. In jurisdictie C wordt geen bronbelasting ingehouden ter zake van deze uitkering. Op basis van belastingwetgeving in jurisdictie B wordt bij B Co 15% winstbelasting geheven over het dividend dat zij ontvangt van C Co. Het bedrag van 15 (15% van 100) is verantwoord als winstbelasting in de financiële verslaggeving van B Co.
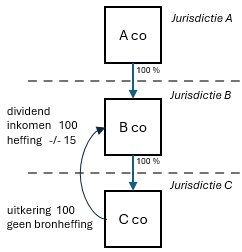
Bij welke groepsentiteit wordt de winstbelasting ad 15 die B Co verschuldigd is ter zake van het van C Co ontvangen dividend, in aanmerking genomen bij de bepaling van de gecorrigeerde betrokken belastingen ex artikel 7.2, lid 1 WMB 2024?
Antwoord:
De toerekening is geregeld in artikel 7.5, lid 5 WMB 2024. Deze bepaling ziet op betrokken belastingen in verband met dividenduitdelingen tussen groepsentiteiten. De bepaling is niet beperkt tot bronheffingen.
De winstbelasting ad 15 die B Co verschuldigd is ter zake van het dividend dat zij ontvangt van C Co, wordt op grond van artikel 7.5, lid 5 WMB 2024 toegerekend aan C Co.
Dat het belastingbedrag ad 15 bij B Co als gevolg van artikel 7.2, lid 1, letter a en lid 3, letter a WMB 2024 het bedrag aan gecorrigeerde betrokken belastingen zou hebben verminderd, doet niet ter zake. Nadat is vastgesteld dat het belastingbedrag verband houdt met betrokken belastingen zoals bedoeld in artikel 7.1 WMB 2024, worden de betrokken belastingen gealloceerd aan de juiste groepsentiteit (op grond van artikel 7.5 WMB 2024). Na allocatie wordt het bedrag aan gecorrigeerde betrokken belastingen gekwantificeerd (op grond van artikel 7.2 WMB 2024).
* Artikel 7.5, lid 5 WMB 2024 (4.3.2(e) MR) – Toerekening bronbelasting op uitgesloten dividenden portfoliobelang
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe worden bronbelastingen op uitgesloten dividenden en portfoliobelangen toegerekend?
🌐 Antwoord:
Bronbelastingen op uitgesloten dividenden worden toegerekend aan de uitkerende groepsentiteit als betrokken belasting op basis van artikel 7.5, lid 5 WMB 2024. Bronbelastingen op dividenden die worden ontvangen met betrekking tot portfoliobelangen worden toegerekend aan de groepsentiteit die het dividend ontvangt. Dit volgt minder duidelijk uit de tekst van de WMB 2024 of de parlementaire geschiedenis, maar vloeit voort uit de algemene structuur van de regels, waarin bronbelastingen worden behandeld als betrokken belastingen, en uit het feit dat het dividend voor WMB 2024 wordt opgenomen in het inkomen van de ontvanger.
Daarentegen worden bronbelastingen op dividenden die geen uitgesloten dividenden zijn of niet worden opgenomen in het kwalificerende inkomen of verlies van een groepsentiteit, uitgesloten van de aangepaste betrokken belastingen op grond van artikel 7.2, lid 3, letter a WMB 2024.
* Artikel 7.6 WMB 2024 (4.6.1 MR) – Aanpassingen na indiening van de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Artikel 7.6 WMB 2024 gaat uitsluitend over de behandeling van correcties van de belastinglast over voorgaande jaren nadat de BIA over die voorgaande jaren al is ingediend. Kan een aanpassing in de financiële verslaggeving van de betrokken belastingen voor een voorafgaand verslagjaar (‘correctie voorgaande jaren’) vóór het indienen van de BIA over het betreffende voorafgaande verslagjaar nog in de BIA over het dat voorafgaande verslagjaar worden verwerkt, ongeacht of sprake is van een toename of een afname van de betrokken belastingen?
Antwoord:
Deze vraag ligt voor bij de OESO en naar verwachting volgen er aanvullende richtsnoeren voor de behandeling onder Pijler 2 van dergelijke aanpassingen.
Artikel 7.6, lid 1 WMB 2024 (4.6.1 MR) – Het begrip 'betrokken belastingen' bij ‘post filing adjustments’
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wat wordt bedoeld met 'betrokken belastingen' voor een voorafgaand verslagjaar die op basis van artikel 7.6, lid 1 WMB 2024 na indiening van de BIA aangepast worden in de financiële verslaggeving?
Antwoord:
Uit het OESO-commentaar volgt dat de prior year adjustments zien op zowel current, als deferred tax (al dan niet herrekend tegen maximaal 15%). De betrokken belastingen genoemd in artikel 7.6, lid 1 WMB 2024 zien dus ook op acute en latente belastingen (de laatste al dan niet herrekend tegen maximaal 15%)1.
1 Par 125 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris
* Artikel 7.6, lid 3 WMB 2024 (4.6.1 MR) – Aanpassingen na indiening van de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Hoe moet de afname van de betrokken belasting in een vorig verslagjaar worden verwerkt? En moet dit op entiteitsniveau of op staatniveau?
Antwoord:
In principe moet een afname van een betrokken belasting in een voorgaand jaar worden verwerkt in het jaar waar de afname betrekking op heeft (artikel 7.6, lid 1 WMB 2024). Echter, is de afname in een staat niet materieel (minder dan € 1 miljoen), dan mag de afname worden verwerkt in het lopende verslagjaar. De informatieaangifte-indienende groepsentiteit mag jaarlijks kiezen of ze van deze optie gebruikmaakt. De bepalingen hierover zijn opgenomen in artikel 7.6, lid 3 WMB 2024.
Artikel 7.6, lid 3 WMB 2024 (4.6.1 MR) – Aanpassingen na indiening van de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Een afname van de betrokken belastingen met betrekking tot een voorgaand verslagjaar is niet van materieel belang – en hoeft niet aan het betreffende, voorgaande verslagjaar te worden toegerekend -, als deze leidt tot een vermindering van de gecorrigeerde betrokken belastingen van minder dan € 1 miljoen.
Hoe moet de drempel van € 1 miljoen worden beoordeeld? Betreft dit de afname in het verslagjaar waarin de correctie voor financiële verslaggevingsdoeleinden wordt gemaakt, of betreft dit de afname in betreffende, voorgaande verslagjaar? Als het eerste het geval is: moeten de correcties per afzonderlijk voorgaand verslagjaar worden getoetst aan de drempel van € 1 miljoen, of worden die geaggregeerd beoordeeld?
Antwoord:
Een afname van de betrokken belastingen is voor toepassing van artikel 7.6 WMB 2024 niet van materieel belang als sprake is van een afname van de totale gecorrigeerde betrokken belastingen (zoals gedefinieerd in artikel 7.2, lid 1 WMB 2024) voor een bepaalde jurisdictie, voor een bepaald voorgaand verslagjaar, van minder dan € 1 miljoen.
Het drempelbedrag van € 1 miljoen betreft dus niet het totaal van de in enig verslagjaar verwerkte correcties voorgaande verslagjaren, maar het effect van die correcties op een bepaald, voorgaand verslagjaar.
Voorbeeld 1
|
2024 |
Voorgaand verslagjaar (BIA reeds ingediend) |
-700.000 bate/afname |
Keuze van artikel 7.6 lid 3 mogelijk |
|
2025 |
Voorgaand verslagjaar (BIA reeds ingediend) |
-800.000 bate/afname |
Keuze van artikel 7.6 lid 3 mogelijk |
|
2026 |
Correctie verslagjaar (BIA nog niet ingediend) |
-1.500.000 bate/afname |
Voorbeeld 2
|
2024 |
Voorgaand verslagjaar (BIA reeds ingediend) |
-1500.000 bate/afname |
Keuze van artikel 7.6 lid 3 niet mogelijk |
|
2025 |
Voorgaand verslagjaar (BIA reeds ingediend) |
800.000 last/toename |
Keuze van artikel 7.6 lid 3 niet mogelijk |
|
2026 |
Correctie verslagjaar (BIA nog niet ingediend) |
-700.000 bate/afname |
Hoofdstuk 8: Berekening van het effectieve belastingtarief en de bijheffing
* Artikel 8.1, lid 4 WMB 2024 (5.5.1 MR) – Jurisdictionele keuzeregimes voor staatloze groepsentiteiten
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Kunnen staatloze groepsentiteiten gebruikmaken van de jurisdictionele keuzeregimes binnen de WMB 2024 (zoals opgenomen in artikel 6.7, lid 2, artikel 7.4, lid 1 en artikel 8.2, lid 1 en lid 4 WMB 2024) en is de uitwerking van artikel 8.1, lid 4 en artikel 8.2, lid 8 WMB 2024 anders dan de uitwerking van hetzelfde artikel in de OESO-modelregels (artikel 5.1.1)?
Antwoord:
Bepaalde entiteiten worden volgens artikel 1.3, lid 2 WMB 2024 als staatloze entiteiten aangemerkt. In dat geval vindt een afzonderlijke berekening plaats van het effectieve belastingtarief en de bijheffing (zie artikel 8.1, lid 4 en artikel 8.2, lid 8 WMB 2024). Hierbij moeten de berekeningen voor hoofdstuk 6 en 7 WMB 2024 afzonderlijk voor iedere staatloze entiteit worden uitgevoerd, als ware de staatloze entiteit gevestigd in een separate jurisdictie. De jurisdictionele keuzeregimes kunnen worden toegepast door iedere staatloze entiteit (als ware zij gevestigd in een separate jurisdictie).
Artikel 8.1, 8.6 en 9.4 WMB 2024 (5.1, 5.6, 6.4 en 7.4 MR) – Subgroepen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wanneer is er sprake van een subgroep zodat deze moet worden opgenomen in de BIA?
Antwoord:
Een subgroep is een entiteit of een groep waarvoor een aparte ETR- of bijheffing berekening moet worden gemaakt volgens de WMB 2024. Deze berekening wordt voor de subgroep afzonderlijk van de groepsentiteiten in de betreffende jurisdictie gemaakt. Er is zodoende geen sprake van ‘jurisdictional blending’ met de groepsentiteiten buiten de betreffende subgroep. Voorbeelden van een subgroep zijn een investeringsvehikel, joint venture (groep), staatloze groepsentiteit of in minderheidsbelang gehouden entiteiten of groepen. Subgroepen worden geïdentificeerd door de BIA indienende groepsentiteit.
* Artikel 8.1, 8.6 en 9.4 WMB 2024 (5.1, 5.6, 6.4 en 7.4 MR) – Subgroepen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
Vraag:
Wanneer is er sprake van een subgroep, zodat deze moet worden opgenomen in de BIA?
Antwoord:
Subgroepen worden geïdentificeerd door de bijheffing-informatieaangifte indienende groepsentiteit. Een subgroep is een entiteit of een groep waarvoor een aparte ETR- of bijheffing berekening gemaakt moet worden in overeenstemming met de Wet minimumbelasting 2024. Deze berekening wordt voor de subgroep afzonderlijk van de groepsentiteiten in de betreffende jurisdictie gemaakt. Er is zodoende geen sprake van ‘jurisdictional blending’ met de groepsentiteiten buiten de betreffende subgroep. Voorbeelden van een subgroep zijn een investeringsvehikel, joint venture (groep), stateloze groepsentiteit of in minderheidsbelang gehouden entiteiten of groepen.
* Artikel 8.3 WMB 2024 (5.3.3 MR) – Uitgesloten inkomen op basis van reële aanwezigheid
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Als werknemers gedurende de relevante periode meer dan 50% van hun werkzaamheden voor de multinationale groep of binnenlandse groep verrichten binnen de jurisdictie van de eigenaar van de groepsentiteit, heeft de groepsentiteit recht op de volledige loon carve out voor deze werknemers. Hoe wordt de relevante periode bepaald in gevallen waarin de groepsentiteit tijdens het verslagjaar tot de multinationale groep of binnenlandse groep toetreedt of deze verlaat?
🌐 Antwoord:
De relevante periode is het gedeelte van het verslagjaar waarin de groepsentiteit tot de multinationale groep behoort.
* Artikel 8.3 WMB 2024 (5.3.4(b) MR) – Uitgesloten inkomen op basis van reële aanwezigheid
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kunnen landbouw- en biologische activa, zoals oliepalmen, trossen verse vruchten (geoogst van oliepalmen), rubber, landbouwproducten op het moment van oogst, vee, levende planten en dieren, worden beschouwd als vallend binnen de reikwijdte van lokale vaste activa en natuurlijke hulpbronnen voor de toepassing van artikel 7.3, lid 8 WMB 2024 en de uitsluiting van inkomen op basis van reële aanwezigheid van artikel 8.3 WMB 2024?
🌐 Antwoord:
Naast de categorieën die in het OESO commentaar zijn genoemd, is de reikwijdte van natuurlijke hulpbronnen niet besproken in Working Party 11. Vaste activa die in aanmerking komen omvatten echter geen activa die worden geproduceerd of aangekocht voor verkoop. Landbouwproducten die worden geproduceerd voor verkoop kwalificeren daarom niet als in aanmerking komende vaste activa. Dieren die worden gehouden voor de productie van zuivelproducten, zoals melk en eieren, en bomen die vruchten of noten dragen, zijn daarentegen wel in aanmerking komende vaste activa, omdat deze dieren en bomen zelf niet worden geproduceerd voor verkoop.
* Artikel 8.3 WMB 2024 (5.3.4(a) MR) – In aanmerking komende materiële activa
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kan in uitvoering zijnde activa, die onder materiële vaste activa in de geconsolideerde financiële jaarrekening is opgenomen, worden meegenomen in de in aanmerking komende materiële activa?
🌐 Antwoord:
Ja, de boekwaarde van in uitvoering zijnde activa die in de balans wordt opgenomen onder materiële vaste activa kan worden meegenomen in de in aanmerking komende materiële activa.
* Artikel 8.3, lid 2 WMB 2024 (5.3.3 MR) – Uitgesloten inkomen op basis van reële aanwezigheid
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Vallen betalingen aan werknemers ter compensatie of vergoeding van huisvestings- of woon werkverkeerkosten onder de in aanmerking komende loonkosten?
🌐 Antwoord:
Ja
* Artikel 8.3, lid 3 WMB 2024 (5.3.4(d) MR) – Investeringen onder service concession agreement lokale vaste activa
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
De investeringen die worden gedaan in het kader van een concessieovereenkomst voor dienstverlening kunnen worden verwerkt als financiële activa, onder het model voor financiële activa, of als immateriële activa, onder het model voor immateriële activa (bijvoorbeeld op grond van IFRIC 12 voor IFRS toepassers). Voldoen dergelijke investeringen aan de definitie van materiële activa?
🌐 Antwoord:
De verwerking in de financiële verslaggeving hangt af van het model waaruit het rendement en de kasstromen van de investering naar verwachting zullen worden afgeleid, afhankelijk van de voorwaarden en condities van de relevante afspraken. De investeringen in materiële activa die door een concessiehouder onder een licentie met de overheid worden gedaan, moeten voldoen aan de definitie van in aanmerking komende materiële activa, ongeacht of deze investeringen worden verwerkt als financiële activa of als immateriële activa (zie paragraaf 44 van het OESO-commentaar), als aan de volgende voorwaarden is voldaan:
-
Geen onderaanneming. Een onderaannemingsregeling waarbij de houder het recht opnieuw in licentie geeft aan een andere persoon, voldoet niet aan de definitie van in aanmerking komende materiële activa (zie paragraaf 45 van het OESO-commentaar).
-
Geen afzonderlijke verwerking van het gebruiksrecht van het onroerend goed (zie paragraaf 44, laatste zin van het OESO-commentaar). Wanneer het recht om tolgelden of vergoedingen in rekening te brengen (in verband met de exploitatie van het onderliggende onroerend goed waarop de licentie betrekking heeft) afzonderlijk wordt verwerkt van het recht om het onroerend goed te gebruiken, wordt een dergelijk afzonderlijk actief niet opgenomen in de in aanmerking komende materiële activa.
* Artikel 8.7 WMB 2024 (5.5 MR) – De minimis-uitzondering, additionele bijheffing
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Vermindert de minimis uitzondering in artikel 8.5 WMB 2024 ook de additionele bijheffing over het huidige jaar tot nul?
🌐 Antwoord:
Nee. De minimis uitzondering vermindert uitsluitend de bijheffing die wordt vastgesteld voor het kwalificerend inkomen van het huidige verslagjaar tot nul. De uitzondering is niet van toepassing op enige verplichting tot additionele bijheffing die wordt vastgesteld voor het kwalificerend inkomen van een eerder verslagjaar.
Op grond van de minimis uitzondering wordt de bijheffing voor de groepsentiteiten die in een jurisdictie zijn gevestigd, geacht nul te zijn voor een bepaald verslagjaar wanneer zowel het totale inkomen als de totale kwalificerende omzet van die entiteiten in dat verslagjaar niet hoger zijn dan de overeengekomen drempelbedragen. De beoordeling richt zich dus uitsluitend op het inkomen en de kwalificerende omzet van het verslagjaar waarop de uitzondering betrekking heeft. De toepassing van de minimis uitzondering op basis van het inkomen en de kwalificerende omzet van het huidige verslagjaar is daarom niet relevant voor de vaststelling van de verplichting tot additionele bijheffing voor een voorafgaand verslagjaar. Wanneer een multinationale groep verplicht is tot het betalen van additionele bijheffing met betrekking tot een voorafgaand verslagjaar waarvoor de minimis uitzondering niet van toepassing was, wordt de verplichting tot additionele bijheffing voor dat verslagjaar niet tot nul verminderd. Daarom kan een multinationale groep in hetzelfde verslagjaar zowel onderworpen zijn aan additionele bijheffing voor een voorafgaand verslagjaar als profiteren van de toepassing van de minimis uitzondering voor het huidige verslagjaar.
Dit uitgangspunt geldt eveneens voor de minimis uitzondering binnen het kader voor vereenvoudigde berekeningen. Daarentegen ontstaat er geen enkele bijheffing — waaronder de additionele bijheffing — in of met betrekking tot een verslagjaar waarvoor een getoetste jurisdictie gebruikt maakt van 'de tijdelijke veilige haven: kwalificerend landenrapport'.
* Artikel 8.7 WMB 2024 (5.5.1 MR) – De minimis-uitzondering
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
De formule voor de bijheffing in artikel 8.2, lid 2 WMB 2024 bevat verschillende componenten, waaronder overwinst, additionele bijheffing en kwalificerende binnenlandse bijheffing.
Als een jurisdictie voldoet aan de minimis‑uitzondering en er geen staatloze groepsentiteiten of beleggingsentiteiten aanwezig zijn, moet de multinationale groep of binnenlandse groep dan nog steeds het volgende berekenen voor die jurisdictie?:
-
het effectieve belastingtarief (met name de aangepaste betrokken belastingen),
-
de overwinst,
-
de additionele bijheffing op grond van artikel 8.4 WMB 2024,
-
de binnenlandse bijheffing.
🌐 Antwoord:
Wanneer de minimis uitzondering van toepassing is voor een verslagjaar op grond van artikel 8.7 WMB 2024, kan een jurisdictie nog steeds een verplichting hebben tot het betalen van additionele bijheffing.
Hoewel het effectieve belastingtarief en de overwinst niet hoeven te worden berekend, moet het bedrag aan additionele bijheffing (als dit aanwezig is) wel worden berekend. Een binnenlandse bijheffing hoeft geen minimis uitzondering te bevatten (zie paragraaf 118.39 van sectie 5 van de administratieve richtsnoeren van februari 2023, p. 107). Daarom kan het nog steeds voorkomen dat de binnenlandse bijheffing moeten worden berekend op grond van de binnenlandse wetgeving van de betreffende jurisdictie.
* Artikel 8.7, lid 1 WMB 2024 (5.5.1 MR) – De minimis-uitzondering voor subgroepen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
In gevallen waarin een multinationale groep of binnenlandse groep het effectieve belastingtarief moet berekenen voor meerdere (sub)groepen (bijvoorbeeld joint ventures, in minderheidsbelang gehouden groepsentiteiten en beleggingsentiteiten) die in dezelfde jurisdictie zijn gevestigd, geldt de minimis uitzondering dan afzonderlijk voor elke groep?
🌐 Antwoord:
De minimis‑uitzondering is afzonderlijk van toepassing op groepsentiteiten en joint venture‑groepen die in een jurisdictie zijn gevestigd. Daarentegen worden de kwalificerende omzet en het kwalificerende inkomen of verlies van in minderheidsbelang gehouden groepsentiteiten meegenomen bij het bepalen van de gemiddelde kwalificerende omzet en het gemiddelde kwalificerende inkomen of verlies van de jurisdictie waarin de groepsentiteiten van de multinationale groep of binnenlandse groep zijn gevestigd. In minderheidsbelang gehouden groepsentiteiten worden niet afzonderlijk behandeld ten opzichte van andere groepsentiteiten. De minimis‑uitzondering is niet van toepassing op staatloze groepsentiteiten en beleggingsentiteit.
* Artikel 8.8 WMB 2024 (Annex A, Chapter 1, paragraphs 79-83 OECD Consolidated Commentary) – Aanpassingen data voor CbC veilige haven na vaststellen jaarrekening
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Mogen er aanpassingen worden gedaan aan de onderliggende data die zijn gebruikt voor het opstellen van de kwalificerende financiële verslaggeving voor het toepassen van het tijdelijke veiligehavenregel kwalificerend landenrapport en zijn er nog andere aandachtspunten?
Antwoord:
Het komt voor dat nadat de jaarrekening is vastgesteld voor een verslagjaar, er nog aanpassingen worden gedaan aan de financiële cijfers over dat verslagjaar, bijvoorbeeld verrekenprijsaanpassingen of zogeheten “return to provision”-aanpassingen. Omdat de jaarrekening al is vastgesteld zal de entiteit dergelijke aanpassingen normaliter meenemen in het volgende verslagjaar1.
Voor de toepassing van berekeningen van het tijdelijke veiligehavenregel kwalificerend landenrapport, zijn aanpassingen aan de data die zijn gebruikt voor de kwalificerende financiële verslaggeving niet toegestaan, met uitzondering van aanpassingen aan de kwalificerende financiële verslaggeving die verplicht zijn op basis van de WMB 20242. Hierbij kan men denken aan aanpassingen voor purchase price accounting (Annex A, Chapter 1, paragraph 9.3 OECD Consolidated Commentary)3.
Als alle entiteiten in een jurisdictie gebruikmaken van de enkelvoudige jaarrekening voor de tijdelijke veiligehavenregel kwalificerend landenrapport en er worden slechts aanpassingen gedaan aan de data gebruikt voor de financiële verslaggeving van de uiteindelijkemoederentiteit, dan heeft dat dus geen invloed op de toepassing van de tijdelijke veiligehavenregel kwalificerend landenrapport voor die jurisdictie. Uiteraard moet ook aan de andere voorwaarden van de tijdelijke veiligehavenregel kwalificerend landenrapport worden voldaan zoals deze blijken uit artikel 8.8 WMB 2024.
Daarnaast gelden nog enkele voorwaarden:
-
Voor de winst voor winstbelasting en de vereenvoudigde betrokken belastingen van een entiteit moet dezelfde bron worden gebruikt als voor de kwalificerende financiële verslaggeving. Het kan dus niet zo zijn dat de winst ontleend wordt aan de geconsolideerde jaarrekening van de groep en de vereenvoudigde betrokken belasting aan de enkelvoudige jaarrekening (paragraaf 68)4.
-
Alle entiteiten in een land moeten dezelfde type bron gebruiken als kwalificerende financiële verslaggeving voor de winstbelasting en de vereenvoudigde betrokken belastingen. Dus alle entiteiten in een land gebruiken de geconsolideerde jaarrekening van de groep dan wel de enkelvoudige jaarrekeningen van de individuele entiteiten (paragraaf 75 en Onderdeel L ten derde Tweede wet aanpassing Wet minimumbelasting 2024).
Verder geldt nog het volgende.
-
Of een landenrapport kwalificeert hangt af van de vraag of sprake is van kwalificerende financiële verslaggeving en dat wordt per jurisdictie beoordeeld. Het feit dat een landenrapport niet kwalificeert voor een jurisdictie maakt niet dat het landenrapport automatisch ook voor andere jurisdicties niet kwalificeert (paragraaf 76 en 78).
-
De enkelvoudige jaarrekening van een groepsentiteit die is opgesteld in overeenstemming met geautoriseerde of geaccepteerde financiële verslaggevingsstandaarden, kwalificeert ook als kwalificerende financiële verslaggeving als die enkelvoudige jaarrekening niet verplicht gesteld is voor een deponeringsplicht of door toezichthouders (paragraaf 77).
1 Artikel 2:362, lid 6, van het Burgerlijk Wetboek en IFRS IAS 8.
2 Par 80 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris en Tweede Kamer, vergaderjaar 2025–2026, 36 817, nr. 3, p. 16.
3 Overigens moeten dergelijke verplichte aanpassingen aan de kwalificerende financiële verslaggeving (relevant voor de tijdelijke veiligehavenregel kwalificerend landenrapport), goed worden onderscheiden van de aanpassingen die verplicht zijn gesteld voor de berekeningen van de bijheffing (artikel 8.2 WMB), zoals foutherstel of een stelselwijziging ten opzichte van voorgaande periode (artikel 6.2, lid 2, onderdeel g WMB) en aanpassingen na indiening van de BIA (artikel 7.6 WMB).
4 Annex A, Chapter 1, OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global Anti-Base Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris.
Artikel 8.8, lid 1, 3 en 4 WMB 2024 (‘Safe Harbours and Penalty Relief’ OESO-publicatie december 2022) – Niet gewaardeerde uitgestelde belastingvorderingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd:-
Vraag:
Maken mutaties van niet gewaardeerde (‘niet op de balans opgenomen’, ‘non-recognized’) uitgestelde belastingvorderingen deel uit van de teller van de vereenvoudigde ETR-berekening voor de tijdelijke kwalificerend landenrapport veilige haven (artikel 8.8, lid 1 WMB 2024)?
Antwoord:
Nee. De teller van de vereenvoudigde ETR-berekening in het kader van de tijdelijke kwalificerend landenrapport veilige haven (artikel 8.8, lid 1, letter b WMB 2024) bestaat uit de vereenvoudigde betrokken belastingen (‘VB’) zoals gedefinieerd in artikel 8.8, lid 3 en 4 WMB 2024.
Op grond van deze bepalingen wordt de teller gevormd door het saldo van de in de kwalificerende financiële verslaggeving daadwerkelijk geboekte acute en uitgestelde belastinglast (waarbij last een algebraïsch begrip is). Dit bedrag wordt gecorrigeerd voor eventuele lasten in verband met belastingen die wel als winstbelasting zijn geboekt, maar geen ‘betrokken belastingen’ zijn, en voor zover die winstbelasting ziet op andere winsten dan de winsten gerapporteerd door groepsentiteiten die voor de toepassing van hoofdstuk VIIa van de Wet op de vennootschapsbelasting 1969, of daarmee vergelijkbare regelgeving in een andere staat, zijn gevestigd in die staat.
Op grond van artikel 8.8 lid, 4 WMB 2024 worden de lasten in verband met onzekere belastingposities geëlimineerd.
Als een niet gewaardeerd (niet op de balans opgenomen) fiscaal verlies van 2023 wordt verrekend met een winst in 2024, wordt in de financiële verslaggeving over 2024 ter zake geen acute belastinglast en ook geen uitgestelde belastinglast geboekt, hetgeen een neerwaarts effect op de vereenvoudigde betrokken belastingen heeft.
* Artikel 8.8 WMB 2024 (Transitional CbCR SH OECD AG) – Wijziging kwalificerend landenrapport bij onbewuste fout
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
Vraag:
Wat is het gevolg van een onbewuste fout in een landenrapport? Kan nog steeds sprake zijn van een kwalificerend landenrapport, als een correctie plaatsvindt omdat de data uit de kwalificerende financiële verslaggeving door een vergissing fout was weergegeven in een landenrapport?
Antwoord:
Ja, een gecorrigeerd landenrapport kan kwalificerend zijn op voorwaarde dat het voldoet aan de voorwaarden van artikel 8.8, lid 12, letter a WMB 2024. Als de data in de kwalificerende financiële verslaggeving, door een vergissing, fout is weergegeven in een landenrapport moet dit rapport worden gecorrigeerd om de status van een kwalificerend landenrapport te behouden. Daarbij moeten dan ook de overige voorwaarden van artikel 8.8, lid 12, letter a WMB 2024 worden gerespecteerd, zoals het indienen van dit gecorrigeerde landenrapport bij de relevante belastingautoriteit.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, resultaat vóór belastingen in kwalificerend landenrapport
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe moeten het resultaat vóór belastingen en de belastingen van de partner, het partnership en hun vaste inrichtingen worden toegerekend aan jurisdicties in een kwalificerend landenrapport in de volgende feitensituatie (waarbij het OESO BEPS Actie 13 en de OESO Guidance on the Implementation of CbCR als referentie dienen)?
Feiten
De multinationale groep heeft een partnership in jurisdictie B, terwijl alle partners in jurisdictie A zijn gevestigd. Jurisdictie B kent twee soorten winstbelastingen: (i) een winstbelasting op nationaal niveau, en een handelsbelasting op subnationaal niveau. Jurisdictie B beschouwt de operationele activiteiten van de partnership als het creëren van een vaste inrichting in jurisdictie B voor de partners. Het partnership is in jurisdictie B onderworpen aan handelsbelasting. Daarnaast zijn de partners in jurisdictie B onderworpen aan winstbelasting over hun aandeel in de door de partnership gegenereerde winst. Zowel de handelsbelasting als winstbelasting worden in jurisdictie B betaald en hebben betrekking op winst die wordt gegenereerd door de vaste inrichtingen in jurisdictie B.
🌐 Antwoord:
Alle winst, van zowel de partner als de partnership, die wordt toegerekend aan de vaste inrichting, evenals de in jurisdictie B betaalde of verschuldigde belastingen, door zowel de partner als de partnership, over die winst, moeten worden opgenomen in jurisdictie B in een kwalificerend landenrapport.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, geconsolideerde financiële verslaggeving gebruiken voor CbCR-doeleinden
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Jurisdictie A staat toe dat geconsolideerde financiële verslaggeving (op jurisdictieniveau) wordt gebruikt voor CbCR‑doeleinden. Multinationale groepen die geconsolideerde financiële verslaggeving op jurisdictieniveau gebruiken, zullen intragroeptransacties binnen de jurisdictie elimineren, en purchase accounting‑aanpassingen verwerken die normaliter worden uitgesloten van de berekening van het kwalificerend inkomen.
Kan een landenrapport dat is gebaseerd op geconsolideerde financiële jaarrekening voor een groep groepsentiteiten in jurisdictie A, en dat is opgesteld volgens een geaccepteerde financiële verslaggevingsstandaard of een geautoriseerde financiële verslaggevingsstandaard, en dat voldoet aan de voorwaarden betreffende “consistent reporting condition” en “goodwill impairment adjustment” in paragrafen 9.4 en 9.51 van de tijdelijke veilige haven: kwalificerend landenrapport, worden aangemerkt als een kwalificerend landenrapport voor jurisdictie A?
🌐 Antwoord:
Ja. Een landenrapport dat is opgesteld op basis van geconsolideerde gegevens op jurisdictieniveau kwalificeert, op voorwaarde dat het gebruik van geconsolideerde gegevens is toegestaan onder de relevante CbCR regelgeving en het landenrapport voldoet aan de voorwaarden van de veiligehavenregel (inclusief paragrafen 9.4 en 9.5).
1 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global AntiBase Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris, https://doi.org/10.1787/a551b351-en.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, consistentiestandaard
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kunt u de consistentiestandaard zoals opgenomen in paragraaf 9.4 van het OESO commentaar1 bij de tijdelijke veilige haven: kwalificerend landenrapport toelichten, en in het bijzonder de passage “except where the Constituent Entity was required by law or regulation to change its reporting package or separate financial statements to include PPA adjustments”?
🌐 Antwoord:
Het doel van de consistentiestandaard is om te voorkomen dat multinationale groepen de tijdelijke veilige haven: kwalificerend landenrapport strategisch benutten door vanaf verslagjaar 2024 purchase price accounting‑aanpassingen in hun landenrapport op te nemen, terwijl het landenrapport van het voorgaande jaar deze purchase accounting‑bedragen niet bevatte. Om aan de consistentiestandaard te voldoen, moet de multinationale groep de purchase price accounting bedragen consistent hebben verwerkt in de financiële gegevens die zijn gebruikt voor het landenrapport van een eerder verslagjaar (bijvoorbeeld verslagjaar 2023 voor jurisdicties die de regels toepassen vanaf verslagjaar 2024).
Daarom geldt dat als het landenrapport over 2023 purchase price accounting‑bedragen bevat, aan de consistentiestandaard is voldaan. Dan hoeft de multinationale groep de purchase price accounting‑aanpassingen niet uit te sluiten voor de toepassing van de tijdelijke veilige haven. Als het landenrapport over het voorgaande jaar géén purchase price accounting‑bedragen bevatte, mag de multinationale groep niet beginnen met het opnemen van purchase price accounting‑aanpassingen om kwalificerende financiële verslaggeving te verkrijgen.
Wel wordt erkend dat multinationale groepen zich in situaties kunnen bevinden waarin zij hun landenrapport in 2024 moeten aanpassen om purchase price accounting‑bedragen op te nemen vanwege een wettelijke verplichting die niet verband houdt met CbCR of de WMB 2024. Dit kan zich bijvoorbeeld voordoen bij een bedrijfscombinatie tussen twee multinationale groepen. In dergelijke gevallen geldt een uitzondering op de consistentie eis, waardoor de multinationale groep purchase price accounting‑bedragen mag opnemen in een kwalificerend landenrapport.
1 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global AntiBase Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris, https://doi.org/10.1787/a551b351-en.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, reële aanwezigheid
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Bij toepassing van artikel 8.8, lid 1, letter c WMB 2024 (CbCR-routinematigewinstentoets) is in de Memorie van Toelichting verduidelijkt dat het bedrag aan uitgesloten inkomen op basis van reële aanwezigheid wordt berekend op basis van artikel 8.3 WMB 2024. Er wordt tevens een verwijzing gemaakt naar artikel 8.3 WMB 2024 in artikel 8.8, lid 1, letter c WMB 2024.
Daarentegen is in paragraaf 68 van de administratieve richtsnoeren van december 2023 beschreven: “All of an Entity/PE’s data that is used in the Transitional CbCR Safe Harbour … to perform the safe harbour computations must come from the same Qualified Financial Statements.” Aangezien de boekwaarde van in aanmerking komende materiële activa op grond van artikel 8.3 lid 4 WMB 2024 moet worden berekend met gebruikmaking van de geconsolideerde financiële verslaggeving van de uiteindelijke moederentiteit, betekent dit dan dat de geconsolideerde financiële verslaggeving moet worden gebruikt om het uitgesloten inkomen op basis van reële aanwezigheid (en dus ook het resultaat vóór belastingen) te berekenen onder de CbCR-routinematigewinstentoets om te voldoen aan de eis van kwalificerende financiële verslaggeving?
🌐 Antwoord:
Het uitgangspunt in paragraaf 68 is te voorkomen dat multinationale groepen verschillende databronnen gebruiken voor één en dezelfde berekening op entiteitsniveau.
Bijvoorbeeld: resultaat vóór belasting berekend op basis van enkelvoudige jaarrekening, terwijl het uitgesloten inkomen op basis van reële aanwezigheid wordt berekend op basis van geconsolideerde jaarrekening, bij het uitvoeren van de CbCR-routinematigewinstentoets. Dit uitgangspunt moet worden gehandhaafd.
Waar artikel 8.8, lid 1, letter c WMB 2024 bepaalt dat het bedrag aan uitgesloten inkomen op basis van reële aanwezigheid wordt berekend op basis van artikel 8.3 WMB 2024, betekent dit dat groepen de methodologie en formule van artikel 8.3 WMB 2024 moeten toepassen om het bedrag van het uitgesloten inkomen op basis van reële aanwezigheid te bepalen. Dat houdt bijvoorbeeld in dat de boekwaarde van materiële activa geen bedragen mag omvatten die voortkomen uit intragroeptransacties, maar de gegevens die in de formule worden ingevoerd mogen afkomstig zijn uit enkelvoudige jaarrekeningen.
Daarom mogen multinationale groepen afzonderlijke financiële verslaggeving gebruiken om zowel het uitgesloten inkomen op basis van reële aanwezigheid als het resultaat vóór belastingen te berekenen voor de toepassing van de CbCR-routinematigewinstentoets onder de tijdelijke veilige haven: kwalificerend landenrapport.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, aanpassing reporting packages
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Welke aanpassingen aan enkelvoudige reporting packages zijn vereist, of niet toegestaan voor de eliminatie van intragroeptransacties, om te voldoen aan de definitie van kwalificerende financiële verslaggeving? Moeten alle eliminatie aanpassingen van intragroeptransacties worden teruggedraaid voor de toepassing van de definitie van kwalificerende financiële verslaggeving?
🌐 Antwoord:
Het doel van de tijdelijke veilige haven: kwalificerend landenrapport is om de naleving van de WMB 2024 te vergemakkelijken door multinationale groepen toe te staan gebruik te maken van informatie die al wordt verzameld voor CbCR‑doeleinden, zonder dat aanvullende aanpassingen nodig zijn (of mogelijk zijn), anders dan de aanpassingen die door de veiligehavenregel zelf worden vereist. Bij het opstellen van het landenrapport mag de multinationale groep haar financiële verslaggeving aanpassen om te voldoen aan de toepasselijke CbCR‑regelgeving.
Wanneer dat het geval is, mogen deze aanpassingen niet worden geëlimineerd voor de toepassing van de veiligehavenregel. De reden hiervoor is dat de veiligehavenregel gebaseerd is op de financiële verslaggeving die wordt gebruikt voor het indienen van een kwalificerend landenrapport, en dat verdere aanpassingen aan deze financiële verslaggeving, anders dan die welke door de wet- en regelgeving worden vereist, ertoe zouden leiden dat deze verslaggeving niet langer kwalificeert voor toepassing van de veiligehavenregel. Of een aanpassing een neutraal effect heeft op het effectieve belastingtarief is voor dit doel niet relevant.
Omdat CbC regelgeving in het algemeen vereist dat intragroeptransacties worden geaggregeerd en niet geëlimineerd, moeten dergelijke intragroeptransacties worden opgenomen, en niet geëlimineerd, in de financiële gegevens die worden gebruikt voor het opstellen van het landenrapport.
Als de toepasselijke CbCR regelgeving echter toestaat dat geconsolideerde gegevens op jurisdictieniveau worden gerapporteerd, mogen intragroeptransacties tussen groepsentiteiten binnen dezelfde jurisdictie worden geëlimineerd voor de toepassing van de veiligehavenregel.
Meer specifiek:
-
De toepasselijke CbCR regelgeving staat in het algemeen niet toe dat grensoverschrijdende intragroeptransacties worden geëlimineerd. Daarom moeten, als het reporting package van de multinationale groep intragroeptransacties elimineert, deze grensoverschrijdende consolidatie aanpassingen worden teruggedraaid voor zowel het indienen van het landenrapport als voor de toepassing van de veiligehavenregel.
-
De toepasselijke CbCR regelgeving kan, onder specifieke omstandigheden en tot op zekere hoogte, toestaan dat geconsolideerde gegevens op jurisdictieniveau worden gerapporteerd en dat intragroeptransacties worden geëlimineerd wanneer deze transacties plaatsvinden tussen entiteiten die binnen hetzelfde land zijn gevestigd. In dat geval kan de financiële verslaggeving waarin deze transacties zijn geëlimineerd zonder verdere aanpassingen worden gebruikt.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, intragroepbetalingen
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Paragraaf 82 van het OESO-commentaar1 van de tijdelijke veilige haven: kwalificerend landenrapport bepaalt:
“An intra-group payment treated as income in the Qualified Financial Statements of the recipient and expense in the Qualified Financial Statements of the payer shall be included in Total Revenues and PBT for the purpose of the safe harbour computations without further adjustments, irrespective of the treatment of that transaction for tax purposes in the jurisdiction of the recipient or the payer and the treatment of that transaction in the CbC Report.”
Is deze bepaling uitsluitend van toepassing op het voorbeeld in paragraaf 83, of geldt zij in het algemeen voor intragroepbetalingen?
🌐 Antwoord:
Paragraaf 82 is generiek van toepassing op de behandeling van intragroepbetalingen voor de toepassing van de tijdelijke veilige haven: kwalificerend landenrapport.
Paragraaf 83 bevat slechts een voorbeeld dat illustreert hoe paragraaf 82 in een specifieke situatie moet worden toegepast.
1 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global AntiBase Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris, https://doi.org/10.1787/a551b351-en.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, intragroepbetalingen kostenverrekening
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Er is een intragroepbetaling met betrekking tot de doorbelasting van kosten. Deze betaling wordt bij de ontvanger niet als omzet geboekt, maar als een verlaging van kosten. Er is in dit geval geen sprake van winstverschuiving. Moet deze doorbelaste kostenpost worden aangepast zodat deze als omzet wordt opgenomen in de jurisdictie van de ontvanger op grond van paragraaf 82 van het OESO-commentaar1?
🌐 Antwoord:
Sommige kostenverrekeningen worden in de kwalificerende financiële verslaggeving van de ene partij als kosten geboekt en in de kwalificerende financiële verslaggeving van de andere partij als doorbelaste kosten. Omdat geen aanpassingen mogen worden gemaakt aan de onderliggende kwalificerende financiële verslaggeving, mogen er in dit geval ook geen aanpassingen worden aangebracht.
1 OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Consolidated Commentary to the Global AntiBase Erosion Model Rules (2025): Inclusive Framework on BEPS, OECD/G20 Base Erosion and Profit Shifting Project, OECD Publishing, Paris, https://doi.org/10.1787/a551b351-en.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, beleggingsentiteit en verzekeringsbeleggingsentiteit
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe worden beleggingsentiteiten of verzekeringsbeleggingsentiteiten behandeld voor de toepassing van de tijdelijke veilige haven: kwalificerend landenrapport?
🌐 Antwoord:
Beleggingsentiteiten (BE’s) en verzekeringsbeleggingsentiteiten (VBE’s) komen niet in aanmerking voor de tijdelijke veilige haven: kwalificerend landenrapport, tenzij zij zijn gevestigd in dezelfde jurisdictie als al hun groepsentiteit eigenaars, en zij niet zijn onderworpen aan een keuze op grond van artikel 10.5 of artikel 10.6 WMB 2024.
Onder de tijdelijke veilige haven: kwalificerend landenrapport worden het resultaat vóór belastingen en de totale omzet van een BE of VBE opgenomen in het landenrapport van de jurisdictie van haar groepsentiteit eigenaars, naar rato van hun aandeel in de omzet van de BE of VBE. Het deel van de winst voor belasting en omzet dat toerekenbaar is aan eigenaars die geen groepsentiteit eigenaar zijn, wordt uitgesloten van het landenrapport. Deze toerekening geldt voor de tijdelijke veilige haven: kwalificerend landenrapport ongeacht eventuele keuzes op grond van artikel 10.5 of artikel 10.6, en zorgt ervoor dat deze posten uitsluitend worden meegenomen in de jurisdictie van de groepsentiteit eigenaar. De tijdelijke veilige haven: kwalificerend landenrapport wordt vervolgens toegepast op jurisdictieniveau, waarbij rekening wordt gehouden met het resultaat voor belasting en de kwalificerende omzet die in het landenrapport voor die jurisdictie zijn opgenomen, de inkomstenbelastingen die samenhangen met het resultaat voor belasting en het uitgesloten inkomen op basis van reële aanwezigheid. Als aan de relevante voorwaarden wordt voldaan, geldt de tijdelijke veilige haven: kwalificerend landenrapport voor alle reguliere groepsentiteiten in de jurisdictie en elke BE in die jurisdictie, op voorwaarde dat al haar groepsentiteit eigenaars in dezelfde jurisdictie zijn gevestigd en de BE niet is onderworpen aan een keuze op grond van artikel 10.5 of artikel 10.6 WMB 2024.
Als een BE of VBE niet kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, moet de multinationale groep de normale regels van artikel 10.4 WMB 2024 toepassen op de BE of VBE op standalone basis, tenzij een keuze op grond van artikel 10.5 of artikel 10.6 WMB 2024 van toepassing is. Dit betekent dat artikel 10.4 WMB 2024 wordt toegepast op basis van het kwalificerend inkomen van de BE of VBE en de aangepaste betrokken belastingen, ongeacht de toerekening van inkomen en belastingen aan groepsentiteit eigenaars onder de tijdelijke veilige haven: kwalificerend landenrapport.
Als een artikel 10.5 keuze geldt, vermindert de BE of VBE haar inkomen in overeenstemming met die keuze. Als een artikel 10.6 keuze geldt wordt het proportionele aandeel van elke groepsentiteit eigenaar in het niet uitgekeerde netto kwalificerend inkomen van de BE of VBE behandeld als kwalificerend inkomen van de BE of VBE voor het verslagjaar en wordt het resultaat van het vermenigvuldigen van het minimumbelastingtarief met dat kwalificerend inkomen behandeld als bijheffing van een laagbelaste groepsentiteit in het verslagjaar.
Als de groepsentiteit eigenaar is gevestigd in een jurisdictie die kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, hoeft zij de regels van artikel 10.6 WMB 2024 over ontvangen uitkeringen niet toe te passen.
Als de groepsentiteit eigenaar is gevestigd in een jurisdictie die niet kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport (hetzij omdat niet wordt voldaan aan de relevante toets, hetzij omdat de overgangsperiode is verstreken), gelden de normale regels van artikel 10.6 WMB 2024. In andere woorden de groepsentiteit eigenaar zal zowel werkelijke als veronderstelde uitkeringen opnemen in haar kwalificerend inkomen en de lokale verrekenbare belasting gross up (dat wil zeggen: het bedrag aan betrokken belastingen dat door de beleggingsentiteit is betaald en dat als een verrekenbaar belastingkrediet wordt toegestaan bij de berekening van de belastingplicht van de groepsentiteit eigenaar ter zake van een uitkering van de beleggingsentiteit) opneemt in haar kwalificerend inkomen en aangepaste betrokken belastingen. De normale regels van artikel 10.6 WMB 2024 blijven gelden wanneer de jurisdictie van de groepsentiteit eigenaar niet kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, zelfs als het inkomen van de BE of VBE in een eerder jaar was opgenomen in de vereenvoudigde berekening van het effectieve belastingtarief.
Voor rapportagedoeleinden moet de indienende groepsentiteit een aparte sectie 3 van de BIA invullen voor BE’s en VBE’s die niet kwalificeren voor de tijdelijke veilige haven: kwalificerend landenrapport. Een BE of VBE die onderworpen is aan een keuze op grond van artikel 10.5 WMB 2024 wordt voor WMB 2024 behandeld als een doorkijkentiteit, een transparante entiteit, en staatloze entiteit.
Als niet alle belangen in de BE onder een artikel 10.5 keuze vallen, moeten er 2 afzonderlijke secties 3 worden ingevuld: één voor het staatloze deel en één waarop artikel 10.4 of artikel 10.6 van toepassing is.
De indienende groepsentiteit moet tabel 1.3.2.1 (corporate structure) tweemaal invullen voor dezelfde BE. In de praktijk betekent dit dat de rapportageverplichtingen gelden alsof de belangen waarop geen artikel 7.5 keuze van toepassing is, een aparte groepsentiteit vormen, waarvoor een afzonderlijke sectie 3 moet worden ingevuld.
Als de groepsentiteit-eigenaar is gevestigd in een jurisdictie die kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, hoeft zij de regels van artikel 10.6 over ontvangen uitkeringen niet toe te passen.
Als de groepsentiteit eigenaar is gevestigd in een jurisdictie die niet kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, hetzij omdat niet wordt voldaan aan de relevante toets, hetzij omdat de overgangsperiode is verstreken, gelden de normale regels van artikel 7.6. Dit betekent dat de groepsentiteit eigenaar zowel feitelijke als geachte uitkeringen opneemt in haar kwalificerend inkomen en de lokale verrekenbare belasting gross up (dat wil zeggen: het bedrag aan betrokken belastingen dat door de beleggingsentiteit is betaald en dat als een verrekenbaar belastingkrediet wordt toegestaan bij de berekening van de belastingplicht van de groepsentiteit eigenaar ter zake van een uitkering van de beleggingsentiteit) opneemt in haar kwalificerend inkomen en aangepaste betrokken belastingen. De normale regels van artikel 10.6 blijven gelden wanneer de jurisdictie van de groepsentiteit eigenaar niet kwalificeert voor de tijdelijke veilige haven: kwalificerend landenrapport, zelfs als het inkomen van de BE of VBE in een eerder jaar was opgenomen in de vereenvoudigde berekening van het effectieve belastingtarief.
Voor rapportagedoeleinden moet de indienende groepsentiteit een aparte sectie 3 van de BIA invullen voor BE’s en VBE’s die niet kwalificeren voor de tijdelijke veilige haven: kwalificerend landenrapport. Een BE of VBE die onderworpen is aan een keuze op grond van artikel 10.5 WMB 2024 wordt voor WMB 2024 doeleinden behandeld als een doorkijkentiteit, een transparante entiteit, en staatloos.
Als niet alle belangen in de BE onder een artikel 10.5-keuze vallen, moeten er 2 afzonderlijke secties 3 worden ingevuld: één voor het staatloze deel en één waarop artikel 10.4 of artikel 10.6 WMB 2024 van toepassing is.
De indienende groepsentiteit moet tabel 1.3.2.1 (corporate structure) tweemaal invullen voor dezelfde BE. In de praktijk betekent dit dat de rapportageverplichtingen gelden alsof de belangen waarop geen artikel 10.5-keuze van toepassing is, een aparte groepsentiteit vormen, waarvoor een afzonderlijke sectie 3 moet worden ingevuld.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Tijdelijke veilige haven: kwalificerend landenrapport, “once out, always out”
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Is de “once out, always out” benadering van toepassing op een multinationale groep, als zij groepsentiteiten had die waren gevestigd in een jurisdictie die in een vorig verslagjaar niet onderworpen was aan de WMB 2024 of vergelijkbare pijler 2 regelgeving?
🌐 Antwoord:
Nee.
Als een multinationale groep de tijdelijke veilige haven: kwalificerend landenrapport niet heeft toegepast voor een jurisdictie in een verslagjaar waarin zij wel onderworpen was aan de WMB 2024 voor die jurisdictie, dan kan de groep in een later jaar niet alsnog voor die jurisdictie kwalificeren voor de veilige haven. Dit is de “once out, always out” regel. Deze regel is echter niet van toepassing wanneer de multinationale groep in een vorig verslagjaar geen groepsentiteiten in die jurisdictie had.
Evenmin is de regel van toepassing wanneer de multinationale groep in een vorig verslagjaar wél groepsentiteiten in een jurisdictie had, maar de groep in dat jaar niet onderworpen was aan de WMB 2024 voor die jurisdictie. In dergelijke gevallen hoeft de multinationale groep geen berekeningen uit te voeren voor groepsentiteiten in die jurisdictie om aan te tonen dat zij voldoet aan één van de veiligehaven toetsen in een jaar waarin de WMB 2024 of vergelijkbare pijler 2 regelgeving niet van toepassing zijn op die jurisdictie. Met andere woorden: berekeningen voor de tijdelijke veilige haven hoeven pas te worden gemaakt in het verslagjaar (en de daaropvolgende jaren) waarin de groepsentiteiten in die jurisdictie wel onderworpen worden aan de WMB 2024 of vergelijkbare pijler 2 regelgeving.
Een multinationale groep heeft een uiteindelijke moederentiteit en drie andere groepsentiteiten in jurisdictie A. Jurisdictie A voert een inkomen inclusiemaatregel (IIR) in (die niet van toepassing is op entiteiten in haar eigen jurisdictie) vanaf 2024 en een binnenlandse bijheffing vanaf 2025. In 2024 is er geen andere IIR van toepassing op de groepsentiteiten in jurisdictie A. Dit betekent dat de multinationale groep in 2024 niet onderworpen is aan de WMB 2024 of vergelijkbare regelgeving voor de jurisdictie van de uiteindelijke moederentiteit (jurisdictie A). In dat geval verhindert de “once out, always out” regel niet dat de multinationale groep in 2025 de tijdelijke veilige haven toepast voor de jurisdictie van de uiteindelijke moederentiteit wanneer de binnenlandse bijheffing van toepassing wordt. Dit geldt ongeacht of de multinationale groep in 2024 al binnen de reikwijdte viel van de IIR van jurisdictie A voor groepsentiteiten die in andere jurisdicties zijn gevestigd.
* Artikel 8.8 WMB 2024 (OESO-commentaar, Annex A-1) – Aanpassingen kwalificerend landenrapport
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Mag de multinationale groep de gegevens in het kwalificerend landenrapport aanpassen om deze in overeenstemming te brengen met de geactualiseerde OESO BEPS Actie 13 richtsnoeren, wanneer die richtsnoeren ook in overeenstemming zijn met de WMB 2024?
🌐 Antwoord:
Nee. De multinationale groep moet de toepasselijke lokale CbCR regels volgen op basis van gegevens uit de kwalificerende financiële verslaggeving om te voldoen aan de definitie van een kwalificerend landenrapport. Dit kan vereisen dat de data uit de kwalificerende financiële verslaggeving moeten worden aangepast om deze in overeenstemming te brengen met de lokale regels voor het landenrapport bij het opstellen van het landenrapport. Bijvoorbeeld: als het nationale recht vereist dat dividenden worden uitgesloten en de kwalificerende financiële verslaggeving deze niet uitsluit, is een aanpassing noodzakelijk om een kwalificerend landenrapport te verkrijgen. Het landenrapport moet, wanneer de lokale regels voor het landenrapport vereisen dat meerdere entiteiten binnen hetzelfde land worden geconsolideerd, op dezelfde manier deze regels volgen door die entiteiten samen te voegen.
Zoals uitgelegd in het OESO commentaar geldt echter dat wanneer de nationale regels voor het landenrapport geen aanpassing van de gegevens uit de kwalificerende financiële verslaggeving vereisen, deze gegevens niet moeten worden aangepast om beter aan te sluiten bij de WMB 2024, tenzij dit uitdrukkelijk wordt vereist door de regelgeving voor de tijdelijke veilige haven: kwalificerend landenrapport.
Kortom: om een kwalificerend landenrapport op te stellen, moet de verwerking in de kwalificerende financiële verslaggeving en de nationale regels voor het landenrapport worden gevolgd. Maar aanpassingen om de gegevens in overeenstemming te brengen met de WMB 2024 die niet uitdrukkelijk door de regelgeving voor de tijdelijke veilige haven: kwalificerend landenrapport worden vereist, mogen niet worden gemaakt. Zelfs niet wanneer deze aanpassingen in overeenstemming zijn met de OESO richtsnoeren over BEPS Actie 13, die nog niet door de jurisdictie zijn overgenomen.
Artikel 8.9 WMB 2024 – Uitsluiting tijdelijke veilige haven kwalificerend landenrapport regel na acquisitie
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Groep A en groep B vallen beide voor verslagjaar 2024 binnen de reikwijdte van de WMB 2024. Ten aanzien van land X slaagt groep B in verslagjaar 2024 niet voor één van de 3 toetsen om de tijdelijke kwalificerend landenrapport veilige haven te kunnen toepassen. Groep A heeft geen aanwezigheid in land X.
Op 31 december 2024 dragen de aandeelhouders van groep B hun aandelen in UME B over aan UME A, in ruil voor aandelen UME A.
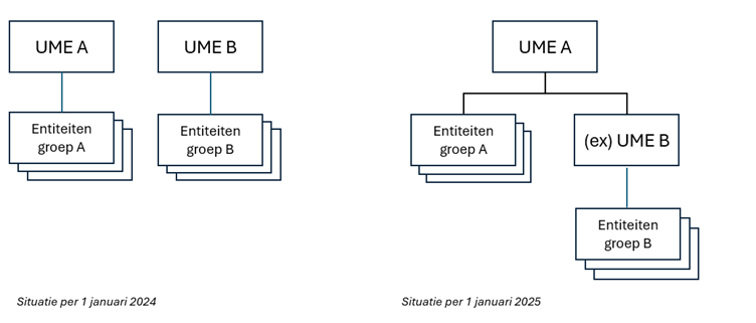
Kan groep A voor verslagjaar 2025 de kwalificerend landenrapport veilige haven ten aanzien van land X toepassen?
Antwoord:
Ja, groep A kan voor verslagjaar 2025 de kwalificerend landenrapport veilige haven van artikel 8.8 WMB 2024 toepassen op voorwaarde dat groep A ten aanzien van land X voor verslagjaar 2025 voor één van de 3 toetsen van artikel 8.8, lid 1 WMB 2024 slaagt.
Uitsluitend voor toepassing van artikel 9.1 WMB 2024 kwalificeert de hiervoor geschetste acquisitie op grond van lid 4, letter a, onder 1° WMB 2024 van dat artikel als ‘fusie’. Dit heeft niet tot gevolg dat voor de (overige bepalingen van de) WMB 2024 een nieuwe, gecombineerde Pijler 2-groep is ontstaan. Of sprake is van een nieuwe groep moet worden beoordeeld op basis van het begrip ‘groep’ zoals gedefinieerd in artikel 2.1 WMB 2024.
Voor Pijler 2-doeleinden is sprake van een uitbreiding van groep A met ingang van verslagjaar 2025. Mogelijke uitsluiting van de tijdelijke veilige haven op basis van artikel 8.9, letter f WMB 2024 moet worden beoordeeld vanuit het perspectief van groep A. Nu 2025 het eerste verslagjaar is waarin groep A aanwezigheid heeft in land X, is de uitsluiting van artikel 8.9, letter f WMB 2024 niet van toepassing.
* Artikel 8.13 WMB 2024 (OESO-commentaar, Annex A-3) – Kwalificerende binnenlandse bijheffing
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Wanneer de kwalificerende binnenlandse bijheffing veilige haven van toepassing is, wordt de additionele bijheffing dan ook op nul gesteld?
🌐 Antwoord:
Ja. Een kwalificerende binnenlandse bijheffing veilige haven berekent en past zowel de bijheffing als de additionele bijheffing toe voor de betreffende jurisdictie. Wanneer de indienende groepsentiteit ervoor kiest om de kwalificerende binnenlandse bijheffing veilige haven toe te passen in een jurisdictie, wordt de bijheffing op grond van artikel 8.2, lid 2 WMB 2024 (waaronder de additionele bijheffing) voor die jurisdictie geacht nul te zijn.
* Artikel 8.13 WMB 2024 – Nederlandse lokale financiële verslaggevingsstandaarden
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Wat zijn de lokale financiële verslaggevingsstandaarden in Nederland als bedoeld in artikel 3.2 en artikel 8.13 WMB 2024?
Antwoord:
In generieke zin zijn dat Titel 9 van Boek 2 van het Burgerlijk Wetboek (BW) en EU-IFRS. Daarnaast zijn er voor een aantal specifieke bedrijfstakken branche specifieke verslaggevingsregels. Voorbeelden daarvan zijn de regels van De Nederlandse Bank voor banken, verzekeraars en andere financiële instellingen en specifieke regels voor woningbouwcorporaties of gemeenten.
Om te kwalificeren als lokale financiële verslaggevingsstandaard moeten verslaggevingsregels zijn voorgeschreven of toegestaan in Nederland op basis van nationale regelgeving of door een organisatie met juridische autoriteit om verslaggevingsregels voor te schrijven, vast te stellen of te aanvaarden voor de toepassing van de financiële rapportage. De Raad voor de Jaarverslaggeving (RJ) is gezaghebbend in Nederland, maar formeel werkt de RJ veelal de regels uit van Titel 9 van Boek 2 BW of andere wet- of regelgeving. In gevallen waarin geen sprake is van het moeten toepassen van de wet is de eventuele toepassing van de RJ vrijwillig.
Verslaggevingsregels die een entiteit zelf kiest, omdat de wetgeving de entiteit vrij laat in het kiezen hiervan, kwalificeren niet als lokale financiële verslaggevingsstandaard. Als een entiteit kiest voor zelf opgestelde regels, zullen zij meestal niet gelden als algemeen aanvaard. Dat verslaggevingsregels algemeen aanvaard zijn geldt als voorwaarde voor geaccepteerde- of geautoriseerde verslaggevingsregels.
De definitie van lokale financiële verslaggevingsstandaard luidt (artikel 8.13, lid 8 WMB 2024):
Een financiële verslaggevingsstandaard die wordt voorgeschreven of toegestaan in een staat op basis van nationale regelgeving of door een organisatie met juridische autoriteit om verslaggevingsregels voor te schrijven, vast te stellen of te aanvaarden voor de toepassing van de financiële rapportage, mits die financiële verslaggevingsstandaard:
-
een geaccepteerde financiële verslaggevingsstandaard is; of
-
een geautoriseerde financiële verslaggevingsstandaard is waarbij de gegevens in de financiële verslaggeving zijn gecorrigeerd om elke vorm van materiële concurrentieverstoring te voorkomen.
Artikel 8.13, lid 1 WMB 2024 – Toepassing Kwalificerende binnenlandse bijheffing veilige havenregeling
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wat wordt verstaan onder "onderworpen aan een kwalificerende binnenlandse bijheffing" in de zin van artikel 8.13, lid 1 WMB 2024? Betekent dit dat de implementatie van een kwalificerende binnenlandse bijheffing in een jurisdictie voldoende is, of moet er daadwerkelijk belasting worden betaald om te kwalificeren voor de vrijstelling onder artikel 8.13 WMB 2024?
Antwoord:
De enkele implementatie van een kwalificerende binnenlandse bijheffing (QDMTT) is voldoende om als "onderworpen" te worden beschouwd, op voorwaarde dat de regeling correct is geïmplementeerd en voldoet aan de in artikel 8.13, lid 1 WMB 2024 gestelde eisen en de effectieve belastingdruk van 15% wordt gewaarborgd. Het daadwerkelijk betalen van belasting is dus niet vereist.
Als een jurisdictie een binnenlandse bijheffing heeft ingevoerd, die naar het oordeel van het Inclusive Framework voldoet aan de in artikel 8.13, lid 1 WMB 2024 gestelde eisen, is een entiteit die voor toepassing van de WMB 2024 in die jurisdictie is gevestigd, aan een kwalificerende binnenlandse bijheffing onderworpen.
Hoofdstuk 9: Bijzondere bepalingen omtrent bedrijfsreorganisaties en houdsterstructuren
* Artikel 9.3, lid 4 WMB 2024 (6.3.4 MR) – Voorbeeld overdracht van activa en passiva
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe werkt artikel 9.3, lid 4 WMB 2024?
🌐 Antwoord:
De hoofdregel van artikel 9.3, lid 1 WMB 2024 vereist dat zowel de overdragende als de verkrijgende groepsentiteit de reële waarde toepassen voor alle vervreemde activa en passiva. Dit brengt de financiële verslaggeving in lijn met de fiscale behandeling. Als de fiscale behandeling van het actief een vrijstelling of uitstel van belasting inhoudt, zou de overdragende entiteit op grond van deze regel aan een bijheffing kunnen worden onderworpen.
Artikel 9.3, lid 4 WMB 2024 ziet op situaties waarin een groepsentiteit de aandelen van een andere entiteit verwerft, maar tevens een herwaardering verkrijgt naar de reële waarde in de fiscale waarde of fiscale basis van de activa van die entiteit na de acquisitie. De verhoging van de fiscale basis kan voortvloeien uit de wet of uit een keuze onder lokaal recht, en de daarmee corresponderende winst of het verlies kan al dan niet aan belasting zijn onderworpen. De keuze op grond van artikel 9.3, lid 4 WMB 2024 behandelt de winst of het verlies voor WMB 2024 alsof deze eveneens is gerealiseerd.
Voorbeeld: A Co verwerft de aandelen van B Co voor € 150, terwijl de fiscale en boekwaarde van de activa van B Co vóór de verkoop € 100 bedraagt. Na de verkoop moet B Co deze activa voor fiscale doeleinden waarderen op € 150. B Co realiseert een winst van € 50 die wordt belast in de jurisdictie van B Co. Omdat sprake is van een aandelenoverdracht in plaats van een activaoverdracht, zou artikel 9.2 WMB 2024 vereisen dat B Co voor WMB 2024 de historische boekwaarde van € 100 blijft hanteren.
Onder de keuze van artikel 9.3, lid 4 WMB 2024 verwerkt B Co de winst van € 50 echter ook voor WMB 2024, zodat het kwalificerende inkomen aansluit bij de belasting over de winst. Met andere woorden: de keuze versnelt de opname van de winst van € 50 voor WMB 2024 naar het jaar waarin de belasting ontstaat. Zonder de keuze zou de winst van € 50 pas in een later jaar worden opgenomen (bijvoorbeeld bij verkoop van de activa), maar dan niet opnieuw aan belasting worden onderworpen, wat zou leiden tot een lager effectief belastingtarief.
Wanneer een entiteit artikel 9.3, lid 4 WMB 2024 toepast, moet zij alle stappen (a), (b) en (c) volgen. Artikel 9.3, lid 4, letter c, onder 2° WMB 2024 staat toe dat het bedrag van € 50 onmiddellijk in jaar 1 wordt opgenomen of wordt uitgesmeerd over 5 jaar. De entiteit kiest tussen deze 2 opties afhankelijk van het moment waarop de belasting wordt geheven (bijvoorbeeld: onmiddellijke opname indien de belasting in jaar 1 wordt geheven).
B Co kan ervoor kiezen de keuze niet te maken als geen belasting is betaald als gevolg van de herwaardering, of kan ervoor kiezen de winst over 5 jaar te spreiden op grond van artikel 9.3, lid 4, letter c WMB 2024. Het niet maken van de keuze of het spreiden van de winst over 5 jaar stelt B Co doorgaans in staat om de winst te middelen met andere belastbare inkomsten in latere verslagjaren, wat kan helpen om een bijheffing te minimaliseren of te voorkomen.
* Artikel 9.4 WMB 2024 (6.4.1 MR) – Joint venture verslaggevingsstandaard
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Wordt de financiële verslaggevingsstandaard van de joint venture, in plaats van die van de uiteindelijke moederentiteit gebruikt om haar kwalificerend inkomen of verlies, boekjaar en presentatievaluta te bepalen?
🌐 Antwoord:
Nee. De WMB 2024 bevat speciale bepalingen voor de berekening van het effectieve belastingtarief en de bijheffing van een joint venture. Het kwalificerend inkomen of verlies en de betrokken belastingen van de joint venture en haar dochterondernemingen worden niet samengevoegd met die van de groepsentiteiten van de multinationale groep of de binnenlandse groep voor de berekening van het effectieve belastingtarief van de joint venture in de jurisdictie. In plaats daarvan worden het effectieve belastingtarief en de bijheffing van een joint venture berekend alsof de joint venture de uiteindelijkemoederentiteit van een afzonderlijke multinationale groep of binnenlandse groep is en de dochterondernemingen van de joint venture afzonderlijke onderdelen van die multinationale groep of binnenlandse groep zijn.
De regels van de hoofdstukken 6 tot en met 10 van de WMB 2024 zijn van toepassing op de joint venture alsof deze de uiteindelijkemoederentiteit is. Dit betekent ook dat de joint venture haar eigen financiële verslaggevingsstandaard, het boekjaar en de presentatievaluta gebruikt. Deze kunnen vaak dezelfde zijn als die van de uiteindelijkemoederentiteit van de multinationale groep of binnenlandse groep, maar dat is niet altijd het geval.
Zodra de bijheffing voor een joint venture en haar dochterondernemingen is vastgesteld, wordt aan een uiteindelijkemoederentiteit of andere moederentiteit die de inkomen-inclusiebijheffing toepast, de bijheffing van de joint venture toegewezen op basis van het percentage van haar eigendomsbelang in de joint venture. Dit betekent dat de multinationale groep of binnenlandse groep doorgaans slechts 50 % van de bijheffing is verschuldigd, die is vastgesteld met betrekking tot een joint venture of haar dochterondernemingen.
Artikel 9.4, lid 2 en 13.1 WMB 2024 (6.4 en 8.1.4 MR) – Joint venture en de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Moet er voor een joint venture een aparte BIA ingediend worden?
Antwoord:
Nee, voor een joint venture (JV) hoeft geen aparte BIA te worden ingediend. Een JV die voor de toepassing van de WMB 2024 onderdeel uitmaakt van een multinationale of binnenlandse groep, wordt meegenomen in de BIA van deze groep (artikel 13.1, lid 5, letter c, onder 2° WMB 2024). Voor een JV moet wel een aparte berekening worden gemaakt van het effectieve belastingtarief en een eventuele bijheffing op grond van artikel 9.4, lid 2 WMB 2024.
Hoofdstuk 10: Regelingen inzake fiscale neutraliteit en uitdelingsstelsels
* Artikel 10.2, lid 1 WMB 2024 (7.2.1 MR) – Ontvangers van dividenden die niet ingezeten natuurlijke personen zijn
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kan een uiteindelijke moederentiteit die onder een aftrekbaar dividendregime valt, haar kwalificerend inkomen verminderen met het bedrag dat wordt uitgekeerd aan een natuurlijk persoon die geen fiscaal inwoner is van de jurisdictie van de uiteindelijke moederentiteit, maar die in die jurisdictie wordt belast op een wijze die vergelijkbaar is met de wijze waarop een fiscaal inwoner wordt belast?
🌐 Antwoord:
Artikel 10.2, lid 1, letter d WMB 2024 bepaalt dat een uiteindelijke moederentiteit die onder een aftrekbaar dividendregime valt, haar kwalificerend inkomen mag verminderen met het bedrag van het aftrekbare dividend wanneer de ontvanger van het dividend een natuurlijk persoon is die (i) fiscaal inwoner is van de jurisdictie van de uiteindelijke moederentiteit, en (ii) een belang houdt dat in totaal recht geeft op 5% of minder van de winst en activa van de uiteindelijke moederentiteit.
Artikel 10.2, lid 1, letter d WMB 2024 vereist in beginsel dat de ontvanger van het dividend een fiscaal inwoner is van de jurisdictie van de uiteindelijke moederentiteit. Een aftrekbaar dividendregime is ontworpen om fiscale neutraliteit te waarborgen door een aftrek toe te staan bij de uitkerende entiteit en belasting te heffen bij de ontvanger op het moment van ontvangst. De beleidsmatige rechtvaardiging voor de eis van fiscale inwonerschap is gebaseerd op de verwachting dat fiscale inwoners van een jurisdictie met een aftrekbaar dividendregime onmiddellijk worden belast op ontvangen uitkeringen overeenkomstig dat aftrekbaar dividendregime.
Deze beleidsmatige rechtvaardiging wordt echter ook bereikt wanneer een niet ingezeten ontvanger van het dividend in de jurisdictie van de uiteindelijke moederentiteit wordt belast via een vaste inrichting, op een wijze die vergelijkbaar is met de wijze waarop de jurisdictie haar eigen fiscale inwoners belast. In dergelijke gevallen wordt geacht dat aan de voorwaarden van Artikel 10.2, lid 1, letter d WMB 2024 is voldaan, en mag het kwalificerend inkomen van de uiteindelijke moederentiteit worden verminderd met het bedrag dat is uitgekeerd aan de niet ingezeten natuurlijke persoon.
Dit waarborgt een gelijke behandeling van uitkeringen aan natuurlijke personen die op vergelijkbare wijze aan belasting zijn onderworpen, ongeacht of zij formeel als fiscaal inwoner van de jurisdictie van de uiteindelijke moederentiteit kwalificeren.
Hoofdstuk 11: Wijze van heffing
* Artikel 11.1 WMB 2024 – Wijze voor het doen van aangifte voor de WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Op welke wijze kan de over een verslagjaar verschuldigde bijheffing in Nederland worden aangegeven?
Antwoord:
Als over een verslagjaar in Nederland bijheffing is verschuldigd, dan moet een belastingaangifte worden gedaan. De belastingaangifte kan worden gedaan via een webformulier op Mijn Belastingdienst zakelijk (MBD-Z).
Voor het doen van de belastingaangifte komt geen system‑to‑system‑koppeling beschikbaar (zoals een Digipoort‑aansluiting vergelijkbaar met de indiening van de BIA in Nederland). Het is niet mogelijk om een XML‑bestand of een ander type bestand te uploaden in Mijn Belastingdienst Zakelijk voor de aangifte minimumbelasting (Pijler 2). De belastingaangifte verloopt dus volledig via het webformulier.
Hoofdstuk 12: Bijzondere bepalingen bij de wijze van heffing
Artikel 12.1 WMB 2024 – Belastingrente bij additionele bijheffing?
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Is er als gevolg van een additionele bijheffing die op aangifte is voldaan, belastingrente verschuldigd?
Antwoord:
Nee.
Belastingrente is slechts verschuldigd over een naheffingsaanslag en dan alleen voor het tijdvak dat aanvangt op de dag volgend op de laatste dag van de vanwege artikel 11.1, lid 3 WMB 2024 dan wel artikel 14.3, lid 2 WMB 2024 gestelde betalingstermijn en eindigt op de dag voorafgaand aan de dag waarop de naheffingsaanslag invorderbaar is ingevolge artikel 9 van de Invorderingswet 1990 en heeft als grondslag de nageheven belasting.
Een additionele bijheffing ontstaat als gevolg van een herrekening van het effectieve tarief over een eerder jaar. Die herrekening kan verschillende oorzaken hebben, zoals bijvoorbeeld de aanpassing van de betrokken belastingen in de financiële verslaggeving over een voorgaand verslagjaar (zie artikel 7.6 en 8.4, lid 1 WMB 2024).
Een dergelijke additionele bijheffing wordt meegenomen in het verslagjaar waarin de herrekening is gemaakt. Dus als na het vaststellen van de geconsolideerde jaarrekening over 2024 de aangifte vennootschapsbelasting voor 1 juni 2025 wordt ingediend en dit leidt tot een vermindering van de gecorrigeerde betrokken belastingen van meer dan € 1 miljoen in die staat, dan wordt de eventuele additionele bijheffing als gevolg van de herrekening door de verlaagde betrokken belasting die ziet op verslagjaar 2024 meegenomen in de BIA over het verslagjaar 2025.
De verschuldigde bijheffing (inclusief de additionele bijheffing) opgenomen in de BIA over het verslagjaar 2025 moet in dit voorbeeld uiterlijk binnen zeventien maanden na het einde van het verslagjaar op aangifte voldaan en betaald zijn (artikel 11.1 WMB 2024)1.
1 Voor het overgangsjaar is dat uiterlijk 20 maanden na het einde van dat verslagjaar (artikel 14.3 WMB 2024).
* Artikel 12.1 WMB 2024 / Artikel 22j letter b AWR – Belastingrente / Bezwaartermijn bij te late indiening aangifte
Publicatiedatum: augustus 2026
Laatst geactualiseerd: –
Vraag:
In het Besluit Bestuurlijke Boeten Belastingdienst (BBBB) is beleid neergelegd voor het opleggen van bestuurlijke boeten bij de heffing van rijksbelastingen. In het Beleidsbesluit van de Staatssecretaris van Financiën van 30 juli 2026, nr. 2026-14582, tot wijziging van het Besluit Bestuurlijke Boeten Belastingdienst is opgenomen dat voor de WMB 2024, met betrekking tot de aangifteplicht en de verplichting op aangifte te betalen, geen verzuimboetes (Artikel I, onderdelen B en C) en geen vergrijpboetes (zie toelichting artikel I, onderdelen B en C) worden opgelegd tot en met 31 oktober 2026.
Tegen deze achtergrond rijst de vraag welke gevolgen er zijn voor de bezwaartermijn en de belastingrente voor belastingplichtigen die hun belastingaangifte indienen in de periode tot en met 31 oktober 2026.
Antwoord:
De wijzigingen in het BBBB met betrekking tot verzuim- of vergrijpboetes hebben geen gevolgen voor de geldende wet- en regelgeving over de bezwaartermijn en de belastingrente. Voor de belangrijkste bepalingen hierover verwijzen we voor de bezwaartermijn naar artikel 22j, letter b, AWR en voor de belastingrente naar artikel 12.1 WMB 2024 en de relevante bepalingen uit de AWR. Uiteraard is het aan belastingplichtigen om te beoordelen welke bepalingen in hun situatie gelden.
Hoofdstuk 13: Administratieve bepalingen
* Artikel 13.1 WMB 2024 (8.1 MR) – Geen BIA aangifteplicht voor joint ventures
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
Vraag:
De uiteindelijkemoederentiteiten van twee multinationale groepen die aan de omzetdrempel van artikel 2.1, lid 1 WMB 2024 voldoen (Groep A en Groep B), houden elk (indirect) een belang van 50% in een in Nederland gevestigde joint venture in de zin van artikel 1.2, lid 1 WMB 2024. Geen van de groepsentiteiten van Groep A is gevestigd in een land dat Pijler 2-regels heeft geïmplementeerd. De groepsentiteiten van Groep B kwalificeren alle als uitgesloten entiteit als bedoeld in artikel 2.2 WMB 2026.
Is de joint venture verplicht om een BIA in te dienen zoals bedoeld in artikel 13.1, lid 2 WMB 2024? Zo nee, heeft de joint venture dan nog een verplichting onder de WMB 2024?
Antwoord:
Nee. Een joint venture zoals gedefinieerd in artikel 1.2, lid 1 WMB 2024 is géén groepsentiteit, zodat artikel 13.1 lid 2 WMB 2024 niet van toepassing is.
In beginsel is een joint venture géén groepsentiteit, aangezien een joint venture, zoals bedoeld in artikel 1.2 WMB 2024 geen onderdeel is van de consolidatiegroepkring in de geconsolideerde jaarrekening. De ficties van artikel 9, lid 4 WMB 2024 en artikel 3, lid 5 WMB 2024 hebben slechts een beperkte werking, namelijk de berekening van de bijheffing voor joint ventures en de onderwerping van de joint venture aan de binnenlandse bijheffing. Zij wijzigen het begrip van een groepsentiteit voor artikel 13.1, lid 2 WMB 2024 niet.
Dit sluit echter niet uit dat een joint venture, gevestigd in Nederland, effectief onderworpen kan worden aan de binnenlandse bijheffing. Dit moet worden aangegeven door een separate aangifte van de joint venture.
Artikel 13.1 WMB 2024 (8.1.4 MR) – Onderdeel 1.3.2 en 1.3.3 van het BIA standaardmodel
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Hoe moeten onderdelen 1.3.2 (“Group Entities (other than the UPE) and members of JV Groups”) en 1.3.3 (“Changes in the corporate structure that occurred during the Reporting Fiscal Year”) van de BIA in het 1e jaar worden ingevuld?
Antwoord:
Op grond van artikel 13.1, lid 5 en 6 WMB 2024 moeten gegevens van alle in deze leden vermelde groepsentiteiten en joint venture (JV) entiteiten worden opgenomen in de BIA. Conform artikel 13.1 WMB 2024 en onderdeel 1.3.2 van de GloBE Information Return (GIR / BIA) vallen hier bijvoorbeeld ook de naam van een groepsentiteit en TIN (Tax Identification Number) van de betreffende groepsentiteit onder.
Ook de belanghouder(s) van de groepsentiteit moeten worden opgenomen zodat de juridische structuur van de multinationale of binnenlandse groep bekend is. Het gaat daarbij om de belanghouders van groepsentiteiten en leden van JV-groepen op de laatste dag van het rapporterende verslagjaar. Tabel 1.3.2. wordt ingevuld per groepsentiteit. Mocht er voor een groepsentiteit gedurende het verslagjaar een wijziging zijn in een van de elementen dan dient tabel 1.3.2 opnieuw ingevuld te worden voor die groepsentiteit of JV-entiteit.
Bij wijzigingen in de eigendomsstructuur die een impact hebben op de effectieve belastingdruk berekening, of de berekening van de bijheffing of allocatie daarvan kan worden gebruiktgemaakt van het “Ownership Change” element van de XML-specificaties. Andere wijzigingen in de eigendomsstructuur kunnen in tabel 1.3.3 van de BIA worden opgenomen.
Artikel 13.1 WMB 2024 (8.1.4 MR) – Opnemen jurisdicties met heffingsrechten in onderdeel 1.4 van het standaardmodel voor de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Welke jurisdicties met heffingsrechten moeten worden opgenomen in onderdeel 1.4 van het standaardmodel voor de BIA?
Antwoord:
Onder verwijzing naar artikel 13.1 WMB 2024 moeten alle jurisdicties die heffingsrechten toekomen onder Pijler 2 worden opgenomen. Daarbij geldt dat de jurisdictie(s) worden opgenomen in volgorde van toepassing van (i) de binnenlandse bijheffing, (ii) de inkomen-inclusieheffing en (iii) de onderbelastewinstbijheffing.
* Artikel 13.1 WMB 2024 – Inhoud BIA
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Kan de door de informatieaangifte-indienende groepsentiteit vast te stellen aan bevoegde autoriteiten te verstrekken delen van de bijheffing, zoals bedoeld in artikel 13.1, lid 8 WMB 2024, worden vermeld in de BIA zelf?1 Of impliceert deze bepaling dat aanvullende informatie separaat van de BIA moet worden verstrekt door de betreffende groepsentiteit?
🌐 Antwoord:
Op grond van artikel 13.1 is er geen aanvullende informatie vereist buiten de BIA.
1 https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ:L_202500872#anx_1
* Artikel 13.1 WMB 2024 – Reikwijdte rapportageverplichtingen bij ontbreken heffingsrechten
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Casus
X UPE, een uiteindelijke moederentiteit van een groep die binnen de reikwijdte van de GloBE regels valt, is gevestigd in jurisdictie X. In jurisdictie X zijn de GloBE regels niet van toepassing in verslagjaar 2024. De tijdelijke veilige havenregel: kwalificerend landenrapport kan in verslagjaar 2024 niet worden toegepast ten aanzien van jurisdictie X. Er is geen jurisdictie die in verslagjaar 2024 belasting kan heffen over de onderbelaste winsten in jurisdictie X, aangezien deze maatregel in geen enkele jurisdictie in verslagjaar 2024 van toepassing is.
Moet de BIA ook worden ingevuld voor jurisdicties waarvoor er in verslagjaar 2024 geen heffingsrechten bestaan, zoals het geval is voor jurisdictie X in het voorbeeld hierboven? Zo ja, geldt dit dan uitsluitend voor onderdeel 1 van de BIA (dat wil zeggen: de algemene informatie over de entiteiten), of ook voor onderdeel 2 en/of 3?
🌐 Antwoord:
Als we uitgaan van de veronderstelling dat uiteindelijke moederentiteit X is gevestigd in een derde staat (geen artikel 50 lidstaat), die de Pijler 2 regels niet heeft geïmplementeerd voor 2024, en aangezien de onderbelastewinstbijheffing in 2024 nog niet in werking is getreden ten aanzien van een dergelijke derde staat, kan deze niet worden toegepast op jurisdictie X. Hierna is opgenomen welke onderdelen van de BIA ingevuld moeten worden ten aanzien van deze casus.
Algemene gedeelte
De BIA moet de informatie bevatten die is vereist op grond van artikel 13.1, lid 5, letter a en b WMB 2024. Hierbij moet opgemerkt worden dat ten aanzien van deze casus de onderdelen 1.3.2.1.14 tot en met 1.3.2.1.16 niet hoeven te worden ingevuld (zie onderdeel 1.3.2.1.14 to 1.3.2.1.16 van de toelichting op de GloBE Information Return (pagina 49 van de versie van januari 2025)).1
Jurisdictiegedeelte
Artikel 13.1, lid 5, letter c WMB 2024vereist de informatie die nodig is voor het bepalen van:
-
het effectieve belastingtarief in elke staat en de bijheffing voor iedere groepsentiteit,
-
de bijheffing van een lid van een joint venture-groep,
-
het bedrag en de toerekening per staat van de bijheffing onder de (kwalificerende) inkomen- inclusiemaatregel en van de (kwalificerende) onderbelastewinstbijheffing.
Aangezien de onderbelastewinstbijheffing in 2024 niet kan worden toegepast op de uiteindelijke moederentiteit X, is er geen informatie nodig om het effectieve belastingtarief of de bijheffing te berekenen. Daarom hoeft het jurisdictiegedeelte van de BIA niet te worden ingevuld voor die derde staat.
1 [ Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf]
* Artikel 13.1 WMB 2024 – Rapportageverplichting binnenlandse groep
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Wat is de rapportageverplichting van een binnenlandse groep onder Pijler 2, aangezien zij geen CBCR verplichting hebben?
🌐 Antwoord:
Binnenlandse groepen hebben een verplichting om te rapporteren onder Pijler 2 (dat wil zeggen: het indienen van een BIA). Echter, tenzij sprake is van een joint venture in een andere lidstaat, kan er géén gegevensuitwisseling plaatsvinden onder de WIBB, aangezien er geen andere betrokken lidstaat is.
* Artikel 13.1 en 13.3 WMB 2024 (8.1 MR) – Sancties bij overtreding bepaalde BIA verplichtingen
Publicatiedatum: juni 2026
Laatst geactualiseerd:-
Vraag:
Hoe moet een multinationale groep omgaan met de BIA-verplichting in Nederland wanneer zij de BIA wil indienen in een jurisdictie die nog geen volledig operationeel indienportaal voor de BIA heeft en/of wanneer er vóór het einde van de indieningstermijn onduidelijkheid bestaat over de activering van uitwisselingsrelaties?
Antwoord:
Iedere groep is in beginsel verplicht de BIA in te dienen bij de inspecteur in Nederland (‘local filing’).1 Voor het grofschuldig of opzettelijk niet, niet tijdig, niet volledig of niet juist voldoen aan deze verplichting kan een vergrijpboete worden opgelegd. Daarnaast kan dit ook leiden tot strafrechtelijke vervolging.2 Een groep hoeft de BIA niet in te dienen bij de inspecteur in Nederland als ervoor wordt gekozen deze in een andere staat in te dienen (‘central filing’) en er een van kracht zijnde kwalificerende overeenkomst is tussen die staat en Nederland voor dat verslagjaar.3
De Belastingdienst erkent dat er voor multinationale groepen nalevings- en coördinatieproblemen kunnen ontstaan wanneer er (nog) geen sprake is van een kwalificerende overeenkomst tussen jurisdicties, omdat er vertraging is bij het activeren van uitwisselingsrelaties en/of het beschikbaar stellen van een indienportaal.4 Hierdoor zouden multinationale groepen geen gebruik kunnen maken van de mogelijkheid van central filing in een andere staat, en zou iedere groepsentiteit in Nederland een BIA moeten indienen bij de inspecteur.
Om die reden wordt in deze gevallen in elk geval niet gesanctioneerd bij het niet nakomen van de BIA-indienverplichting tot uiterlijk het einde van de uitwisselingstermijn. De uitwisselingstermijn is voor het eerste verslag jaar 6 maanden na de relevante indieningstermijn (bij een verslag jaar dat gelijk is aan het kalenderjaar zal dat uiterlijk 31 december 2026 zijn)5, op voorwaarde dat:
-
de BIA wordt ingediend in één van de overeenkomende landen6 vóór het einde van de relevante uitwisselingstermijn; en
-
een kennisgeving7 wordt ingediend door de Nederlandse groepsentiteit of de aangewezen entiteit vóór het einde van de relevante indieningstermijn.
De relevante indieningstermijn is afhankelijk van het verslagjaar van de groep, maar zal bij een verslagjaar dat gelijk is aan het kalenderjaar uiterlijk 30 juni 2026 zijn.
Let op:
-
Dit heeft geen gevolgen voor de indientermijn van de aangifteverplichting.8
-
Als een groep ervoor kiest de BIA centraal in Nederland in te dienen, is deze gehouden de BIA in te dienen vóór het einde van de relevante indieningstermijn bij de inspecteur. Als we ervan uitgaan dat onderstaande landen een vergelijkbare versoepeling toepassen, zal (op voorwaarde dat aan de voorwaarden voldaan wordt) een uitstel van de lokale indienverplichting in die landen gelden.
-
Hoewel onderstaande landen hebben aangegeven hun indienportaal voor 31 mei 2026 open te hebben, valt niet uit te sluiten dat een van de onderstaande landen hun indienportaal toch later opent, zelfs na de relevante indieningstermijn. Omdat multinationale groepen hier niets aan kunnen doen, is ervoor gekozen om in Nederland in afwijking van de Common Understanding, als uiterste termijn voor het centraal indienen van de BIA in een van de overeenkomende landen de relevante uitwisselingstermijn te hanteren (en niet de relevante indieningstermijn).
Overeenkomende landen (naast Nederland):
-
Australië
-
Bahama's
-
Barbados
-
België
-
Bulgarije
-
Canada
-
Denemarken
-
Duitsland
-
Finland
-
Frankrijk
-
Gibraltar
-
Griekenland
-
Hongarije
-
Ierland
-
Italië
-
Japan
-
Korea
-
Kroatië
-
Liechtenstein
-
Luxemburg
-
Noorwegen
-
Noord-Macedonië
-
Oostenrijk
-
Polen
-
Portugal
-
Roemenië
-
Slowakije
-
Slovenië
-
Spanje
-
Tsjechië
-
Turkije
-
Verenigd Koninkrijk
-
Zuid-Afrika
-
Zweden
-
Zwitserland
1 Artikel 13.1, lid 2 WMB 2024.
2 Artikel 13.3, lid 1 WMB 2024.
3 Artikel 13.1, lid 3 WMB 2024.
4 Nederland heeft haar indienportaal voor de bijheffing-informatieaangifte tijdig klaar en heeft ook al reeds uitwisselingsrelaties geactiveerd voor het verslagjaar 2024. Voor het indienportaal voor de BIA in Nederland zie https://odb.belastingdienst.nl/bijheffing-informatieaangifte-bia/ en voor de uitwisselingsrelaties die Nederland heeft zie: https://www.oecd.org/en/topics/sub-issues/international-standards-on-tax-transparency/automatic-exchange-of-information-exchange-relationships.html ( onderdeel “Activated exchange relationships for the automatic exchange of GloBE information”).
5 OECD (2026), Global Minimum Tax: Support for Central GloBE Information Return Filing and Exchange (2024 Reporting Fiscal Year), OECD, https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-minimum-tax/support-for-central-gir-filing-and-exchange-2024-reporting-fiscal-year.pdf
6 Zie de lijst van landen als opgenomen in Global Minimum Tax: Support for Central GloBE Information Return Filing and Exchange (2024 Reporting Fiscal Year), OECD.
7 Artikel 13.1, lid 4 WMB 2024.
8 Artikel 11.1 WMB 2024
* Artikel 13.1 WMB 2024 en 6i, lid 1 WIBB (8.1 MR) – Uitwisseling van de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Wordt de BIA automatisch uitgewisseld met andere landen?
Antwoord:
Ja, tussen de EU-Lidstaten waar de multinationale groep actief is wordt de BIA automatisch uitgewisseld (artikel 6i, lid 1 WIBB en artikel 13.1, lid 1 en lid 3 WMB 2024). Met niet-EU lidstaten wordt de BIA automatisch uitgewisseld als Nederland een actieve uitwisselingsrelatie heeft op grond van de OECD Multilateral Competent Authority Agreement (MCAA).
Met niet-EU lidstaten wordt de BIA automatisch uitgewisseld als Nederland een kwalificerende overeenkomst tussen bevoegde autoriteiten heeft. Een dergelijke overeenkomst is gebaseerd op de OECD MCAA.
De uitwisseling met andere landen heeft tot doel de rapportageverplichtingen onder de Pijler 2-richtlijn te vergemakkelijken.
De BIA over de verslagjaren die aanvangen op of na 31 december 2023 en eindigen voor 1 januari 2025 en die uiterlijk 30 juni 2026 moet worden ingediend, moet uiterlijk 31 december 2026 worden uitgewisseld.
Verificatie van uitwisselingsrelaties:
De landen waarmee Nederland de BIA uitwisselt, staan op de OESO-website.1 De lijst is te vinden onder “Activated exchange relationships for the automatic exchange of GloBE information”.
-
Vul “Netherlands” in, in het veld “Search jurisdiction”.
-
Status “Legal instrument EU Directive”: betekent uitwisseling op grond van DAC9.
-
Status “Legal instrument GIR MCAA activated”: betekent uitwisseling op grond van de MCAA.
1https://www.oecd.org/en/topics/sub-issues/international-standards-on-tax-transparency/automatic-exchange-of-information-exchange-relationships.html ; scrollen naar “Activated exchange relationships for the automatic exchange of GloBE information” en dan Netherlands invullen bij dropdown menu Search jurisdiction
* Artikel 13.1, lid 2 WMB 2024 (8.1.1 MR) – Verantwoordelijkheid en aansprakelijkheid BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Is een in Nederland gevestigde groepsentiteit met een buitenlandse uiteindelijkemoederentiteit verplicht een BIA in te dienen?
Antwoord:
Ja, op grond van artikel 13.1, lid 2 WMB 2024 is elke in Nederland gevestigde groepsentiteit die deel uitmaakt van een groep binnen de reikwijdte van de WMB 2024, verplicht een BIA in te dienen.
De in Nederland gevestigde groepsentiteit wordt ontheven van de verplichting tot het indienen van een BIA als deze BIA wordt ingediend door:
-
een andere in Nederland gevestigde entiteit die tot dezelfde groep behoort en die is aangewezen (‘aangewezen lokale entiteit’)
-
de uiteindelijkemoederentiteit gevestigd in het buitenland, of
-
een aangewezen informatieaangifte-indienende groepsentiteit
De ontheffing van de verplichting tot het indienen van een BIA geldt wanneer een BIA ingediend wordt door de uiteindelijkemoederentiteit of de aangewezen informatieaangifte-indienende groepsentiteit, alleen als met dat land een van kracht zijnde kwalificerende overeenkomst tussen bevoegde autoriteiten bestaat. De in Nederland gevestigde groepsentiteit / entiteiten (of een ‘aangewezen lokale entiteit’) dient / dienen in dat geval bij de Belastingdienst een kennisgeving in over de groepsentiteit die de BIA indient, en waar die groepsentiteit is gevestigd.
* Artikel 13.1, lid 3 WMB 2024 (8.1. MR) – Registratie BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Moet in Nederland een BIA worden ingediend als gebruik wordt gemaakt van een tijdelijke veilige havenregel?
Antwoord:
Ja, dat moet.
Uitsluitend via de BIA kan toepassing van een veiligehavenregel kenbaar worden gemaakt. De toepassing van een tijdelijke veiligehavenregel voor een bepaalde jurisdictie ontslaat een multinationale of binnenlandse groep niet van de verplichting om een BIA in te dienen. Dit komt ook doordat de ‘tijdelijke veilige haven: kwalificerend landenrapport’ niet leidt tot het niet verstrekken van berekeningen, maar tot het toepassen van vereenvoudigde berekeningen.
* Artikel 13.1, lid 4 WMB 2024 (8.1.3 MR) – Kennisgeving verplichting WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Op grond van artikel 13.1, lid 4 WMB 2024 geldt de verplichting om de inspecteur in kennis te stellen van de groepsentiteit die de BIA indient en waar die entiteit is gevestigd. Een soortgelijke verplichting geldt op grond van artikel 29d Vpb (CbCR). Gaat het hierbij om dezelfde verplichting?
Antwoord:
Nee, de Country-by-Country (CbC) kennisgeving op grond van artikel 29d is een andere zelfstandige informatieverplichting dan de kennisgeving zoals bedoeld in artikel 13.1, lid 4 WMB 2024.
De termijnen van beide kennisgevingen verschillen ook.
-
De CbC-notificatie moet uiterlijk op de laatste dag van het lopende verslagjaar worden ingediend.
-
De Pijler 2-kennisgeving moet uiterlijk 15 maanden na afloop van het verslagjaar worden ingediend. Voor het 1e verslagjaar (start op of na 31 december 2023) geldt een verlengde termijn van 18 maanden. Voor het 1e verslagjaar betekent dit voor boekjaren die eindigen op 31 december 2024 dat de Pijler 2-kennisgeving uiterlijk op 30 juni 2026 moet worden ingediend.
Hoe indienen?
Voor de wijze van indiening van de WMB 2024 kennisgeving wordt een speciaal gegevensportaal ingericht. Via dit portaal is een onlineformulier beschikbaar waarmee de kennisgeving kan worden ingediend. Meer informatie is te vinden op Ondersteuning Digitaal Berichtenverkeer (ODB).
* Artikel 13.1, lid 4 WMB 2024 (8.1.3 MR) – Wijze van indienen van de kennisgeving
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Hoe kan een kennisgeving op grond van artikel 13.1, lid 4 WMB 2024 worden ingediend?
Antwoord:
Een in Nederland gevestigde groepsentiteit van een multinationale groep die de BIA indient in een ander land dan Nederland is verplicht een kennisgeving in te dienen op grond van artikel 13.1, lid 4 WMB 2024. Voor het verslagjaar moet wel een kwalificerende overeenkomst tussen bevoegde autoriteiten bestaan. Als er meerdere in Nederland gevestigde groepsentiteiten zijn van een multinationale groep of binnenlandse groep, dan kunnen deze in Nederland gevestigde groepsentiteiten een in Nederland gevestigde groepsentiteit aanwijzen om de inspecteur de kennisgeving te verstrekken (de ‘aangewezen lokale entiteit’ zoals opgenomen in artikel 13.1, lid 1, letter a WMB 2024).
Voor het indienen van de kennisgeving wordt een speciaal gegevensportaal ingericht. Via dit portaal is een onlineformulier beschikbaar waarmee de kennisgeving kan worden ingediend. Dit is de enige manier om de kennisgeving aan te leveren.
Er komt geen system‑to‑system‑koppeling (zoals een Digipoort‑aansluiting vergelijkbaar met de indiening van de BIA in Nederland). Het is niet mogelijk om een XML‑bestand of een ander type bestand te uploaden als kennisgeving. Het indienen van de kennisgeving verloopt volledig via het webformulier op het gegevensportaal.
Nadere informatie hierover is en wordt gepubliceerd op de internetsite van de Belastingdienst en via de Ondersteuning Digitaal Berichtenverkeer (ODB).
* Artikel 13.1, lid 4 WMB 2024– Vraag waar BIA is ingediend
Publicatiedatum: 13 juli 2026
Laatst geactualiseerd:
Vraag:
In de kennisgeving op de internetwebsite van de Belastingdienst staat de vraag:
Has the UPE filed the Globe information return and will the Netherlands receive the GIR information under Exchange of information?
Kan deze vraag met ja worden beantwoord als niet zeker is of de BIA al is ingediend?
Antwoord:
Ja dat kan. Hoewel deze vraag wat anders suggereert hoeft volgens de wet BIA niet ingediend te zijn voordat de kennisgeving kan worden ingediend. In artikel 13.1 lid 4 WMB 2024staat:
Bij de toepassing van het derde lid stelt de in Nederland gevestigde groepsentiteit, of de aangewezen lokale entiteit namens die groepsentiteit, de inspecteur in kennis van de groepsentiteit die de bijheffing-informatieaangifte indient en waar die entiteit is gevestigd.
De Belastingdienst zal het antwoord op de genoemde vraag dan ook interpreteren in lijn met het in de wet vereiste.
* Artikel 13.1, lid 5 WMB 2024 (8.1.5 MR) – Wijze van indienen BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Hoe moet de BIA worden ingediend?
Antwoord:
De BIA wordt door middel van een standaardformulier ingediend. De BIA kan worden ingediend via Logius Digipoort. Voor meer informatie over het krijgen van een aansluiting op de Digipoort verwijzen we naar: logius.nl/domeinen/gegevensuitwisseling/digipoort
Voor de BIA is sprake van een zogeheten ‘system-to- system’-koppeling waarmee het XML-bericht kan worden aangeleverd. De BIA wordt hierna door Logius doorgeleverd aan de Belastingdienst.
Meer informatie over de wijze van indiening van de BIA wordt gepubliceerd op de internetsite van de Belastingdienst en de Ondersteuning Digitaal Berichtenverkeer (ODB).
Voor de BIA is geen onlineformulier beschikbaar, de BIA kan uitsluitend worden aangeleverd via een XML‑bericht.
* Artikel 13.1, lid 5 WMB 2024 – Hoe verwerkt Binnenlandse groep artikel 14.2 in de BIA
Publicatiedatum: 13 juli 2026
Laatst geactualiseerd:
Vraag:
Als artikel 14.2 WMB 2024 van toepassing is op een binnenlandse groep, hoe moet dit opgegeven worden in de BIA?
Antwoord:
De berichtenspecificatie handleiding geeft geen specifieke regels voor het verwerken van de binnenlandse groepen in de BIA en er is ook geen specifiek veld waarin dat aangegeven kan worden.1
Voor een binnenlandse groep met alleen 100% belangen wordt de binnenlandse bijheffing op basis van artikel 14.2, lid 1 WMB 2024 verminderd tot nihil (zie ook V&A Artikel 14.2 WMB 2024 (9.3.1 MR) – Bijheffing in de aanvangsfase). Een dergelijke groep kan dus in de BIA de binnenlandse bijheffing op nul stellen in het onderstaand beschreven dataveld.
|
Data group |
QDMTT |
|---|---|
|
Xpath (XML) |
GLOBE_OECD/GLOBEBody/JurisdictionSection/GLoBETax/ETR/ETRStatus/ETRComputation/OverallComputation/QDMTT |
|
Description |
The QDMTT element indicates the Qualified Domestic Minimum Top-up Tax payable in the jurisdiction |
Daarnaast kan in een van de onderstaande vrije tekstvelden aangegeven worden dat artikel 14.2 WMB 2024 van toepassing is.
|
Data group |
AdditionalInfo |
|---|---|
|
Xpath (XML) |
GLOBE_OECD/GLOBEBody/FilingInfo/AdditionalInfo |
|
Description |
The optional AdditionalInfo element can be used to provide ad-hoc additional explanations on the GIR tor tax administrations and should generally only be used on the basis of administrative guidance issued to that effect. |
|
Data group |
AdditonalDataPoint |
|---|---|
|
Xpath (XML) |
GLOBE_OECD/GLOBEBody/GeneralSection/AdditionalDataPoint |
|
Description |
The repeatable AdditonalDataPoint element is composed of the Description, Amount, Percentage, and Text elements. Each element and the corresponding values are outlined below and should only be completed on the basis of approved governmental guidance and in accordance with the instructions provided therein. |
1 https://odb.belastingdienst.nl/bijheffing-informatieaangifte-bia/
* Artikel 13.1, lid 5 en 6 WMB 2024– Al dan niet opnemen berekeningen kwalificerende binnenlandse bijheffing in BIA in geval deze informatie op grond van lokale regelgeving lokaal ook op andere wijze verstrekt moet worden
Publicatiedatum: juni 2026
Laatst geactualiseerd:-
Vraag:
Moet de informatie met betrekking tot een kwalificerende binnenlandse bijheffing ook worden opgenomen in de BIA als deze informatie ook lokaal is verstrekt op grond van lokale wet- en regelgeving en gebruik gemaakt wordt van de kwalificerende binnenlandse bijheffing veilige haven?
Antwoord:
Ja, de BIA moet de informatie bevatten die nodig is voor het bepalen van het effectieve belastingtarief in elke staat en de bijheffing voor iedere groepsentiteit (artikel 13.1, lid 5, letter c WMB 2024).
* Artikel 13.3, lid 2 WMB 2024 (8.1.1 MR) – Boete bij niet voldoen aan BIA verplichtingen
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Kan de inspecteur een boete opleggen aan een in Nederland gevestigde groepsentiteit die ten onrechte geen of een onjuiste BIA indient?
Antwoord:
De inspecteur kan op grond van artikel 13.3 WMB 2024 een bestuurlijke boete opleggen. Als het aan opzet of grove schuld is te wijten dat de BIA, niet, niet tijdig, niet volledig of niet juist wordt ingediend door de groepsentiteit of de aangewezen lokale entiteit, vormt dit een vergrijp ter zake waarvan de inspecteur de groepsentiteit, onderscheidenlijk de aangewezen lokale entiteit, een bestuurlijke boete van ten hoogste het bedrag van de 6e categorie, bedoeld in artikel 23, lid 4 van het Wetboek van Strafrecht, kan opleggen.
Als de Nederlandse groepsentiteiten bijvoorbeeld een bevestiging hebben van de uiteindelijkemoederentiteit of aangewezen informatieaangifte-indienende groepsentiteit dat zij de BIA zullen indienen voor de groep, dat er een uitwisselingsrelatie met Nederland bestaat voor dat verslagjaar en als er een check wordt gedaan of er daadwerkelijk is ingediend (bv. door het opnemen van de indienbevestiging in de eigen administratie) dan zal, behoudens gevallen van opzet of grove schuld, geen sprake zijn van een beboetbare gedraging.
De woorden “ten hoogste” zijn aan artikel 13.3 WMB 2024 toegevoegd om te benadrukken dat in elk concreet geval een boete proportioneel moet zijn. Wat een proportionele boete is, hangt af van alle relevante feiten en omstandigheden van het concrete geval. Deze worden afgewogen door de inspecteur en moeten leiden tot een boete die passend en geboden is. Hierbij kan sprake zijn van omstandigheden die strafverzwarend of strafverminderend zijn. Zo kan recidive leiden tot een verhoging van de boete en kunnen slechte financiële omstandigheden leiden tot een verlaging van de boete.
* Artikel 13.3, lid 2 WMB 2024 – Wij hebben BIA niet tijdig voor 30 juni 2026 ingediend
Publicatiedatum: 13 juli 2026
Laatst geactualiseerd: augustus 2026
Vraag:
Onze groep wil de BIA in Nederland indienen maar heeft dit niet voor de deadline van 30 juni 2026 gedaan. Wat moet ik nu doen?
Antwoord:
De Belastingdienst kan geen uitstel van de indiening van de BIA geven maar zal tot eind 2026 terughoudend zijn met het opleggen van boetes bij te late indiening BIA. BIA’s voor boekjaren eindigend op 31 december 2024 en daarvoor worden uiterlijk eind 2026 uitgewisseld. In verband met mogelijke fouten in de BIA is het aan te raden de BIA zo snel mogelijk, maar ten minste 1 maand voor eind 2026 in te dienen, zodat eventuele problemen nog voor eind 2026 kunnen worden opgelost.
Hoofdstuk 14: Transitieregels
Artikel 14.1 WMB 2024 (9.1.1 MR) – Opname belastinglatenties overgangsjaar
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Belastinglatenties die zijn opgenomen in de financiële verslaggevingen van het overgangsjaar mogen worden meegenomen in de berekening van de gecorrigeerde betrokken belastingen. Is het voldoende als hier de groepssamenvatting in de geconsolideerde jaarrekening (dus niet per entiteit) van alle latenties voor wordt gebruikt?
Antwoord:
Nee, dat is niet voldoende. Artikel 14.1, lid 1 WMB 2024 vraagt om een calculatie per jurisdictie op basis van de latenties zoals die zijn opgenomen of vermeld in de financiële verslaggeving van alle in die staat gevestigde groepsentiteiten, dus ook van de entiteiten die vanwege materialiteit of omdat zij worden gehouden voor verkoop niet zijn meegenomen in de consolidatie. In artikel 14.1, lid 1 WMB 2024 staat dat dit is ter berekening van het effectief belastingtarief per staat. Een splitsing per staat zal veelal ook niet zijn opgenomen in het totaaloverzicht.
Daarom moet de financiële verslaggeving van de individuele groepsentiteiten de basis zijn voor de berekeningen.
Op basis van artikel 14.5 WMB 2024 kan voor een overgangsperiode (verslagjaren die aanvangen voor 1 januari 2029 en eindigen voor 1 juli 2030) een uiteindelijkemoederentiteit, de aangewezen lokale entiteit of de aangewezen informatieaangifte-indienende groepsentiteit ervoor kiezen om de informatie in de BIA die benodigd is voor de berekening van de bijheffing te rapporteren per staat, in plaats van per groepsentiteit. Deze vereenvoudigde rapportage mag uitsluitend worden toegepast ten aanzien van staten waar geen minimumbelasting verschuldigd is, of waar geen toerekening van minimumbelasting per groepsentiteit plaatsvindt.
* Artikel 14.1, lid 1 WMB 2024 (9.1.1 MR) – Keuzeregeling onder algemeen aanvaarde verslaggeving stelsels actieve belastinglatenties
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Onder bepaalde lokale algemeen aanvaarde verslaggevingstelsels moeten of mogen actieve belastinglatenties geheel of gedeeltelijk niet worden opgenomen in de financiële verslaggeving. Zo staat onder de Duitse verslaggevingsregels een keuzeregeling ondernemingen toe om geen actieve en passieve belastinglatenties op te nemen wanneer het totale bedrag aan actieve belasting-latenties groter is dan het totale bedrag aan passieve belastinglatenties. Kunnen deze actieve belastinglatenties voor de toepassing van artikel 14.1, lid 1 WMB 2024 in aanmerking worden genomen alsof zij een waarderingsvoorziening of een opname aanpassing op actieve belastinglatenties vormen?
🌐 Antwoord:
De artikelsgewijze toelichting in de Memorie van Toelichting bij artikel 14.1, lid 1, WMB 2024 verduidelijkt dat wijzigingen van de waarde van een actieve belastinglatentie als gevolg van een aanpassing in de waarderingsmethode of verantwoordingsmethode buiten beschouwing wordt gelaten. De keuzeregeling onder de Duitse lokale GAAP wordt beschouwd als een waarderingsaanpassing en wordt daarom genegeerd onder de WMB 2024 (zowel artikel 14.1, lid 1 WMB 2024 als artikel 7.3 lid 5, letter c WMB 2024).
De groepsentiteit moet voldoende onderliggende documentatie bijhouden om analytisch het bedrag van de actieve belastinglatentie (en de terugname daarvan) te kunnen bepalen alsof deze volledig zou zijn opgenomen op het moment dat zij is ontstaan.
* Artikel 14.1, lid 1 WMB 2024 (9.1.1 MR) – Transitieregels; niet gewaardeerde actieve belastinglatenties die zijn ‘
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Actieve belastinglatenties die dateren uit pre Pijler 2-verslagjaren worden erkend voor Pijler 2-doeleinden als deze zijn ‘opgenomen of vermeld in de financiële verslaggeving van alle in die staat gevestigde groepsentiteiten in het overgangsjaar voor die staat’. Hoe moet dit wettelijke vereiste worden uitgelegd?
Antwoord:
Artikel 14.1 WMB 2024 regelt welke actieve en passieve belastinglatenties die al vóór toepassing van de Pijler 2-regels aanwezig zijn, in aanmerking worden genomen als Pijler 2-latenties aan het begin van het overgangsjaar, en voor welk bedrag. Actieve belastinglatenties die voor financiële verslaggevingsdoeleinden niet op de balans worden weergegeven, bijvoorbeeld vanwege de waarderingstoets, worden doorgaans in de jaarrekening toegelicht (disclosed) in een (onder IFRS verplicht) overzicht van non-recognized deferred tax assets. Deze non-recognized deferred tax assets kwalificeren als ‘belastinglatenties die zijn vermeld in de financiële verslaggeving’, in overeenstemming met artikel 14.1, lid 1 WMB 2024.
Om niet-gewaardeerde actieve belastinglatenties die al vóór toepassing van de Pijler 2-regels aanwezig zijn in aanmerking te kunnen nemen, is vereist dat het bestaan van deze actieve belastinglatenties op het moment direct voorafgaand aan het overgangsjaar kan worden aangetoond. Voor niet-gewaardeerde actieve belastinglatenties die zijn toegelicht (‘vermeld’) in de geconsolideerde jaarrekening van het verslagjaar dat direct voorafgaat aan het overgangsjaar is deze bewijslast geslaagd.
Niet-gewaardeerde actieve belastinglatenties die al aanwezig zijn vóór het overgangsjaar en voor het eerst worden vermeld in de geconsolideerde jaarrekening van het overgangsjaar, kunnen worden geïmputeerd in het Pijler 2-regime vanwege artikel 14.1, lid 1 WMB 2024. Het bestaan van niet-gewaardeerde actieve belastinglatenties op het moment direct voorafgaand aan het overgangsjaar kan ook worden aangetoond aan de hand van enkelvoudige jaarrekeningen voor het overgangsjaar of het verslagjaar direct voorafgaande aan het overgangsjaar, ook vanwege artikel 14.1, lid 1WMB 2024.
Daarnaast kan door andere bewijsstukken het bestaan van de latenties aannemelijk worden gemaakt, bijvoorbeeld door de gegevens die zijn gebruikt door een entiteit bij de totstandkoming van de geconsolideerde jaarrekening (‘financiële verslaggeving’, artikel 1.2, lid 1 WMB 2024).
Ook niet-gewaardeerde actieve belastinglatenties die gedurende of na het overgangsjaar ontstaan, worden erkend voor Pijler 2-doeleinden (vanwege artikel 7.3, lid 4 en 5, letter c WMB 2024).
* Artikel 14.1, lid 2 WMB 2024 (9.1.2 MR) – Actieve belastinglatenties als gevolg van transacties na 30 november 2021
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: juni 2026
Vraag:
Is artikel 14.1, lid 2 WMB 2024 van toepassing op alle uitgestelde belastingvorderingen, of alleen op uitgestelde belastingvorderingen die betrekking hebben op een permanent verschil dat een fiscaal verlies heeft veroorzaakt? En kan toepassing van artikel 14.1, lid 2 WMB 2024 worden voorkomen door aan te tonen dat een transactie is aangegaan binnen de normale bedrijfsuitoefening, en niet met het oog op het voorkomen of vermijden van (mogelijke) bijheffing als gevolg van de aangekondigde Pijler 2-regels?
Antwoord:
Artikel 14.1, lid 2 WMB 2024 is van toepassing op elke uitgestelde belastingvordering die:
-
relateert aan een inkomensbestanddeel dat is uitgesloten van het kwalificerend inkomen (of verlies) als bedoeld in hoofdstuk 6 WMB 2024, en
-
is ontstaan als gevolg van een transactie na 30 november 2021
Artikel 14.1, lid 2 WMB 2024 is dus van toepassing op actieve belastinglatenties die relateren aan een permanent verschil tussen het kwalificerend inkomen voor Pijler 2-doeleinden enerzijds, en de fiscale winst anderzijds. De in Nederland aftrekbare liquidatieverliezen kunnen onder toepassing van artikel 14.1, lid 2 WMB 2024 vallen.
Uit de OESO-richtsnoeren van januari 2025 blijkt dat onder bestanddelen die op de voet van hoofdstuk 6 niet in aanmerking worden genomen bij de berekening van het kwalificerende inkomen of verlies óók moeten worden begrepen bestanddelen die weliswaar niet expliciet zijn uitgesloten op de voet van hoofdstuk 6, maar überhaupt geen deel uitmaakten van de nettowinst of het nettoverlies, zoals bedoeld in artikel 6.2, lid 1 WMB 2024.
Deze bepaling is niet alleen een antimisbruikregeling, maar bewerkstelligt ook symmetrie tussen teller en noemer van de breuk om het effectieve belastingtarief voor Pijler 2 te berekenen. De beperking van het mogen opvoeren van een actieve belastinglatentie bij aanvang van het overgangsjaar voor Pijler 2 geldt dus ook voor actieve belastinglatenties die binnen de normale bedrijfsuitoefening zijn opgekomen. Er geldt voor de beperking van artikel 14.1 lid 2 WMB 2024 dan ook geen 'tegenbewijsregeling' dat geen sprake is van misbruik.
* Artikel 14.1, lid 3 WMB 2024 (9.1.3 MR) –Transitieregels voor actieve en passieve belastinglatenties en overgedragen activa
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Paragraaf 10.8.1 van het OESO commentaar bij artikel 9.1.3 van de OESO-modelregels bepaalt: “Other Tax Effects shall not include any amount of a deferred tax asset that is described in paragraph 8.5 of the Commentary to Article 9.1.2 that reversed or was not created.” Kunt u de achtergrond van deze regel toelichten?
🌐 Antwoord:
In het geval van een intragroepverkoop van een actief vóór het overgangsjaar staat het OESO commentaar bij artikel 9.1.3 in beginsel toe dat de groepsentiteit een actieve belastinglatentie creëert ter grootte van het bedrag aan belasting dat is betaald over de verkoop door de verkopende groepsentiteit. Het OESO commentaar staat daarnaast toe dat een actieve belastinglatentie wordt gecreëerd op basis van Other Tax Effects, wat in het algemeen de terugname van een actieve belastinglatentie van de verkoper omvat.
Zonder deze regel zou het volgende probleem ontstaan als de verkoper een actieve belastinglatentie heeft die niet is toegestaan op grond van paragraaf 8.5 van het OESO commentaar bij artikel 9.1.2 van de OESO-modelregels, dan zouden passieve belastinglatenties gedurende de overgangsperiode die betrekking hebben op die actieve belastinglatenties 2 keer kunnen worden meegenomen onder de OESO-modelregels: (i) onder artikel 9.1.2 van de OESO-modelregels door de verkoper, tijdens de overgangsperiode, wanneer de tijdelijke veilige haven: kwalificerend landenrapport van toepassing is en (ii) onder artikel 9.1.3 van de OESO-modelregels door de koper, als de actieve belastinglatentie wordt overgedragen aan een koper in een andere jurisdictie vóór de start van het overgangsjaar van de verkoper.
Om deze dubbele opname te voorkomen, is het OESO commentaar bij artikel 9.1.3 van de OESO modelregels in januari 2025 aangepast. De verduidelijking bepaalt dat Other Tax Effects niet omvatten enig bedrag van een actieve belastinglatentie zoals beschreven in paragraaf 8.5 van het OESO commentaar bij artikel 9.1.2 van de OESO modelregels, dat is teruggenomen of niet is ontstaan als gevolg van de overdracht.
Deze regel geldt voor “any amount” van een dergelijke actieve belastinglatentie zoals beschreven in paragraaf 8.5 van het OESO-commentaar. Daarom kan een actieve belastinglatentie niet door de verkrijgende groepsentiteit worden gecreëerd op grond van artikel 9.1.3 van de OESO-modelregels voor het deel van de actieve belastinglatentie dat tijdens de overgangsperiode wordt teruggenomen.
Artikel 14.1, lid 3 WMB 2024 (9.1.3 MR) – Transitieregels; overdracht van activa
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Belastingwetgeving in de Verenigde Staten (VS) verplicht bedrijven om voor fiscale doeleinden hun Research & Development costs (R&D-kosten) te kapitaliseren, en lineair af te schrijven. Een deel van de aldus door een in de VS gevestigde groepsentiteit gekapitaliseerde R&D-kosten is buiten de VS opgekomen, en intern doorbelast naar deze groepsentiteit in de VS. De doorbelasting van R&D-kosten is, volgens US GAAP, bij alle betrokken entiteiten via het resultaat verwerkt. Er zijn geen R&D-kosten op de balans geactiveerd. Geldt een dergelijke interne doorbelasting van kosten als een ‘overdracht van activa’ in de zin van artikel 14.1, lid 3 WMB 2024?
Antwoord:
Nee. Artikel 14.1, lid 3 WMB 2024 ziet op activatransacties binnen een groep die het kwalificerend inkomen (of verlies) van de verkrijgende groepsentiteit beïnvloeden via de creatie van extra afschrijvingspotentieel voor Pijler 2-doeleinden. Van een ‘overdracht van activa’ in de zin van artikel 14.1, lid 3 WMB 2024 is daarom alleen sprake als een transactie voor financiële verslaggevingsdoeleinden als zodanig wordt verwerkt. Zie ook par 10.2 (pag. 260) van het geconsolideerde OESO-commentaar van 9 mei 2025 waarin dit integriteitsrisico (hoger afschrijvingspotentieel) en het aansluiten bij een overdracht van activa zoals dat tot uitdrukking komt in de financiële verslaggevingsdoeleinden beschreven staat.
Nu de kapitalisatie alleen voor fiscale en niet voor verslaggevingsdoeleinden plaatsvindt, is artikel 14.1, lid 3 WMB 2024 niet van toepassing.
Artikel 14.1, lid 3 WMB 2024 (9.1.3 MR) – Transactieregels; intra groepsoverdracht van activa na 30 november 2021
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
In het kader van een herstructurering draagt een in Nederland gevestigde vennootschap eind 2023 bedrijfsonderdelen over aan 2 nieuw opgerichte besloten vennootschappen door middel van activa- en passivatransacties.
De transacties vinden niet plaats binnen een fiscale eenheid voor de vennootschapsbelasting. Vanaf 2024 maken deze vennootschappen deel uit van dezelfde groep in de zin van de WMB 2024.
Wat zijn de gevolgen van deze transacties voor de Pijler 2-berekeningen?
Antwoord:
Voor Pijler 2-doeleinden wordt als gevolg van de transitieregel van artikel 14.1, lid 3 WMB 2024 de boekwaarde van de overgedragen activa direct na de transactie gesteld op de door de overdragende groepsentiteit gehanteerde (commerciële) boekwaarde van deze activa op het moment direct voor de overdracht. Eventuele actieve en passieve belastinglatenties over de verworven activa worden op grond van artikel 14.1, lid 3 WMB 2024 bepaald op basis van verschillen tussen de door de overdragende groepsentiteit gehanteerde (commerciële) boekwaarde van deze activa en de fiscale boekwaarden. Deze latenties worden niet voor Pijler 2-doeleinden erkend voor zover artikel 14.1, lid 2 lid WMB 2024 van toepassing is.
Hoewel artikel 14.1, lid 3 WMB 2024 een antimisbruikkarakter heeft, is deze bepaling ook van toepassing op intra-groepstransacties waarbij ten gevolge van de overdracht van de activa een commercieel en/of fiscaal verlies ontstaat.
Artikel 14.1, lid 3 WMB 2024 (9.1.3. MR) – Doorwerking aanpassing boekwaarde op grond van artikel 14.1, lid 3 WMB 2024 naar hoofdstuk 6 WMB 2024
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Werkt de boekwaardevaststelling van artikel 14.1, lid 3 WMB 2024 door naar hoofdstuk 6 WMB 2024?
Antwoord:
Artikel 14.1, lid 3 WMB 2024 bevat regels voor de waardering van activa die binnen een groep zijn overgedragen voorafgaand aan de toepassing van de Pijler 2-wetgeving. De regeling is van toepassing als:
-
activa zijn overgedragen
-
de overdracht plaatsvond tussen entiteiten binnen dezelfde groep
-
en de overdracht plaatsvond in de periode na 30 november 2021 en voor de start van het overgangsjaar van de staat waar de groepsentiteiten gevestigd zijn
Wanneer aan deze voorwaarden wordt voldaan, moet de overgedragen boekwaarde van de activa (met uitzondering van voorraad) worden vastgesteld op de door de overdragende entiteit gehanteerde boekwaarde op het moment van overdracht. Deze doorgeschoven waarde vormt ook de basis voor het berekenen van uitgestelde belastingvorderingen en -verplichtingen die verband houden met de overdracht.
Een belangrijk doel van artikel 14.1, lid 3 WMB 2024 is het tegengaan van kunstmatige "step-ups" in de boekwaarde van activa door intragroeptransacties. Door dergelijke opwaarderingen uit te sluiten, wordt voorkomen dat het kwalificerend inkomen (hoofdstuk 6 van de WMB 2024) kunstmatig wordt verlaagd. Dit draagt bij aan de consistente toepassing van de minimumbelastingregels en elimineert oneigenlijke fiscale voordelen.
De doorgeschoven boekwaarde vormt niet alleen de basis voor de berekening van belastingen in het transitiejaar, maar bepaalt ook de afschrijvings- en amortisatiekosten in latere verslagjaren. Dit zorgt voor een doorlopend effect op de berekening van het kwalificerend inkomen, waarbij consistentie worden gewaarborgd.
Voor hoofdstuk 6 WMB 2024 wordt, na de aanpassing van de boekwaarde van een activum op grond van artikel 14.1, lid 3 WMB 2024, als het ware voor Pijler 2 een balans gemaakt waaruit mogelijk een ander kwalificerend inkomen of verlies en een andere uitgestelde belastingvordering of -verplichting volgt dan zoals voor dit activum opgenomen is in de financiële verslaggeving.
De uitzondering op de aanpassing van de boekwaarde van een activum op grond van artikel 14.1, lid 3 WMB 2024 is wanneer belasting is betaald over de “step-up”. Dit is vastgelegd in artikel 14.1, lid 6 en artikel 9 van het Uitvoeringsbesluit minimumbelasting 2024.
* Artikel 14.1, lid 6 WMB 2024 (9.1.2 MR) – Transitieregels voor actieve en passieve belastinglatenties en overgedragen activa
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Hoe zou voorbeeld 9.1.2-1 1 uitwerken als de actieve belastinglatentie oorspronkelijk was opgenomen tegen een toepasselijk binnenlands belastingtarief dat hoger is dan het minimumbelastingtarief?
🌐 Antwoord:
De situatie is dezelfde als in voorbeeld 9.1.2 1, behalve dat de actieve belastinglatentie oorspronkelijk is opgenomen tegen een toepasselijk binnenlands belastingtarief van 20%. Op basis van artikel 14.1, lid 6 WMB 2024 mag een actieve belastinglatentie onder voorwaarden in aanmerking worden genomen. De actieve belasting kan worden bepaald door het oorspronkelijke bedrag van de actieve belastinglatentie te herrekenen tegen 15% en vervolgens 20% te nemen van het herrekende bedrag. De in aanmerking te nemen actieve belastinglatentie bedraagt dan € 150 =20%×(€ 1000 uitgestelde belastingvordering×15%/20%).
In 2024 bedraagt het bedrag aan passieve belastinglatentien dat toerekenbaar is aan de terugname van de geweigerde actieve belastinglatentie € 100, omdat uitgestelde belastingvorderingen niet worden herrekend onder de tijdelijke veiligehavenregel: kwalificerend landenrapport. Het volledige bedrag van € 100 is toegestaan omdat het binnen de in aanmerking genomen actieve belastinglatentie van € 150 valt, waardoor € 50 kan worden geclaimd in 2025.
In 2025 komt de jurisdictie niet in aanmerking voor de tijdelijke veiligehavenregel op basis van het kwalificerend landenrapport, omdat slechts € 50 van de geweigerde passieve belastinglatentie kan worden meegenomen in de vereenvoudigde berekening van het effectieve belastingtarief, en het vereenvoudigde effectieve belastingtarief 13,5% zou bedragen: =(€ 220+€ 50)/€ 2000. Daarom is WMB 2024 van toepassing. De passieve belastinglatenties die toerekenbaar zijn aan de terugname van de herrekende actieve belastinglatentie bedraagt € 75, maar de multinationale groep mag slechts € 50 van deze passieve belastinglatentien opnemen in de berekening van de aangepaste betrokken belastingen.
1 [ OECD (2025), Tax Challenges Arising from the Digitalisation of the Economy – Global Anti-Base Erosion Model Rules (Pillar Two) Examples, OECD, Paris, https://www.oecd.org/content/dam/oecd/en/topics/policy-sub-issues/global-minimum-tax/tax-challenges-arising-from-the-digitalisation-of-the-economy-global-anti-erosion-model-rules-pillar-two-examples.pdf
Artikel 14.2 WMB 2024 (9.3.1 MR) – Bijheffing in de aanvangsfase
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kan worden bevestigd dat binnenlandse groepen met alleen 100% belangen, die voldoen aan de vereisten van artikel 14.2 WMB 2024, wel een BIA moeten indienen maar dat er in de eerste 5 jaren geen sprake zal zijn van bijheffing?
Antwoord:
Ja. De binnenlandse bijheffing wordt op basis van artikel 14.2, lid 1 WMB 2024 verminderd tot nihil. Omdat er sprake is van alleen maar 100%-belangen, bedraagt de inkomen-inclusieheffing hetzelfde als de binnenlandse bijheffing en hoeven er, in principe , geen Pijler 2-berekeningen te worden gemaakt. Er geldt echter geen vrijstelling voor het indienen van de BIA en daarom moeten de onderdelen 1 en 2 van de BIA wel ingevuld worden.
Als er geen sprake is van een situatie met 100% belangen, dan is op basis van artikel 14.2, lid 2, letter b WMB 2024 voor de vermindering van de binnenlandse bijheffing de pro-rata-benadering van toepassing. Die voorkomt dat de vermindering van de binnenlandse bijheffing meer bedraagt dan de inkomen-inclusieheffing. Als gevolg daarvan zal de inkomen-inclusieheffing op nihil worden gesteld maar is er wel binnenlandse bijheffing verschuldigd (ingeval van laagbelaste entiteiten).
Artikel 14.2 WMB 2024 (9.3.1 MR) – Bijheffing in de aanvangsfase en openingsbalans en overgangsjaar
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Wanneer moeten binnenlandse groepen die gebruikmaken van de regeling voor ‘bijheffing in de aanvangsfase’ van artikel 14.2 WMB 2024 de belastinglatenties zoals bedoeld in artikel 14.1 WMB 2024 in aanmerking nemen?
Antwoord:
Op basis van artikel 14.1, lid 1 WMB 2024 worden ter bepaling van het effectieve belastingtarief voor het overgangsjaar voor een staat (en elk daaropvolgend verslagjaar) alle actieve en passieve belastinglatenties in aanmerking genomen die zijn opgenomen of vermeld in de financiële verslaggeving van alle in die staat gevestigde groepsentiteiten aan het begin van het overgangsjaar voor die staat. In het geval dat artikel 14.2 WMB 2024 van toepassing is zal het overgangsjaar niet verschuiven. Dit is ook bevestigd in de publicatie van de EU Frequently Asked Questions on Pillar 2 Directive.
De aan het begin van het overgangsjaar voor Pijler 2 doeleinden opgenomen belastinglatenties zullen gedurende de periode van 5 verslagjaren (zoals bedoeld in artikel 14.2, lid 4 WMB 2024) muteren en als startpunt dienen voor de Pijler 2-berekeningen die vanaf jaar 6 moeten worden gemaakt.
Artikel 14.5 WMB 2024 (8.1.7 MR) – Transitieregels keuze voor jurisdictierapportage in de BIA
Publicatiedatum: 2 september 2025
Laatst geactualiseerd: –
Vraag:
Kan ook in het 1e verslagjaar worden gekozen voor een vereenvoudigde rapportage op grond van artikel 14.5 WMB 2024 en zo ja, wat zijn de voorwaarden om daarvan gebruik te maken?
Antwoord:
De mogelijkheid om gebruik te maken van de vereenvoudigde rapportage is opgenomen in artikel 14.5 WMB 2024 en kan op grond van de Wet aanpassing Wet minimumbelasting 2024 worden toegepast met betrekking tot verslagjaren die aanvangen op of na 31 december 2023.
Ten aanzien van een verslagjaar dat aanvangt voor 1 januari 2029 en eindigt voor 1 juli 2030 kan de uiteindelijkemoederentiteit, de aangewezen lokale entiteit of de aangewezen informatieaangifte-indienende groepsentiteit kiezen voor een vereenvoudigde rapportage. De vereenvoudigde rapportage houdt in dat de informatie in de BIA per staat, in plaats van per groepsentiteit, mag worden gerapporteerd. Deze vereenvoudigde rapportage mag echter uitsluitend worden toegepast ten aanzien van staten waar:
-
geen minimumbelasting verschuldigd is
-
of waar geen toerekening van minimumbelasting per groepsentiteit hoeft plaats te vinden
Voor staten waar wel een toerekening van de minimumbelasting op het niveau van de groepsentiteit hoeft plaats te vinden, is het niet toegestaan om de vereenvoudigde rapportage per staat toe te passen. Ten aanzien van deze staten blijft de verplichting van artikel 13.1, lid 5, letter c, onder 1° WMB 2024 onverminderd van toepassing om de bijheffing in die staat per groepsentiteit in de BIA op te nemen.
Na de overgangsperiode vervalt de vereenvoudigde rapportage per staat en moet er per groepsentiteit worden gerapporteerd in de BIA. Belastingautoriteiten behouden echter wel het recht om ook gedurende de transitieperiode extra informatie op te vragen.
Hoofdstuk 15: Wijzigingen Wet minimumbelasting 2024
Over dit onderwerp zijn nog geen vragen gesteld.
Terug naar overzicht
Hoofdstuk 16: Wijziging Invorderingswet 1990 en Algemene wet inzake rijksbelastingen
Over dit onderwerp zijn nog geen vragen gesteld.
Terug naar overzicht
Hoofdstuk 17: Slotbepalingen
Over dit onderwerp zijn nog geen vragen gesteld.
Terug naar overzicht
Overige BIA en DAC 9
* GloBE Information Return – Subgroepen reguliere groepsentiteiten (onderdeel 2.1.2 GloBE Information Return)
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Casus
C Co is de uiteindelijke moederentiteit van een groep die binnen het toepassingsbereik van de Pijler 2 regels valt. C Co houdt een 100% direct eigendomsbelang in respectievelijk D1 Co en D2 Co, beide gevestigd in jurisdictie D. D1 Co en D2 Co zijn de enige groepsentiteiten, die deel uitmaken van de groep met C Co als uiteindelijke moederentiteit, die zijn gevestigd in jurisdictie D. Beide entiteiten hebben geen ‘specifieke kwalificatie’ onder de Pijler 2, anders dan dat zij kwalificeren als zogenoemde ‘groepsentiteiten’.
Is een jurisdictie waar uitsluitend ‘reguliere’ groepsentiteiten zijn gevestigd een subgroep zoals uiteengezet in onderdeel 2.1.2 van de BIA?
🌐 Antwoord:
Wij verwijzen naar opmerking 2.1.2 van de GloBE Information Return zoals opgesteld door de OESO. 1
] Op pagina 54 van de versie van januari 2025 is het volgende opgenomen:
“Several subgroups can be identified in this row. The relevant option(s) shall be selected from the following list:
-
Constituent Entities […]”
Op basis van bovenstaande passage worden ‘reguliere’ groepsentiteiten geïdentificeerd als subgroep onder onderdeel 2.1.2.
1 Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
* GloBE Information Return – Rapportage bij liquidatie, fusie of verkoop groepsentiteit (onderdeel 1.3.3 GloBE Information Return)
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Stel dat een groepsentiteit tijdens een verslagjaar wordt geliquideerd, gefuseerd of volledig verkocht aan een niet groepslid, moeten gegevens over deze groepsentiteit dan nog steeds worden opgenomen in onderdeel 1.3.2 van de GloBE Information Return? 1
🌐 Antwoord:
Een groepsentiteit die tijdens het verslagjaar wordt geliquideerd, gefuseerd of verkocht aan een niet groepslid, wordt niet opgenomen in tabel 1.3.2.1 van de GloBE Information Return. Dergelijke entiteiten worden uitsluitend opgenomen in tabel 1.3.3 van de GloBE Information Return, waar de indienende groepsentiteit verplicht is de status en eigendomsstructuur vóór en ná de wijzigingen te rapporteren.
1 Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
* GloBE Information Return – Rapportage grensoverschrijdende transfer pricing aanpassingen (onderdeel 3.2.4.1.c GloBE Information Return)
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
De toelichting op de GloBE Information Return (pagina 77 van de versie van januari 2025) geeft aan dat – met betrekking tot onderdeel 3.2.4.1.c (cross-border adjustments) – grensoverschrijdende transfer pricing aanpassingen onder artikel 3.2.3 van de Model Rules niet moeten worden gerapporteerd wanneer zij betrekking hebben op intragroeptransacties die in totaal niet meer bedragen dan € 35 miljoen tijdens een verslagjaar. 1
] Hoe verhoudt het niet rapporteren van bovenstaande transfer pricing aanpassingen zich tot de andere onderdelen van de BIA? Moeten dergelijke aanpassingen worden meegenomen bij het bepalen van het Net GloBE Income en het effectief belastingtarief?
🌐 Antwoord:
Wij verwijzen naar onderdeel 3.2.4.1.c van de toelichting op de GloBE Information Return:
“the Filing Constituent Entity shall only report in this table adjustments under Article 3.2.3 that relate to transactions between Constituent Entities located in different jurisdictions. The Filing Constituent Entity shall not report the cross-border adjustments under Article 3.2.3 when they relate to intragroup transactions that do not exceed EUR 35 million in aggregate during the Reporting Fiscal Year. The Filing CE shall complete this table irrespective of whether it elects for the transitional simplified jurisdictional reporting framework.”
Naar ons begrip geldt de vrijstelling uitsluitend voor grensoverschrijdende transfer pricing aanpassingen en is er in de Pijler 2-richtlijn geen vrijstelling voor de berekening van het kwalificerend inkomen of verlies opgenomen.
Grensoverschrijdende transfer pricing aanpassingen onder de € 35 miljoen drempel worden nog steeds meegenomen bij het invullen van andere onderdelen van de BIA. Dit betekent bijvoorbeeld dat het totale bedrag van deze transacties wordt meegenomen voor het totale bedrag van uitgesloten vermogenswinst of -verlies dat wordt gerapporteerd in regel 3.2.1.1.2.c van de GloBE Information Return. De vereenvoudiging in onderdeel 3.2.4.1.c van de GloBE Information Return is uitsluitend bedoeld om te voorkomen dat MNE groepen de grensoverschrijdende transfer pricing aanpassingen per item moeten uitsplitsen wanneer het totale bedrag niet meer bedraagt dan € 35 miljoen tijdens het verslagjaar.
1Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
* GloBE Information Return – Rapportage van wijzigingen in eigendom en status (onderdeel 1.3.3 GloBE Information Return)
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Moet onderdeel 1.3.3 van de GloBE Information Return ook worden ingevuld voor groepsentiteiten of leden van joint venture groepen gedurende het jaar, of is de informatie in onderdeel 1.3.2 van de GloBE Information Return hiervoor voldoende? 1
🌐 Antwoord:
De indienende groepsentiteit vult onderdeel 1.3.3 van de GloBE Information Return in voor alle groepsentiteiten of leden van joint venture-groepen die gedurende het verslagjaar wijzigingen hebben ondergaan in hun eigendomsstructuur of in hun status. Dit omvat entiteiten die gedurende het verslagjaar zijn vervreemd (en daarom niet worden gerapporteerd in tabel 1.3.2.1 omdat zij op de laatste dag van het verslagjaar niet kwalificeren als groepsentiteit of lid van een joint venture-groep).
1 Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
* GloBE Information Return – Meerdere heffingsjurisdicties en uniforme rapportagegrondslag (onderdelen 3.1.5-3.1.18 GloBE Information Return)
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
In bepaalde gevallen is het mogelijk dat meer dan één jurisdictie een heffingsrecht heeft met betrekking tot een jurisdictie, bijvoorbeeld wanneer 2 jurisdicties verplicht zijn de Inkomen inclusiebijheffing toe te passen.
Wij begrijpen dat in dergelijke gevallen onderdelen 1, 2 en 3 – voor zover van toepassing – van de BIA moeten worden ingevuld overeenkomstig de GloBE Model Rules. 1
Voor onderdeel 3 van de BIA betekent dit dat deze moet worden opgesteld op een grondslag die niet wordt gebruikt om enige daadwerkelijke belastingplicht te bepalen. Dit creëert een aanvullende administratieve last.
Verder verzoeken wij om verduidelijking van wat het gebruik van ‘single source of truth’ betekent, in het bijzonder in de bovenstaande situatie, voor de specifieke subonderdelen. Bijvoorbeeld: hoe moet het verschil in de toepasbaarheid van keuzemogelijkheden in 3.1.11 worden gerapporteerd in de hierboven beschreven situatie.
Wij vragen om uitleg en voorbeelden over de rapportage van de verschillen tussen de regels gebaseerd op het land met heffingsrechten en de single source of truth. Ook graag voorbeelden hoe sectie 1.4.1 en 1.4.9 moeten worden ingevuld, bijvoorbeeld het gebruik van een gemiddelde in 1.4.9.
🌐 Antwoord:
Uitgangspunt in de vraag lijkt dat in alle gevallen waarin meer dan één jurisdictie heffingsrechten heeft, de BIA wordt ingevuld op basis van de GloBE Model Rules. Dit betekent dat alle gegevenspunten in de BIA worden ingevuld op basis van de GloBE regels en niet op basis van de nationale wetgeving van een van deze jurisdicties.
De indienende groepsentiteit moet vervolgens beperkte informatie rapporteren over de impact van eventuele verschillen tussen de GloBE Model Rules en de nationale wetgeving van elke jurisdictie met heffingsrechten op enkele kernindicatoren (zie onderdelen 3.1.5 tot 3.1.18 van de BIA). Met betrekking tot 3.1.11 rapporteert de indienende groepsentiteit bijvoorbeeld “YES” indien er enig verschil bestaat tussen de keuzemogelijkheden die zijn gerapporteerd onder onderdeel 3.2.3 van de BIA en de toepasbaarheid van die keuzemogelijkheden onder de nationale wetgeving van de relevante jurisdictie met heffingsrechten zoals geïdentificeerd in 3.1.4.
Dit betekent dat de indienende groepsentiteit “YES” rapporteert indien een van de keuzemogelijkheden waarvoor de MNE groep heeft gekozen in onderdeel 3.2.3 niet beschikbaar zou zijn geweest onder de nationale wetgeving van de jurisdictie met heffingsrechten.
Onderdeel 1.4.9 van de GloBE Information Return vereist dat de indienende groepsentiteit zowel de bandbreedte rapporteert waarin de bijheffing voor de jurisdictie valt zoals berekend onder de Model Rules, als de bandbreedte waarin de daadwerkelijke bijheffing voor een jurisdictie valt.
Laatstgenoemde wordt berekend op basis van een gewogen gemiddelde van de bedragen aan bijheffing voor de jurisdictie onder de nationale wetgeving van de relevante jurisdicties met heffingsrechten (dat wil zeggen de bedragen die worden gerapporteerd in 3.1.10 van de BIA). Het gewogen gemiddelde wordt berekend door elke bijheffing per jurisdictie te vermenigvuldigen met de bijbehorende weging en vervolgens de uitkomsten bij elkaar op te tellen. De wegingsfactor is de “Inclusion Ratio” (of het Onderbelastewinstbijheffing percentage, afhankelijk van het geval), zodat het gemiddelde wordt berekend door alle toerekenbare aandelen van bijheffing (of de onderbelastewinstbijheffingsbedragen) op te tellen.
De Inclusion Ratio en het binnenlandsebijheffing percentage worden berekend overeenkomstig de GloBE Model Rules en het commentaar. Dit waarborgt dat de vergelijking in 1.4.9 uitsluitend verschillen weerspiegelt in de berekening van de bijheffing per jurisdictie en geen verschillen weerspiegelt tussen de nationale wetgeving van jurisdicties inzake Inclusion Ratios of Onderbelastewinstbijheffing percentages.
1 Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
* DAC9 – Bijlage VII, deel II – Geen aanvullende documenten vereist
Publicatiedatum: juni 2026
Laatst geactualiseerd: –
🌐 Vraag:
Onderdeel II van de bijlage bij de DAC9-richtlijn, bevat een verplichting voor de groepsentiteit die de BIA indient om aan te geven welke onderdelen van de BIA met welke (lid)staten moeten worden uitgewisseld.1 Dit is overigens een verplichting die niet is opgenomen in de Multilateral Competent Authority Agreement (MCAA).
De vraag is: wordt deze verplichting niet automatisch vervuld wanneer de BIA wordt ingediend, aangezien in onderdeel 1.1, punt 6, onderdeel 1.4 en onderdeel 3 van de GloBE Information Return moet worden aangeven welke jurisdicties relevant zijn en welke onderdelen van de BIA met die jurisdicties moeten worden uitgewisseld?
Is het niet de bedoeling dat uitsluitend de BIA wordt ingediend, en geen aanvullende documenten? Kortom: in hoeverre heeft bijlage VII, deel II, DAC9-richtlijn praktische/zelfstandige betekenis?
🌐 Antwoord:
Deze verplichting wordt inderdaad vervuld door het indienen van de BIA en er zijn geen aanvullende documenten vereist. De betekenis van dit onderdeel is dat de verplichting om de jurisdicties aan te geven bij de entiteit ligt en dat het niet aan de lidstaat is om de uitwisseling te bepalen, maar dat wordt vertrouwd op de informatie die in de BIA is opgenomen.
1 https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ:L_202500872#anx_1
2 Hiermee wordt bedoeld het door de OESO uitgegeven document met de titel ‘GloBE Information Return’ dat de functionele en technische specificaties beschrijft. Zie: https://www.oecd.org/content/dam/oecd/en/publications/reports/2025/01/tax-challenges-arising-from-the-digitalisation-of-the-economy-globe-information-return-january-2025_b03274ed/a05ec99a-en.pdf
Geef een reactie